ライフプランシミュレーター
はじめての使い方ガイド
将来のお金の流れを「見える化」して、住宅・教育・老後の不安を数字で確かめるためのツールです。専門知識がなくても、サンプルを動かしながら自分のプランを作れます。
💡 ヒント:このページはそのまま印刷/PDF保存できます(ブラウザの「印刷」→「PDFに保存」)。目次の番号をタップすると各章へ移動します。
このツールでできること
今の収入・支出・資産を入力すると、これから先の「年間収支」と「資産残高」が1年ごとにグラフと表で表示されます。
将来のお金を予測
毎年の収入と支出の差、そして預貯金・投資資産・不動産などの残高が、将来にわたってどう変わるかがわかります。
大きな決断を試せる
住宅購入と賃貸、繰上返済、教育費、リタイア時期などを変えて、「お金が尽きないか」を事前に確認できます。
プランを比較できる
「持ち家」と「賃貸」など複数のシナリオを保存して並べ、結果の違いを見比べられます。
取り崩しも設計
老後に資産をどう取り崩すか、目標とする預貯金額をもとに自動で計算できます。
出来事を年表で確認
入学・卒業、退職金、年金開始、ローン完済などが起きる年を「ライフイベント年表」で時系列に並べます。
PDFで保存・共有
入力条件と結果をPDFに出力。ご家族や専門家との相談資料として使えます。
前提の「脆さ」を確認
利回りや寿命の前提を少し動かすと結果がどれだけ変わるかを感度分析で把握できます。
万一のときの備えも確かめられる
本人・配偶者それぞれに万一のことがあった場合に、遺されたご家族の家計が成り立つために必要な死亡保障額(必要保障額)を計算できます。何年後に亡くなった場合はいくら必要かという減り方まで見られます。使いたい方だけが追加で入力する任意の機能です。
「何をすれば足りるか」がわかる
資金が足りない見通しのときは、生活費をいくら減らせば・何年長く働けば足りるかを自動で逆算。「もし暮らし方を変えたら?」では、生活費・就労・積立などの変え方を同じ土俵で並べられます。足りている場合は、余裕をどこまで使えるかも確かめられます。
金額の単位はすべて「万円」です。年齢や金額を変更すると、グラフと表はその場ですぐに更新されます。何度でも気軽に試してみてください。
まずは3ステップで体験
最初から自分の数字を入れる必要はありません。サンプルを動かして、全体の流れをつかむのが近道です。
サンプルを読み込む
画面上部の「はじめる」の行にある サンプルを入力 を押します。42歳・会社員・配偶者あり・子ども2人のモデルケースが入り、グラフと表が一気に表示されます。まずはこの状態で全体像を眺めてみましょう。
自分の数字に置き換える
「本人」の年齢や収入から順に、自分の状況へ書き換えます。すべて埋める必要はありません。まずは 本人の年齢・手取り収入・基本生活費・現在の預貯金 の4つだけでも十分に形になります。
どこから手をつけるか迷うときは 🧭 はじめての方向け 入力ガイド を使うと、質問に答えていくだけで主要項目がひととおり入ります(入力ガイドを完了すると、それまでの入力は上書きされます)。
グラフと表で確認する
結果エリアのいちばん上に、試算の結論が1文で表示されます。「いまの前提では、54歳(2038年)に金融資産がいちばん少なくなり386万円まで減ります。その後いったん2,391万円(62歳・2046年)まで回復しますが、そこからは再び減り続け、期間末には458万円になる見通しです」といった具合です。その下に4枚のカード(貯蓄でまかなう年/金融資産の最低値/投資資産の取り崩しが始まる年/金融資産が底をつく年)が並び、さらに下に2つのグラフと一覧表が続きます。気になったら数字を調整して、また結果を見る——この繰り返しがライフプランづくりです。
うまくいかなくなったら、いつでも サンプルを入力 でやり直せます。入力を全部消したいときは ✕ クリア を使います。
最初に開いたときは、「給与収入」「公的年金」「基本生活費」に空の入力欄が1行ずつ出ています。まずはここに数字を入れてください。ほかの項目は + ◯◯を追加 を押すと入力欄が現れます。給与収入と基本生活費の開始年齢は、本人の年齢を入れると自動で埋まります(金額を入れたあとや、開始・終了年齢を自分で変えたあとは動きません)。給与収入の終了年齢は65歳を仮置きしてあります。ご自身の予定に合わせて書き換えてください。
慣れてきたら:次の一歩
基本操作に慣れたら、「目標預貯金額」で老後の取り崩しを設計したり、便利な機能の「シナリオ比較」で複数プランを見比べたり、「PDF出力」で資料化したりと、できることが広がります。
画面の構成
画面は大きく「入力エリア(上・前半)」と「結果エリア(下・後半)」に分かれています。
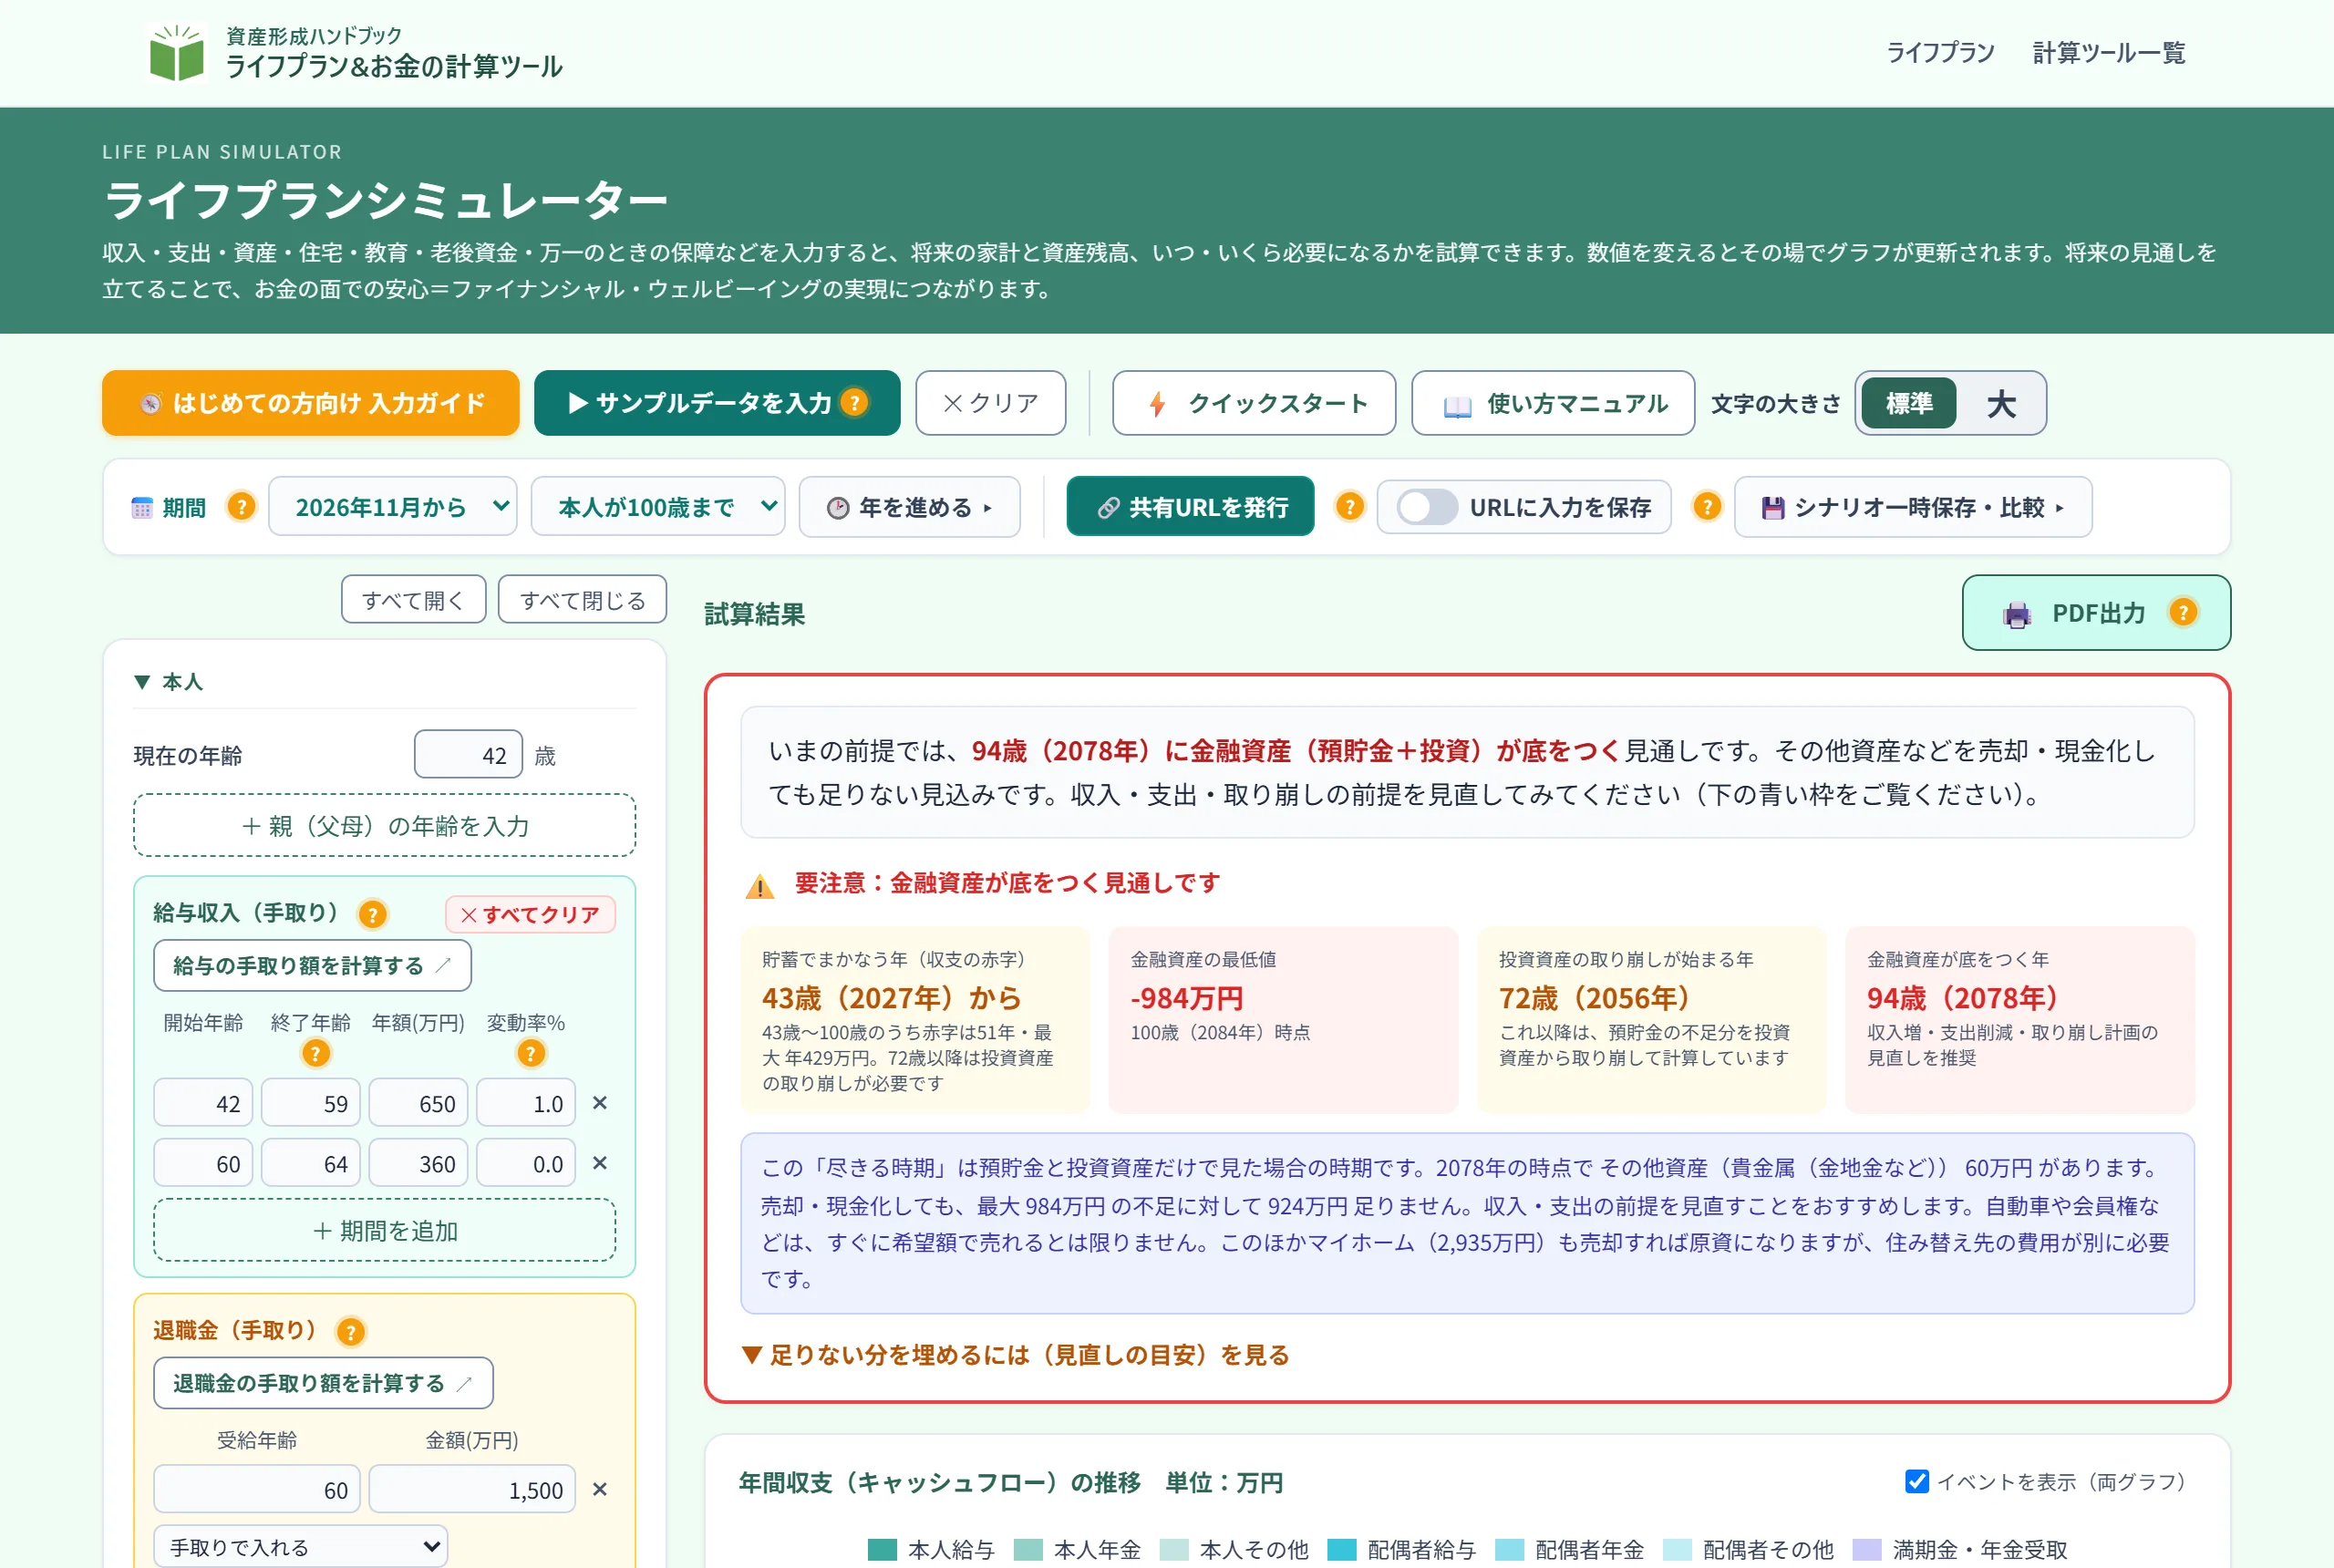
① 入力エリア
本人・配偶者の収入、子どもの教育費、生活費、住まい、保険、現在の資産、ライフイベントなどを入力します。各項目の見出しの横にある ? マークにマウスを乗せる(スマホはタップ)と、その項目の説明が表示されます。同時に開くのは1つだけで、もう一度タップするか、Escキー、画面のほかの場所をタップすると閉じます。説明が長い項目は、吹き出しの中を上下にスクロールできます。
② 結果エリア
結果エリアの先頭には 試算結果 の見出しと 🖨️ PDF出力 ボタンがあります(何も入力していないあいだは表示されません)。その下に、試算の結論を1文で述べる財務チェックパネル、2つのグラフ(年間収支(キャッシュフロー)の推移/資産・負債残高(バランスシート)の推移)、ライフイベント年表、1年ごとの一覧表(家計の推移表)が並び、さらに下へ進むともし前提が外れたら?(結果のブレ幅)、足りない分を埋めるには(見直しの目安)(足りているときは「◯年後に向けて、金融資産をどうしていきたいか?」)、もし暮らし方を変えたら?、シナリオ比較が続きます。金融資産が底をつく試算のときは、財務チェックパネルの末尾に「▼ 足りない分を埋めるには(見直しの目安)を見る」のリンクが出て、押すとその場所へ移動します。
何も入力していないあいだは、結果エリアには入力の案内(はじめての方向け 入力ガイド)だけが出て、グラフ・年表・一覧表・分析の欄は出ません。本人の年齢・収入や年金・生活費・資産など、どれか1つを入れると表示されます(給与が無い方も、年齢を入れれば表示されます)。
スマホなど、入力欄と結果が縦に1列に並ぶ画面では、画面の左下に ↓ 結果を見る(金融資産の最低値つき)が出ます。押すと結果の先頭へ移り、ボタンは ↑ 入力に戻る に変わって、押す前に見ていた入力欄へ戻れます。入力欄と結果が左右に並ぶパソコンの画面では出ません。
下のほうに並ぶ2つのパネルは対になっています。「もし暮らし方を変えたら?」=自分で決められること(生活費・働き方・年金の受け取り方・積立など)、「もし前提が外れたら?」=自分では決められないこと(利回り・物価・寿命)です。
③ 画面上部(2段)
1段目は「はじめる」の行です。左から 🧭 はじめての方向け 入力ガイド サンプルを入力 ✕ クリア の3つ(使いはじめる操作)、縦の区切り線をはさんで ⚡ クイックスタート 📖 使い方マニュアル 文字の大きさ(標準/大)(使う前に見るもの)が並びます。文字が小さいと感じるときは「大」を選んでください。画面全体とこのあとの入力ガイドの文字が大きくなります。
2段目はこの試算の設定・保存・共有をまとめたツールバーです。左から 📅 期間(計算の起点の年月と、どこまで計算するか)、🕑 年を進める ▸、区切り線をはさんで 🔗 共有URLを発行、URLに入力を保存(オン/オフのスイッチ)、💾 シナリオ一時保存・比較 ▸ の順に並びます。区切り線の左が「いつからいつまで計算するか」、右が「入力内容を残す・共有する」ためのボタンです。
「▸」が付いたボタンを押すと、その機能がツールバーのすぐ下に開きます。開くのは常に1つだけで、別のボタンを押すと前に開いていたものは自動で閉じます。画面が何段にも積み上がらないようにするためです。
画面を下へスクロールすると、画面の上端に緑色の「移動バー」が出ます。入力欄と結果が長いため、スクロールの行き来を減らすためのものです。
☰ 目次 を押すと「入力」と「結果」の各ブロックの一覧が開き、押したところへ移動します。ボタンには、いま見ているブロックの名前が出ます。↑ 先頭へ でページのいちばん上に戻ります。⛶ ワイド表示 を押すと、入力欄を一時的に隠して結果(グラフ・一覧表など)を画面いっぱいに広げます(一覧表の見出しにある同じボタンと連動します)。切り替えても、見ていた場所はそのままです。ワイド表示中に目次の「入力」の項目を押すと、通常表示に戻してそこへ移動します。画面の幅が狭くてバーに入らないとき(スマートフォンなど)は、目次を開いた一覧のいちばん上から切り替えられます。バーの右側には主な数字(金融資産の最低値・期間末の純資産・金融資産が底をつく年・収支が初めて赤字になる時期・投資資産の取り崩しが始まる年)が並び、下の方の入力を変えても、上まで戻らずに結果の変化を確かめられます。入力を変えた直後は、前の計算からの差が数秒だけ表示されます。数字を押すと結果の「まとめ」へ移動します。画面の幅が狭いときは、入りきる数だけ(上に書いた順に)表示します。スマートフォンでは「金融資産の最低値」だけになります。
多くの項目には + 期間を追加 ボタンがあります。「50代で収入が下がる」「子どもの独立後に生活費が減る」など、年齢ごとに金額が変わる場合は期間を分けて入力すると精度が上がります。
入力項目ガイド
各入力欄に何を入れればよいかをまとめました。必要なところから埋めていけば大丈夫です。
収入は「手取り」で入力します。税金(所得税・住民税)や社会保険料を差し引いた、実際に使える金額(可処分所得)のことです。額面ではない点にご注意ください。
4-1. シミュレーション期間

画面上部ツールバーの左端 📅 期間 で、何年先まで計算するかを選びます。初期値は本人が100歳までです。老後の資金が最後まで続くかは、長生きした場合の年齢まで計算して初めてわかります(生まれた人のうち90歳まで生きる人は、男性で約4人に1人、女性で約2人に1人です)。近い将来だけを見たいときは30年後までを選びます。選択肢は30年後まで・本人が100歳まで・本人が任意の年齢まで(「本人が◯歳まで」と年齢で指定)の3つです。⛶ ワイド表示 で入力欄を隠しているあいだも操作できます。
📅 期間 の左側の「2026年11月から」のような欄は、計算の起点(年月)です。初期値は来月で、表の1年はこの月から数えた12か月になります(11月起点なら、2026年の列は2026年11月〜2027年10月)。預貯金・ローン残高・年齢・お子さまの学年は、起点の時点の値で入れてください。暦年(1月〜12月)で見たいときは翌年1月を、年初の残高で作りたいときは今年1月を選びます。選べるのは今月の前後12か月です。
起点を選び直しても、入っている預貯金・年齢などは自動では変わりません(新しい起点の時点の値になっているか確かめてください)。持っている家・収益物件のローンの完済年月と、誕生予定(や起点の年に生まれた)お子さまの誕生年はそのまま保ちます。家・収益物件の購入年が「すでに持っている/これから買う」の境目をまたぐ起点や、ローンの完済年月が起点より前になる起点は選べないので、購入年やローンの欄を見直してから選び直してください。起点より前の年になった一時支出・資産移動・繰上返済などは計算に入らなくなります(データは残るので、起点を戻せば元どおりです)。
4-2. 親(父母)の年齢(任意)
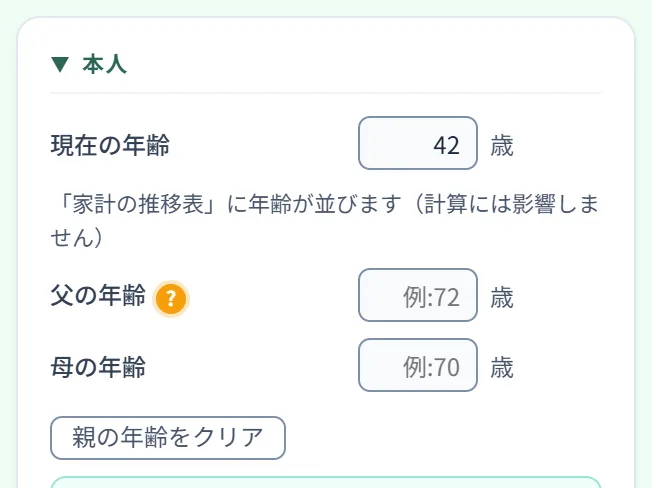
+ 親(父母)の年齢を入力 から、ご自身・配偶者の父母の年齢を入力できます。家計の推移表の年齢欄に一緒に並ぶので、介護が始まりそうな時期、実家の片づけや帰省、相続が起こりうる時期などを、西暦と本人年齢の同じ軸の上で見当づけられます。収支や資産の計算には一切影響しません(入力した方だけが表示されます)。
4-3. 本人・配偶者の収入
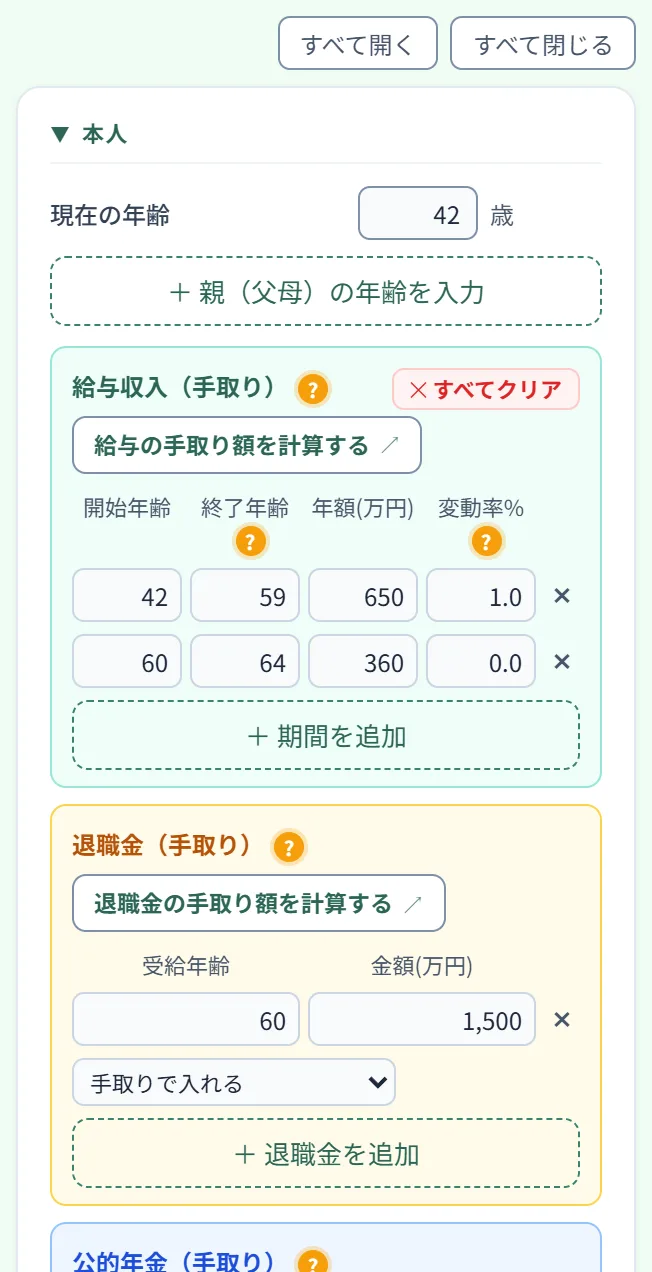
「本人」の欄から入力します。配偶者がいる場合は + 配偶者を追加 で同様の欄が増えます。
手取り額が分からないときは、各欄の中にある 給与の手取り額を計算する ↗ 年金の手取り額を計算する ↗ 退職金の手取り額を計算する ↗ を押すと、資産形成ハンドブックの計算ツールが別のタブで開きます。求めた金額をこの欄に書き写してください(このページの入力は消えません)。同じしくみで、基本生活費には 年間の生活費を洗い出す ↗、住宅ローンには 金利が上がっても大丈夫か試す ↗ 繰上返済と投資のどちらが得か比べる ↗ の入口があります。
税金・社会保険料を引いた、手元に入る金額です。財形貯蓄・団体保険・持株会など給与天引きがある場合、銀行への振込額とは異なるのでご注意ください。「変動率%」は昇給などによる年あたりの増減の目安(一般に0〜4%、横ばいなら0%、役職定年後の減少はマイナスも可)。大きく変わる場合は変動率ではなく 期間を分けて設定します。
終了年齢は、その年齢の年も含めて1年分を計上します(60と入れると60歳の年まで。生活費・その他収入・家賃など、ほかの期間別の欄も同じです)。その年に働かないとき(60歳になる前に辞めるなど)は59と入れてください。
自営業・フリーランス・個人事業主の方も、事業所得の手取り(売上から必要経費・税金・社会保険料を引いた金額)はこの欄に入力してください。欄の名前は「給与収入」ですが、働いて得る収入はこの欄にまとめます(「その他収入」は、家賃・配当など働かなくても入ってくる収入の欄です。企業年金・iDeCo は「企業年金・iDeCoなど」の欄に入れます)。ここに入れておくと、「働く期間を延ばしたら」「早く仕事を辞めたら」といった試算や、財務チェックパネルの判定も正しく計算されます。
ただし、欄の中の 給与の手取り額を計算する ↗ と、入力ガイドの「額面から概算する」は会社員(給与所得)向けの計算です。事業所得の手取りは、確定申告書などからご自身で計算した金額を入力してください。
受け取る年齢と金額を入力します。行の下の「金額の入れ方」で、手取りで入れる(既定)か、額面で入れる(税を概算)かを選べます。額面を選んで勤続年数を入れると、退職所得控除から税金を概算して差し引きます。同じ年や前後の年に受け取る企業型DC・iDeCo・確定給付企業年金(DB)の一時金とも、控除を分け合って計算するので、これから入れる方には額面をおすすめします。
会社が示す「退職給付」の見込額に確定給付企業年金(DB)が含まれている場合は、DB の分を除いた退職一時金だけをこの欄に入れ、DB は下の「企業年金・iDeCoなど」の欄に入れてください。中退共・特退共から出る分も同じで、その分を除いた額をこの欄に入れ、中退共・特退共は「企業年金・iDeCoなど」の欄に入れます。
額面から税金・社会保険料を引いた手取りで入力します。「ねんきん定期便」や「ねんきんネット」の見込額は額面なので、その点に注意。受給開始は原則65歳。変動率は受給開始の年から複利で効き、受給開始までは入力した額のまま増えません。年金はおおむね物価や賃金に合わせて改定されますが、マクロ経済スライドで伸びから一定率が差し引かれるため、物価ほどは増えない見込みです。物価の伸びが賃金より大きい年は、賃金に合わせて改定されるので、物価との差はさらに開きます。生活費にインフレ率を設定する場合は、変動率をそれより0.6ポイントほど低め(インフレ率1%なら0.4%前後)にするのが目安です。0%は、毎年インフレ率の分だけ目減りする控えめな見方になります。変動率をインフレ率以上にしたとき、またはインフレ率より1ポイント超低くしたとき(かなり控えめな見方)は、入力内容のチェックで注意が出ます。本人と配偶者で変動率が異なるときも、同じしくみで改定されるため注意が出ます。すでに受給中の場合は、受給開始年齢に「現在の年齢」、金額に「現在の受取額」を入力します(変動率は受給開始年齢を起点に複利で計算されるため、過去の開始年齢を入れると受取額が実際より大きくなります)。
行の下の「物価上昇率に合わせる」にチェックすると、年金は毎年その年の基本生活費のインフレ率 − 調整幅で増え、インフレ率を変えると追随します。基本生活費の行ごとにインフレ率を変えている場合は、その年齢の行の率を使うので、年金の増え方もその期間から変わります。調整幅は既定0.6%で、チェックの横の欄で行ごとに変えられます(0〜5%)。変動率の欄には、いまの年の率(いまの年齢の行の率 − 調整幅)を表示します。差し引いてマイナスになる年は0%(据え置き)にし、インフレ率がマイナスの年は差し引かずにインフレ率どおり下げます。実際の年金の改定で、マクロ経済スライドの調整は名目の年金額を前の年より下げない範囲にとどめ(名目下限措置)、賃金・物価が下がった年は調整を行わずに下落分だけ引き下げるのに合わせています。ただし、調整しきれなかった分を翌年度以降に繰り越して差し引くしくみ(キャリーオーバー)は入れていない近似です。インフレ率が調整幅より低い期間やマイナスの期間のあと、インフレ率が上がる期間の年金は、実際よりやや多めになります。チェックした行には、変動率についての注意は出ません。入力ガイドで入れた公的年金の行は、チェックした状態で入ります。
行の下の種類は、ふつうは「基礎+厚生」のままで構いません。行を分けて種類を選ぶのは、次のような場合です。
- 基礎年金と厚生年金を別々に繰り下げる:「基礎年金」と「厚生年金」の2行にし、それぞれ受け取り開始年齢と、繰下げで増えた額(手取り)を入れます。たとえば厚生年金は65歳から、基礎年金は70歳からなど。繰上げは基礎年金と厚生年金を同時に請求するので、基礎年金だけを繰り上げると入力チェックでお知らせします。
- 特別支給の老齢厚生年金(60〜64歳から受け取る分。2026年時点では、1966年4月1日以前生まれの女性の一部):「厚生年金」の行にその受け取り開始年齢と額を、「基礎年金」の行に65歳と老齢基礎年金の額を入れます。特別支給の分は、65歳からはほぼ同じ額の老齢厚生年金として続くので、この2行なら二重には数えません(65歳からの差は厚生年金の額で調整します)。特別支給を受けたあと65歳から厚生年金を繰り下げる場合や、失業給付・高年齢雇用継続給付で特別支給が止まる・減る場合は表せません。
- 65歳以降も厚生年金に入って働き、年金が増える分:増えた分を、増える年齢からの「厚生年金」の行で足します。
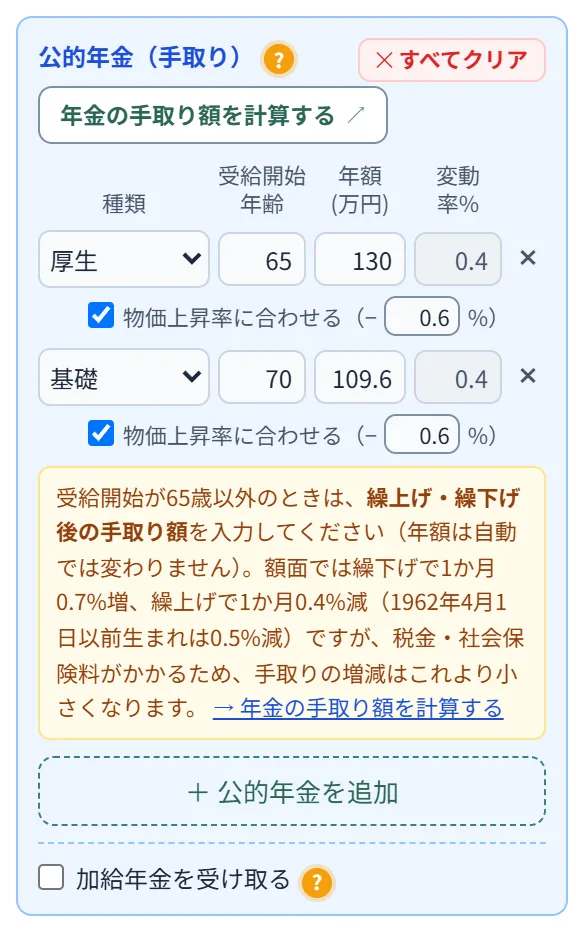
「基礎+厚生」の行と「基礎年金」の行を重ねたり、「基礎+厚生」の行より早く始まる「厚生年金」の行を入れたりすると、年金を二重に数えるので、種類の欄が赤い枠になり、欄の下と入力チェックでお知らせします(計算はそのまま続けます)。
加給年金は、厚生年金に20年以上加入した人が65歳になったとき、生計を維持している65歳未満の配偶者や18歳の年度末までの子がいると、老齢厚生年金に上乗せされる年金です。配偶者分は配偶者が65歳になるまでの期限付きで、子の加算は子どもの年齢から自動で計算します。年額を空欄にすると、令和8年度の配偶者加給年金の額(特別加算込み42.37万円)の手取り概算(約88%)で計算します。2028年4月以降に65歳になる人は、2025年の年金制度改正で約1割少なくなります(計算は年単位なので、2028年に65歳になる人は改正後の額で計算します。2028年1〜3月に65歳になる人は、実際には改正前の額です)。配偶者自身も厚生年金に20年以上加入していて、繰上げや特別支給で65歳より前に年金を受け取る権利を得ると、その時点で配偶者分は止まります。このツールでは配偶者が65歳になるまで計上するので、当てはまるときは差し引いて見るか、配偶者分の年額を0にしてください。
加給年金は老齢厚生年金に付くので、厚生年金を含む行(種類が「厚生年金」か「基礎+厚生」)の受給開始から計上します。厚生年金を繰り下げて待っている間は出ず、繰り下げても増えません。基礎年金だけを繰り下げれば、加給年金は65歳から受け取れます。
「加給年金を受け取る」の欄は、配偶者がいるとき、夫婦のうち年上の人の側にだけ出ます(配偶者分を受け取れるのは年上の人だけのため)。年下の人が65歳になったときに18歳の年度末までの子がいて「子の加算」だけを受け取る場合は対象外です。当てはまるときは、その額を年下の人の「その他収入」に入れてください。
勤め先や国の制度で積み立て、あとから一時金・年金で受け取るお金を、+ 制度を追加 で制度ごとに1行ずつ入れます。行の一番上で種類を選ぶと、入力する項目が切り替わります。
| 種類 | 入れるもの |
|---|---|
| 確定給付企業年金(DB) | 受取開始、受け取り方、年金原資(全額を一時金で受け取る場合の額)、受取期間(終身か5年以上)と給付利率(終身のときは年金の年額・保証期間)、勤続年数。本人の掛金がある会社は、月額・これまでの合計も |
| 企業型DC | 現在の残高・運用利回り・加入した年(和暦つきで選択)、事業主の掛金と自分の掛金(マッチング拠出)、掛金を出す年齢(◯歳になるまで・年齢+1〜70歳から選択)、受取開始(60〜75歳から選択)、受け取り方、年金の受取期間(5〜20年から選択) |
| iDeCo | 現在の残高・運用利回り・加入した年(和暦つきで選択)、自分の掛金と事業主の掛金(iDeCo+)、掛金を出す年齢(◯歳になるまで・年齢+1〜70歳から選択)、受取開始(60〜75歳から選択)、受け取り方、年金の受取期間(5〜20年から選択) |
| 小規模企業共済 | 掛金(月1,000〜70,000円)・加入した年・いまの共済金の額(空欄なら概算)、掛金を出す年齢(◯歳になるまで)、共済金の種類(共済金A・B・準共済金)、受け取る年齢、受け取り方(一括・分割10年か15年・併用) |
| 国民年金基金 | 1人1行。行の中で「+ 型を追加」で口の型(A・B型=終身、I〜V型=確定年金)と年金の年額を足す。掛金(月額・全部の口の合計)、掛金を出す年齢(◯歳になるまで) |
| 中退共・特退共 | 事業主の掛金(月額)・加入した年・いまの退職金の額(空欄なら概算)、退職する年齢、受け取り方(中退共:一時金・分割5年か10年・併用、特退共:一時金・年金・併用) |
確定給付企業年金(DB)は、会社の資料にある年金原資(全額を一時金で受け取る場合の額)と給付利率を入れます。年金で受け取る分は、年金原資を給付利率で運用しながら受取期間で均等に受け取る額として計算し、欄の下に「年金の年額:約◯万円」と出すので、会社の資料の年額と見比べてください。受取期間は終身か5年以上です(確定給付企業年金法)。
終身年金にチェックしたときは、会社の資料にある年金の年額と保証期間(20年以内)を入れます。一時金にできるのは保証期間分だけです(法令で、一時金の額は保証期間分の給付の現価までと決まっています)。「保証期間分を一時金にする」を選ぶと、一時金にした割合ぶん保証期間の間の年金が減り、保証期間の後は全額の年金を一生受け取ります。一時金の額は、会社の資料にある「保証期間分を全部一時金にした場合の額」を入れます。
入力した行は、閉じると「60歳から年金10年(年金原資500万円・給付利率2%)」のような1行の概要になり、行をクリックすると開きます。保存データから読み込んだ行は閉じた状態で出ます。
掛金は円(月額)、残高・受取額は万円で入れます。自分の掛金は毎年の支出として預貯金から出ていき、事業主の掛金は預貯金を通らず残高に入ります。掛金の所得控除で増える手取りは計算に入れていません。「掛金を出すのは◯歳になるまで」は、入力した年齢の年を含みません(60にすると59歳の年まで。法令の「60歳になるまで」と同じ数字にします)。給与・生活費などの「終了年齢」がその年を含むのとは異なります。企業型DC・iDeCo の残高は運用利回りで増え、受け取った分だけ減ります。年金形式で受け取るときは、残高を受取期間で均等に受け取ります(受け取っている間も運用を続ける前提)。
小規模企業共済は、中小機構から届く「掛金納付状況のお知らせ」などにあるいまの共済金の額を入れます。空欄なら、加入した年からいまの掛金を毎月納めてきたとして、予定利率1%(準共済金は掛金の合計)で概算します。共済金は予定利率1%で増える前提で、付加共済金は見込みません。共済金の種類は受け取る理由で決まり(廃業・死亡などは共済金A、65歳以上で掛金を15年以上納めた人の老齢給付などは共済金B、法人成りなどは準共済金)、一括の受け取りは退職所得、分割は公的年金等の雑所得として税を概算します。準共済金は一括だけです。分割は60歳以上で共済金が300万円以上(併用は330万円以上で、一括30万円以上・分割300万円以上)のときに選べるので、条件に合わないときは行の中に「要確認」を出します。任意解約(解約手当金)は扱いません。
国民年金基金は1人1行で、その中の + 型を追加 で口の型と年金の年額(加入員証や「年金見込額のお知らせ」などにある額)を足していきます。掛金は全部の口を合わせた額を入れます。欄の下に「60〜64歳 年12万円、65〜74歳 年36万円、75歳から一生 年24万円」のように、年齢ごとに受け取る額を出します。受け取る年齢と期間は型で決まります(A型・B型は65歳から一生、I型は65〜80歳、II型は65〜75歳、III型は60〜75歳、IV型は60〜70歳、V型は60〜65歳)。年金は公的年金と合わせた雑所得として税を概算し、残高は持ちません。1口目は終身年金(A型かB型)であること、確定年金(I〜V型)の年額の合計が終身年金の年額の合計を超えないこと、加入できるのは自営業など(第1号)と任意加入の人であること、掛金は60歳(任意加入は65歳)になるまでであることを、行の中の「要確認」で知らせます。掛金はiDeCoの上限(月68,000円、2026年12月分から75,000円)に合算します。保証期間中に亡くなったときの遺族一時金は計算に入れていません。
中退共(中小企業退職金共済)・特退共(特定退職金共済)は、会社が全額出す掛金と、届いたお知らせなどにあるいまの退職金の額を入れます。空欄なら、中退共は予定運用利回り1%(掛金を納めた期間が42か月以下なら掛金の合計、12か月未満は0)、特退共は掛金の合計で概算します。付加退職金や、特退共でこれから増える分は見込みません。掛金は退職する年齢の前の年まで計上し、預貯金からは出ていきません。受け取る前の額は、会社の退職金と同じく純資産に入れません。一時金は同じ年の会社の退職金と合わせて退職所得として、分割・年金は雑所得として税を概算します。中退共の掛金額や分割の条件、特退共の年金の条件は、行の中の「要確認」で知らせます(細かな条件は中退共・共済団体の案内で確かめてください)。亡くなったときに遺族が受け取る退職金は計算に入れていません。
企業型DC・iDeCo の残高は、「現在の資産」の投資資産には入れません。受け取りを始めるまで引き出せないため、一覧表・グラフでは投資資産とは別の資産(「企業型DC・iDeCo」)として純資産に入り、「お金が尽きる時期」の判定には使いません。
すでに受け取り始めている制度は、受け取った分を除いて入れます。受取開始をいまの年齢にし、受け取り方を年金(分割)、受取期間を残りの年数にします。企業型DC・iDeCo は現在の残高をいまの額に、DB は年金原資をまだ受け取っていない分の額にします(終身年金は「年金だけ」にして、保証期間を残りの年数にします)。一時金だけで受け取り終えた制度は、行を削除します(このあとに受け取る一時金と控除を分け合う期間の計算に使うときは、退職金の欄に額面で入れます)。受取開始(中退共・特退共は退職する年齢)をいまの年齢より前にすると、今年から受け取り始めるとして計算し(一時金があれば今年受け取ります)、行の中でお知らせします。
受取時の税は、行ごとに「概算して差し引く」(既定)か「差し引かない(手取り)」かを選べます。概算するときは次のように計算し、収入には差し引いた後の金額が入ります(一覧表の「うち受取時の税・社会保険料」で確かめられます)。
・一時金:退職所得として計算します。同じ年の一時金(額面で入れた退職金を含む)は合算し、受け取る年が違っても控除を分け合う期間(その年に DC・iDeCo の一時金を受け取るなら前年以前19年。そうでなく、前年以前9年内に2026年以後に受け取った DC・iDeCo の一時金があれば、2026年以後に受け取った一時金は9年・2026年より前のものは4年。ほかは4年)は、前の一時金と重なる期間の控除を差し引きます。勤続・加入の期間が5年以下の一時金(短期退職手当等)は、控除を引いた残りのうち300万円を超える部分を2分の1にしません。同じ年に短期と5年超の一時金があるときは、控除を2つに分けてそれぞれ計算します。短期の期間が前の一時金と重なる分は、短期の控除から差し引き、その分を一般の控除に回します(控除の合計は変わりません。国税庁の「短期退職手当等Q&A」と同じ計算)。計算開始より前に受け取った一時金(退職金の欄に額面で入れた、受給年齢がいまより前の行や、「年を進める」で受け取り終えた企業年金・iDeCoなどの一時金)も、この期間の計算にだけ使います。年を進めて受け取り終えた一時金は、欄の下に「受け取り済みの一時金」として1行ずつ出ます。使わないときは ✕ で消せます。DB は本人が払った掛金の分を除きます。
・年金:公的年金(手取りから額面に戻します)と合わせた雑所得として、所得税・住民税・国民健康保険(75歳から後期高齢者医療)・介護保険料の増える分を、計算ツール「年金手取り額シミュレーター」と同じ計算で概算します。給与などほかの所得とは合算しないので、60代前半に働いている年は少なめに出ます。
掛金が上限を超えるとき(上限は2026年12月分からの改正後を前提にします。2026年11月分までの現行の上限を超えるだけのときは、注意として知らせます)や、マッチング拠出と iDeCo を同時に入れたとき、受取開始が60〜75歳の外のときなどは、「入力を確認してください」と、その行の中にお知らせします(閉じた行には「⚠ 要確認」の印が付きます)。受取開始が掛金を出す期間の中にあるとき(受け取りを始めると掛金は出せません)や、60歳の時点の加入期間が10年未満で受け取りを始められる年齢が繰り下がるときもお知らせします。企業型DC・iDeCo の行があるときは、一覧の上に「国民年金の加入区分」(iDeCo の行があるとき。既定は自動)と「他制度掛金相当額(DBなどがある場合)」の欄が出ます。どちらも上限の判定に使います。
以前の版で、企業年金・iDeCo の受け取りを「その他収入」に入れて保存したデータを開くと、新しい欄へ移す案内が出ます。新しい欄に移す を押すと、DB は受取額のまま(受取時の税は「差し引かない」)、iDeCo・企業型DC は入力した残高を投資資産から移して、新しい欄に入ります。移す前の状態は、空いている一時保存のパターンに残ります。あとで は次に開いたときにまた案内し、このままにする を選ぶと以後は出ません。
副業・配当・親からの援助など、給与・退職金・公的年金・企業年金以外の手取り収入をまとめて設定します。個人年金保険・満期保険金は、この欄ではなく「積立・貯蓄型商品」の欄に入れてください(受給中の契約や、受取額が年々増える契約も入れられます。両方に入れると二重計上になります)。不動産の家賃収入は、この欄ではなく「収益物件(不動産投資)」の欄に入れてください(ローン返済・経費・空室・売却や、物件の評価額とつながります)。確定給付企業年金(DB)・企業型DC・iDeCo の受け取りは、この欄ではなく、すぐ上の「企業年金・iDeCoなど」に入れてください。
自営業・フリーランス・個人事業主の事業所得は、この欄ではなく「給与収入(手取り)」の欄に入力してください(働いて得る収入は1か所にまとめます)。この欄に入れると、「働く期間を延ばしたら」などの試算が正しく計算されません。会社員の方の副業(本業とは別の収入)は、この欄でかまいません。
相続・贈与・車の売却など、一度だけ入るまとまったお金を、受け取る年(西暦)と手取りの金額で入れます。その年だけ、本人または配偶者の収入として計上し、家計の推移表では「本人 一時収入」「配偶者 一時収入」の行に出ます。名称(任意)を入れると、ライフイベント年表やPDFにその名前で表示されます。金額は0以上で入れます。
相続税・贈与税などの税は計算しません。税を引いた額で入れてください。退職金は「退職金」、満期金・解約返戻金は「積立・貯蓄型商品」、持っている資産を売る場合は「その他資産」の売る年、収益物件の売却は「収益物件」の欄に入れます(両方に入れると二重計上になります)。
「万一のとき」の試算では、亡くなった方の一時収入は計上せず、遺される方の一時収入だけを計上します。親からの相続などは、その親の子である方の欄に入れてください。
以前の版では、一時支出イベントの金額をマイナスで入れて一時的な収入としていました。そのように保存したデータ(共有URL・保存したパターンを含む)を開くと、その行は本人の一時収入へ移ります(金額は正の数になり、名称・西暦はそのままです。家計の推移・資産残高は変わりません)。「万一のとき」の試算では、本人が亡くなった場合にこの一時収入を計上しなくなるため、必要保障額が変わることがあります。配偶者の分や、どちらが亡くなっても受け取るお金だった場合は、入れる欄を見直してください。
4-4. 子どもの教育
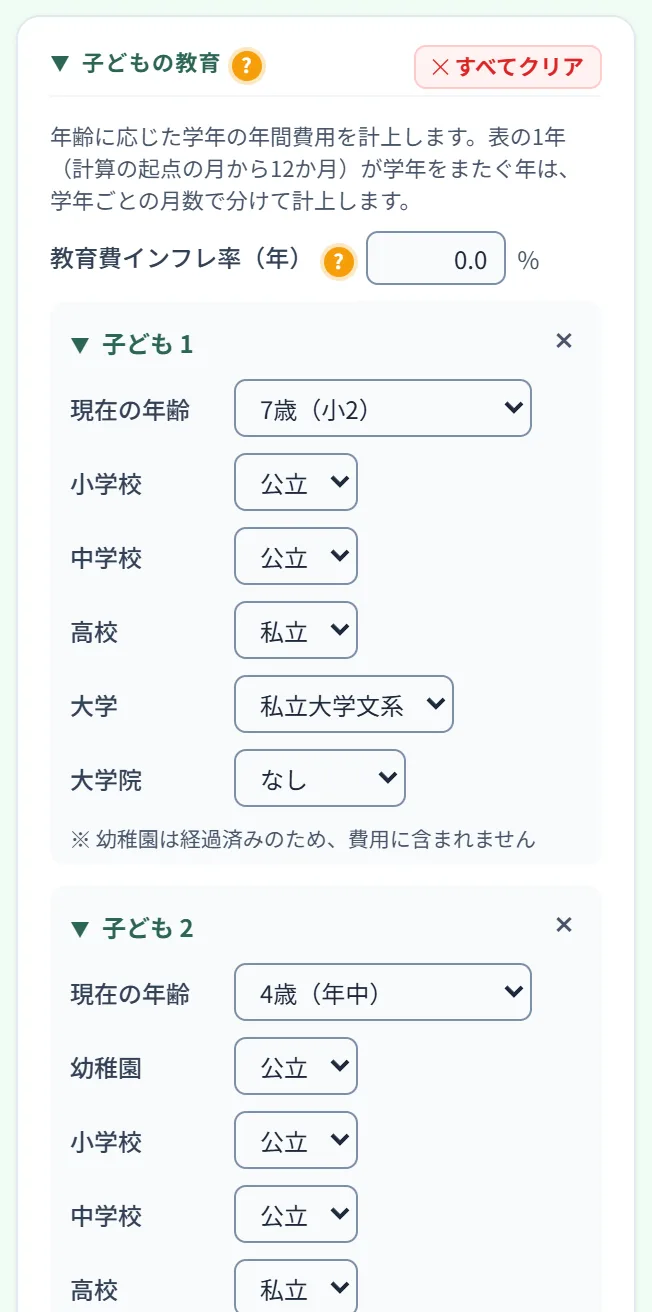
+ 子どもを追加 で、子どもの年齢と進路(幼稚園〜大学)を選びます。
「現在の年齢」のドロップダウンには、0歳より上に ◯年に誕生予定(翌年から3年後まで、遠い年が上)が並びます。出産予定・第2子以降の計画がある場合は、こちらを選んでください。
教育費は3歳になる年から計上されます(例:2029年に誕生予定なら2032年の幼稚園費から)。それより前の年は、一覧表の年齢欄が「—」になります。ライフイベント年表にも「子どもが誕生予定」として並びます。
このツールが自動で入れるのは3歳以降の教育費だけです。出産費用(出産育児一時金を差し引いた自己負担)やベビー用品などの初期費用は「一時支出イベント」に誕生予定の年で、ミルク・おむつ・保育料などの増える生活費は「基本生活費」に期間を分けて入力してください。育児休業で収入が下がる期間があれば、給与収入も期間を分けて設定します。
文部科学省などの統計をもとに、進路に応じた平均額が自動で入ります。高校・大学は「なし」も選べます。専門学校・高専・短大など統計対象外の進路は「なし」にして、必要額を「その他支出」に入力してください。大学院は学部と同額で計算されます(入学金はゼロ)。学年は年度当初(4月1日時点)の満年齢で決まります(3歳=年少、6歳=小1、18歳=大学等1年目)。早生まれの子は実際の学年がひとつ下になるので、年齢の欄でひとつ下の年齢を選んでください。金額を細かく調整したいときは「その他支出」で増減します。
表の1年は「計算の起点の月から12か月」なので、起点が4月でなければ学年(4月〜翌3月)とずれます。学年が変わる年は、起点の学年の残りの月と次の学年の月で年額を分けて計上します(例:11月起点なら、その年の列は「起点の学年×5か月分+次の学年×7か月分」。4月起点なら学年とそろいます)。お子さまの年齢(学年)は、起点の時点のものを選んでください。
入力した現在の年齢より前に終わっている学校段階は、選択欄そのものが表示されません(計算の対象外で、何を選んでも結果が変わらないためです)。たとえば7歳のお子さんなら幼稚園の欄は出ず、「※ 幼稚園は経過済みのため、費用に含まれません」と注記が出ます。年齢を戻せば欄も選択内容も元どおり現れます。
子どもを入れると、欄の下に 児童手当を自動で計上する が出ます(はじめからチェックが入っています)。子どもの年齢から、児童手当(2024年10月分からの制度)を収入に計上します。0〜2歳(3歳の誕生月まで)は月1.5万円、3歳〜高校生年代(18歳の年度末まで)は月1万円、第3子以降は月3万円です。所得制限はなく、税金もかかりません。最初の年の見込み額も表示します。
第3子は、22歳の年度末までの子を上から数えます。18〜21歳の子は、教育費で大学などを選んでいる在学中の年だけ数えます(就職して自分で暮らす子は数えません)。専門学校など大学以外に進む子は、教育費の大学を「なし」にしていると第3子の数えに入らないため、第3子以降の手当が少なめに出ます。月ごとに数えます。生まれ月は年度の中で平均的とみなし、生まれた翌月から高校3年生の年度末(3月)まで計上します。表の1年が学年をまたぐときは、教育費と同じく学年ごとの月数で分けます。試算結果の表・グラフ、万一のとき(必要保障額)の内訳にも「児童手当」として出ます。
以前の版で「その他収入」に児童手当を入れていたデータは、二重に数えないよう、自動計上をオフにして読み込みます。チェックを入れて、その他収入の行を削除すると、子どもの年齢に合わせた額になります。
4-5. 生活費(基本・特別)
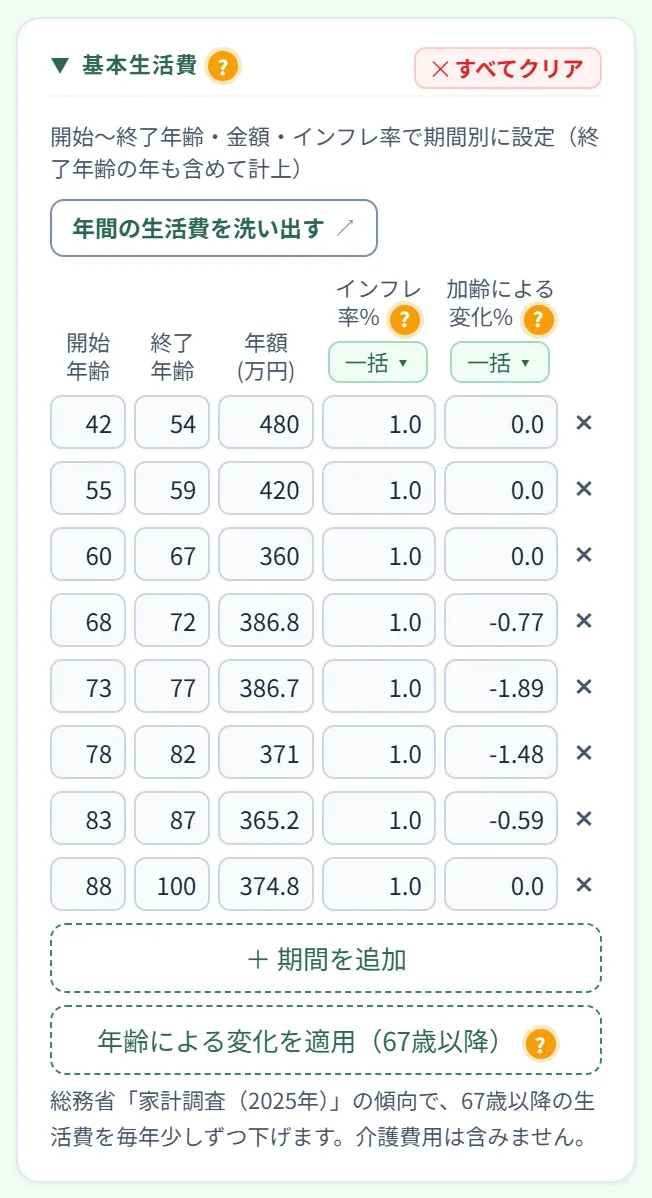
食費・水道光熱費・通信費・日用品など、毎月必ずかかる生活費です。住居費・保険料・教育費は別項目で入れるので、ここには含めません。「インフレ率%」は物価上昇の目安(日銀目標は2%、控えめなら1%前後)。
期間別の行は、いまの年齢から計算期間の最後まで、どの年齢にもちょうど1行入るように並べてください。入っていない年齢があると、その年は基本生活費が0円として計算されます。同じ年齢に2行入っていると、金額が合算されます。どちらも入力チェックでお知らせします(→ 4-11)。別の費用を上乗せするつもりで重ねているなら、そのままで構いません。
「加齢による変化%」は、年齢とともに生活費が変わる分を、物価(インフレ率)とは別に1年あたりの%で入れる欄です(−20〜20%。マイナスなら毎年少しずつ下がり、0.0なら変わりません)。その年の額=年額×(1+インフレ率)年数×(1+加齢による変化)年数です。
行が2行以上あるときは、「インフレ率%」「加齢による変化%」の見出しの下に 一括 ▾ が出ます。押すと、その列の値を全行に同じ値で入れたり、インフレ率を既定の2.0%に戻したり、加齢による変化をすべて0.0にしたりできます。「年齢による変化を元に戻す」は、下の 年齢による変化を適用(67歳以降) で分けた行を前の行にまとめ直し、年額も元に戻します(年額を手で直した行はまとめられないので、加齢による変化だけを0.0にします)。どれも、変える前に欄の中で確かめます。
欄の下の 年齢による変化を適用(67歳以降) を押すと、総務省「家計調査(2025年)」の二人以上の無職世帯の傾向を当てはめます。年齢区分ごとの生活費を、その区分の真ん中の年齢(65〜69歳なら67歳)の水準とみなしてつなぎ、67〜72歳の5年間で−3.8%、72〜77歳でさらに−9.1%、77〜82歳でさらに−7.2%、82〜87歳でさらに−2.9%下げます。68・73・78・83・88歳で行を分け、加齢による変化の欄に1年あたりの減り方を入れて毎年少しずつ下げます(インフレ率はそのまま、88歳以降は変えません)。分けた行の年額には、その年齢になる年の減少も入っています(68〜72歳の行の年額は、68歳になる年の減少を入れた額で、加齢による変化の欄は69〜72歳の4年に掛かります)。率などの詳しい説明は、ボタンの「?」でも読めます。すでに加齢による変化が入っているときは、二重に下げないよう当てはめません。計算期間が68歳より前に終わるときは、結果に表れないことを先にお知らせします。家計調査の平均には、介護が必要になったときの費用(住宅改修・施設の入居一時金など)は十分に表れていないことがあるので、必要なら一時支出イベントの「介護費用」で入れてください。
旅行・冠婚葬祭・帰省費・家具・家電など、毎月ではないが定期的にかかる支出を、年額の平均で設定します。
4-6. 住まい
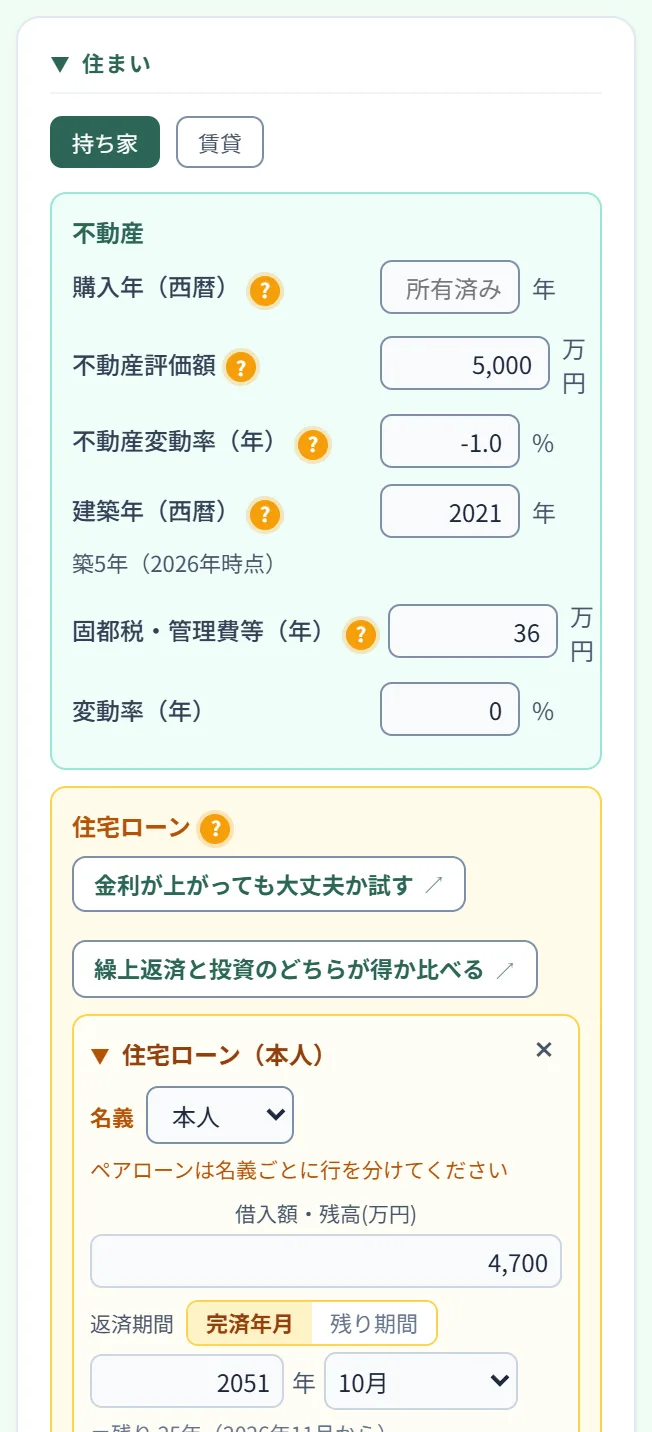
持ち家 と 賃貸 を切り替えて入力します。
● 持ち家の場合
すでに所有している場合は空欄のままにします。将来購入する予定なら購入年(西暦)を入れると、その年から不動産・ローン・固定資産税などが計算に入り、それまでは「購入までの住居費(家賃)」で家賃を計上できます。頭金や購入時の諸費用は「一時支出イベント」に購入年で入力してください(入力がないとお知らせが表示されます)。
マイホームの時価(今売るといくらか)を入力します。不動産ポータルサイトで近隣物件から推定するのが目安。わからなければ購入額か、経過年数に応じて下げた額を入れておきます。「変動率%」は評価額の年あたり増減(建物は時間とともに下落しがち。保守的には-1〜-2%)。
物件が建てられた年(西暦)を入力します。新築で購入したなら購入年、中古ならその物件の新築年です。登記事項証明書や物件広告に「◯年◯月築」として載っています。入力すると右側に「築◯年」と自動表示され、家計の推移表にも各年の築年数が並びます。エアコン・給湯器の交換や外壁塗装などの計画を立てる目安になります(計算には影響しない表示専用の項目です)。
固定資産税・都市計画税・管理費・修繕積立金など、持ち家の保有でかかる年間コストの合計です。インフレを見込むなら変動率をプラスに。0円のままだと、ローンを完済した年からは住居費が0円として計算されます(「持ち家は完済すればタダ」という結果になってしまいます)。基本生活費に含めていない場合は入力してください。0円のままのときは入力チェックでお知らせします。
すでに返済中の方は、当初の借入額ではなく「計算の起点の時点のローン残高」(起点が来月なら、今月の返済を終えた残高)と、返済予定表の最終回の年月(完済年月)を入力してください。このツールはその残高を、起点の月から完済年月までで返すものとして計算するため、当初の借入額・当初の返済期間を入れると、負債も毎年の返済額も実際より大きく出てしまいます。
例:2016年に4,000万円・35年で借りていて、返済予定表の最終回が2051年9月の方は、いまの残高(残高証明書や返済予定表で確認できます)と、完済年月 2051年9月を入力します。表の各年は残高を入れた月の翌月から数えた12か月なので、どの年も1年分(12か月)の返済を計上し、完済の年は完済月までの分を計上します(10月に入れたなら、2026年の列は2026年11月〜2027年10月の返済です)。これから購入する場合は、上の「購入年(西暦)」を入れたうえで、借入予定額と返済期間(◯年◯ヶ月)を入力してください(購入年の1月から返済が始まるものとして計算します)。
配偶者を入力していると、各ローンに「名義」の欄が出ます。ふだんの計算には影響しませんが、「万一のとき(死亡保障)」で団信がどのローンに効くかの判定に使います。ペアローンは名義ごとに行を分けてください。
返済額と利息は月ごとの元利均等返済で計算し、年ごとに合計して表に出します。金利の変更は入力した年の初めから、繰上返済はその年の12回の返済のあとに計算するので、銀行の返済予定表とは少しずれることがあります。
金利は「期間別金利」で設定でき、固定期間終了後の金利上昇(変動移行)も再現できます。繰上返済も入力可能で、方式は「返済額軽減型(毎月の返済額を下げる)」と「期間短縮型(返済期間を縮める)」から選べます。
「期間短縮型」を入れると、返済額はそのままで完済が前倒しになります。そのあとに金利変更や「返済額軽減型」の繰上返済を置いた場合も、短くなったあとの残り期間を基準に返済額を計算し直します(当初の完済予定年には戻りません)。
返済期間の入れ方は、ローンごとに 完済年月 と 残り期間(購入予定のローンでは 返済期間)を切り替えられます。返済中のローン・購入予定のローンとも「完済年月」が初期値です。選ばなかったほうは入力欄の下に換算して表示します(例:「=残り 24年11ヶ月(2026年11月から)」「=2051年9月に完済」)。残り期間は来月から数えた期間で入れてください(今月の返済は済んだものとして数えます)。完済年月は、「年を進める」を押しても変わりません。
住宅ローン控除(減税)は計算に含みません。控除で増える手取りは、控除の期間を区切って「その他収入」に入れてください。給与の手取りに控除分を含めて入れている場合は、控除が終わる年から下げてください。金利を変えた年には返済額を引き直します(変動金利の5年ルール・125%ルールは考慮しません)。
繰上返済の金額がその年の預貯金の見込みを上回っていると、入力チェックでお知らせします(計算自体は入力どおり行われます)。
● 賃貸の場合
開始〜終了年齢、年額の家賃、インフレ率を期間別に設定します。更新後の値上がりや、住み替えによる家賃の変化も期間を分けて表せます。
4-7. 保険料・その他支出
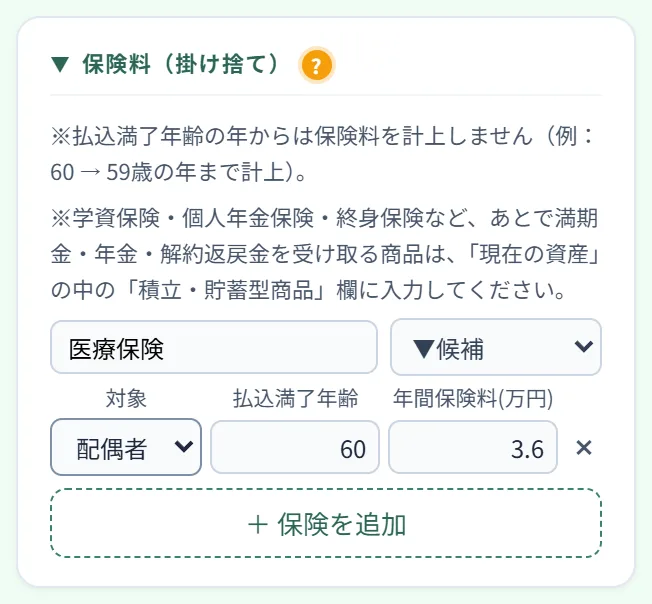
定期保険・医療保険・がん保険・収入保障保険など、保障だけで満期金のない保険の年間保険料です。契約ごとに名称(任意)・対象者(本人/配偶者)・払込満了年齢・年間保険料を入力します。
払込満了年齢は「その年齢に達した年から計上しない」という扱いです。保険証券の「60歳払込満了」ならそのまま60と入力すれば、59歳の年までが計上対象になります(給与・生活費などの「終了年齢」がその年齢を含むのとは異なります。企業年金・iDeCoの「掛金を出すのは◯歳になるまで」と同じ考え方です)。
学資保険・個人年金保険・終身保険のようにあとで満期金・年金・解約返戻金を受け取る商品は、この欄ではなく「現在の資産」の中の 積立・貯蓄型商品 欄に入力します(→ 4-9)。この欄に入れると支出として消えるだけで、資産に残りません。
親の援助など、上の項目に当てはまらない支出を期間と年額で設定します。教育費を平均額から増減させたい場合の調整欄としても使えます。
4-8. 一時支出イベント
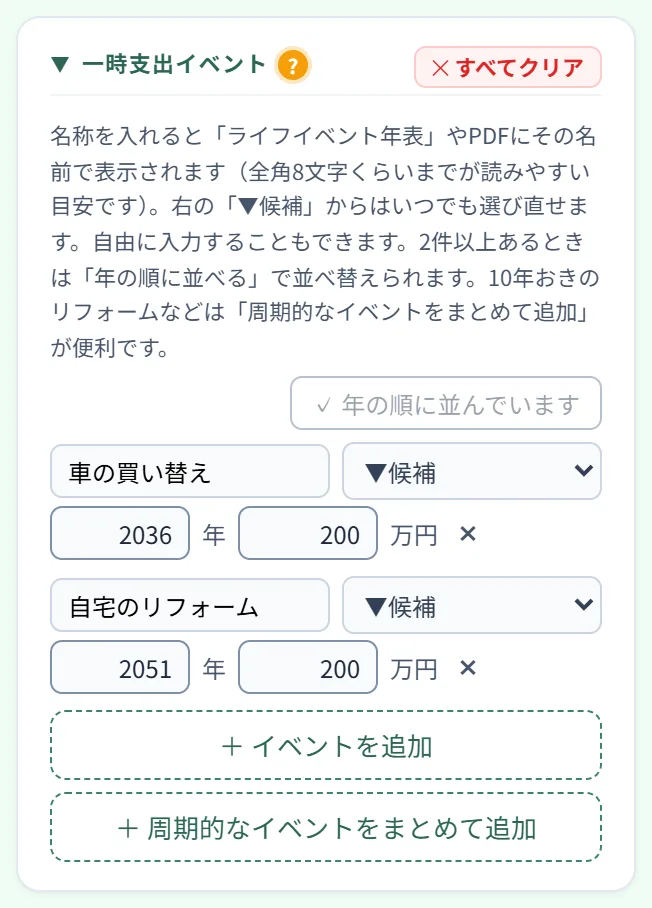
マイホームの頭金・車の買い替え・リフォーム・海外旅行など、一時的にまとまった支出がある年と金額を入力します。名称(任意)を入れると、ライフイベント年表やPDFにその名前で表示されます。
金額は0以上で入れます。相続・贈与・車の売却など一時的な収入は、本人・配偶者の「一時収入」の欄に入れます。
4-9. 現在の資産
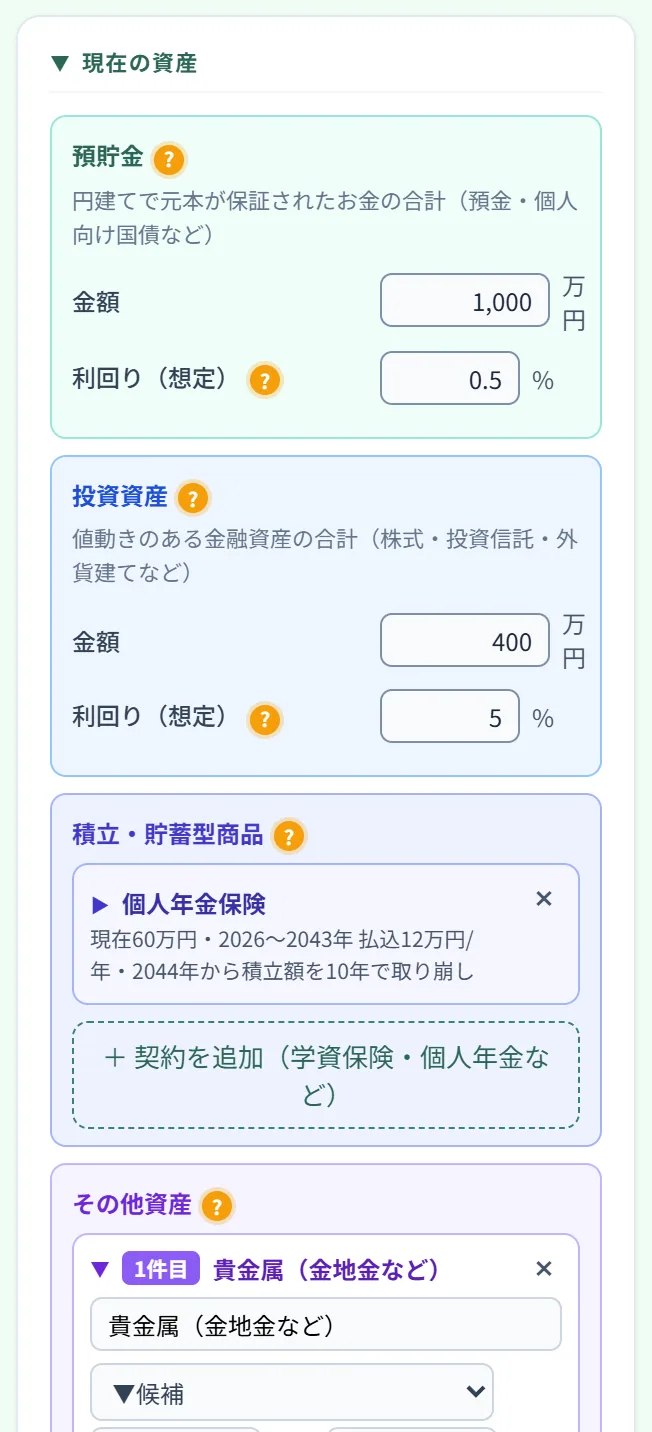
お持ちの金融資産は、銀行・証券会社・口座ごとではなく、「値動きがあるかどうか」で2つのグループに分け、それぞれの合計を入れます。NISA・特定口座といった口座の種類では分けず、中身の商品で分けます。iDeCo・企業型DC はこの2つに入れず、本人・配偶者の「企業年金・iDeCoなど」の欄に入れます(受け取りを始めるまで引き出せないため、別に扱います)。
| 入れる欄 | 分ける基準 | 主な例 |
|---|---|---|
| 預貯金 | 円建てで、元本が保証されている | 普通預金・定期預金(ネット銀行・ゆうちょを含む)、個人向け国債 |
| 投資資産 | 値動き(価格や為替の変動)がある | 株式・投資信託・ETF・REIT、債券(個人向け国債以外)、外貨預金・外貨MMF、NISAで買った投資信託 |
| 企業年金・iDeCoなど (本人・配偶者の欄) | 掛金を出し、受け取りを始めるまで引き出せない | 企業型DC・iDeCo の残高(中身が定期預金でも)、確定給付企業年金(DB)の受取額、小規模企業共済 |
| 積立・貯蓄型商品 | 積み立てて、ある時期から受け取る | 学資保険・個人年金保険・終身保険、財形貯蓄・社内預金 |
| その他資産 | 金融資産ではないが換金できる | 自動車・会員権・美術品 |
| 収益物件(不動産投資) | 人に貸して家賃を得る(これから買う)不動産 | ワンルームマンション・区分マンション・アパート・戸建て賃貸 |
なぜ値動きで分けるのか。預貯金は値動きしないお金として、毎年の収支の出入りや「目標預貯金額」で確保する手元資金に使います。投資資産は運用利回りで増減し、「もし前提が外れたら?」では利回りが外れたときのブレ幅を確かめます。値動きのあるもの(外貨預金など)を預貯金に入れると、リスクを小さく見積もることになります。
円建てで元本が保証されたお金の合計と、その運用利回り。複数の銀行に分かれていても、すべて足して1つの金額にします。利回りは中身の加重平均(下の入力例)で、普通預金はほぼ0%台、定期預金で1%前後、個人向け国債は1〜2%程度が目安。利回りがインフレ率より低いと、実質的な購買力は目減りします。
| 持っているもの | 残高 | 金利 |
|---|---|---|
| 普通預金 | 200万円 | 0.5% |
| 定期預金 | 100万円 | 1.0% |
| 個人向け国債 | 150万円 | 1.7% |
| 預貯金の欄に入れる値 | 金額 450 | 利回り 1.0 |
金額は3つの合計(200+100+150=450万円)です。利回りは、残高の大きいものほど重く数える平均(加重平均)で出します。
(200×0.5 + 100×1.0 + 150×1.7)÷ 450 = 455 ÷ 450 ≒ 1.0%
※ 金利は税引前で計算しています。利息には約20%の税金がかかるため、税引後で見るなら約0.8%(1.0%×0.8)を入れます。
値動きのある金融資産の合計と、その運用利回り。複数の証券口座やNISAに分かれていても、すべて足して1つの金額にします。「運用利回り」は期待利回りとして設定します。全世界株式なら年5〜6%が一つの目安で、株式の割合が下がるほど4%・3%などへ。iDeCo・企業型DCの残高は、この欄ではなく「企業年金・iDeCoなど」に入れます。
| 持っているもの | 残高 | 運用利回り |
|---|---|---|
| NISA(全世界株式の投資信託) | 300万円 | 5% |
| 特定口座(バランス型の投資信託) | 150万円 | 3% |
| 外貨預金(米ドル) | 50万円 | 2% |
| 投資資産の欄に入れる値 | 金額 500 | 利回り 4.1 |
金額は3つの合計(300+150+50=500万円)、利回りは加重平均です。
(300×5 + 150×3 + 50×2)÷ 500 = 2,050 ÷ 500 ≒ 4.1%
※ 外貨預金は値動き(為替)があるので、預貯金ではなくこちらに入れます。NISA は運用益が非課税です。特定口座や外貨預金など課税される分を税引後で見るなら、その分の利回りを0.8倍にします。
保険料や掛金を払い込み、あとから満期金・年金として受け取る商品をまとめて設定します。学資保険・個人年金保険・終身保険・養老保険のほか、財形貯蓄・社内預金・各種共済も同じ形で入力できます。
契約ごとに「現在の積立額(解約返戻金)」「払込の期間と年額」「受取の開始年・年数・金額」を入れます。払込中の積立額も資産として計上されるため、払い込んだお金がバランスシートから消えません。受取開始年を空欄にすれば、終身保険の解約返戻金のように資産として持ち続ける形になります。受取の金額欄を空欄にすると、その時点の積立額を受取年数で割って取り崩します。
「現在の積立額(解約返戻金)」には、保険証券や契約者ページにある今の解約返戻金を入れてください。入れないと、これまで払い込んだ分が計算から抜け落ちます。払込が一度だけ(一時払い)の契約は、払込の開始年と終了年を同じ年にして、その年に払い込む金額を入れます。積立中の評価額は、既定では「現在の積立額+累計払込額」です。多くの貯蓄型保険は払込満了まで解約返戻率が100%未満なので控えめな見積もりになり、増えた分は受取時に純資産の増加として現れます。外貨建て・変額タイプで運用益を見込みたいときは、詳細設定の積立利回りを使います。積立額はすぐには使えないお金なので、「お金が尽きる時期」の判定には含めません(残高があるときは、解約すれば先延ばしできる旨をチェック結果に出します)。保険料の所得控除(生命保険料控除など)による手取りの増加は反映していません。
受取の年額を入れた場合は、その金額を証券どおり受け取り、受取期間が終わると契約は終わります。現在の積立額・払込・積立利回りから計算した積立額の見込みが残っていても、計上しません。契約の欄に「受取開始時の積立額の見込み/受取総額」が出るので、大きく違うときは積立利回りなどを見直してください。残りが大きいときは、試算結果のお知らせに、釣り合う積立利回りの目安も出します。
受取額が年々増える(減る)契約は、受取額の変動率(年)に◯%を入れます。この欄は受取の年額を入れると表示され、受取開始年を1年目として毎年その率で変えます(例:年60万円・年2%なら、2年目61.2万円、3年目約62.4万円)。積立利回りは積立額(解約返戻金)の増え方、受取額の変動率は契約で決まった受取額の増え方で、別々に使います。すでに受け取りが始まっている契約は、受取開始年に実際に受け取り始めた年、年数に全体の年数を入れます(現在の積立額は空欄でもかまいません)。
契約は1件ずつ折りたためます。閉じると「契約名/現在の積立額・払込・受取」の1行だけになり、契約が増えても縦に長くなりません。行をクリックすると開いて、名称・現在の積立額・払込・受取・積立利回りをまとめて編集できます。新しく追加した契約は開いた状態、共有URLや保存パターンから読み込んだ契約は閉じた状態で表示されます。
受取額の税金は計算しません(満期金は一時所得、年金は雑所得)。払い込んだ額より大きく増える契約は、税を引いた手取りの目安で入れてください。受取の年額は、受取1年目の額を入れます(受取額の変動率はそこから毎年かかります)。すでに受け取っている契約も、受取開始年の額です。
iDeCo・企業型DC・小規模企業共済・国民年金基金はこの欄ではなく「企業年金・iDeCoなど」へ、NISA は「投資資産」へ。掛け捨ての保険料は「保険料(掛け捨て)」へ入力します。
自動車・会員権・美術品など、金融資産ではないが換金可能な資産を、種類ごとに何件でも入れられます(+ その他資産を追加)。1件ごとに「種類」「金額」「変動率(%/年)」「売る年」を入れます。金額は、下取りや買取査定の金額が目安です。
種類は自由に入れられるほか、「▼候補」から選べます(自動車・バイク/ゴルフ会員権・リゾート会員権/美術品・骨董品/貴金属(金地金など)/暗号資産/個人への貸付金/事業用の資産)。候補を選んだとき変動率が空欄なら、目安を入れます(自動車・バイクは年−15%、ほかは0%)。新車は数年で大きく値下がりすることを踏まえた控えめな目安なので、実際の値動きに合わせて直してください。
売る年を入れると、その年の年末の評価額を受け取り(家計の推移表の収入「その他資産の売却」)、翌年からは計上しません。車の下取りや会員権の売却などに使います。空欄なら持ち続けます。計算開始年より前の年を入れたときは、売却を計上せず、持ち続ける前提で計算します(入力チェックでお知らせします。すでに売った物なら削除してください)。売却益の税金は計算しません。値上がりして売るもの(暗号資産・金地金・美術品・会員権など)は、売却益に所得税・住民税がかかることがあるので、税を引いた手取りの見込みで入れてください。家計の推移表の「その他資産」は合計の1行で、金融資産 の明細では、2件以上あるときに1件ごとの年末残高も並びます。
ワンルームマンションやアパートなど、人に貸して家賃を得ている(これから買う)不動産を入れます。住んでいる家は「住まい」の欄に入れ、ここには入れません。+ 物件を追加 で何件でも足せます。積立・貯蓄型商品と同じく1件ずつ折りたためます。閉じると「名義・購入年・評価額/家賃/ローン」と手取り収支(月いくら)の1行だけになります。
購入年で、入れる内容が変わります。
| 購入年 | 扱い | 入れる金額 |
|---|---|---|
| 計算開始年より前(例:2019年) | すでに持っている物件 | いまの評価額(売ったらいくら)・いまのローン残高・残りの返済期間 |
| 計算開始年以降(例:2028年) | これから買う物件 | 購入価格・借入額・返済期間・自己資金(頭金+諸費用)。自己資金は購入年に預貯金から出ていきます。空欄なら「購入価格 − 借入額」を出します |
| まとまり | 入れるもの |
|---|---|
| 物件 | 名義(本人/配偶者)・購入年・評価額(購入価格)と、その年あたりの変動率 |
| 家賃収入 | 満室のときの家賃・空室率・家賃の変動率。月額で入れる/年額で入れる を切り替えられます(家賃と経費の両方に効きます。月額は円、年額は万円で入れます。切り替えても計算は変わりません) |
| 経費 | 管理費・修繕積立金・固定資産税・賃貸管理の手数料・火災保険料などの合計と、その変動率 |
| ローン | 借入額(いまの残高)・金利・返済期間(残りの期間)・団信の有無。ローンがなければ空欄。借入額を入れて返済期間が空欄のときは、返済もローン残高も計上されません(入力チェックでお知らせします) |
| 売却・税金 | 売却する年(空欄なら売らない)・取得費(持っている物件だけ。空欄ならいまの評価額)・税率・減価償却費(年額)・償却の終わる年(空欄なら計算期間の最後まで) |
カードの下に、最初の年の手取り収支の目安(家賃 − 経費 − 返済 − 税金を月と年で)と、いま(買ってすぐ)売った場合に残る額(評価額 − ローン残高 − 売却費用)が出ます。業者の説明にある「月々の持ち出し」と見比べてみてください。表の1年は残高を入れた月の翌月から12か月なので、持っている物件も最初の年から1年分(12か月)の返済で目安を出します。
税金は、不動産所得(家賃 − 経費 − ローンの利息 − 減価償却費)に、選んだ税率を掛けた簡易計算です。赤字の年は、給与などの税金が減る分としてプラスに数えます。税率は、ご自身の課税所得に応じた所得税の率(5〜45%)に住民税10%を足した率(15%〜55%)から選びます。「計算しない」にすると、不動産所得の税金の増減を入れずに計算します(売却益の税金は、給与などの所得の大きさと関係なく決まるので、「計算しない」でも計算します)。減価償却費は、確定申告書(青色申告決算書・収支内訳書の「減価償却費の計算」欄)や、購入時に業者から受け取ったシミュレーションにある年額を入れてください。
売却する年を入れると、その年の家賃・経費・返済を計上したうえで、年末に「評価額 − 売却費用(4%)− 売却益の税金 − ローン残高」を受け取り、翌年からは計上しません。持っている物件の売却益は、取得費(購入価格 − これまでの減価償却費)を入れるとその額から、空欄ならいまの評価額から、その後の減価償却を差し引いて計算します(空欄だと売却益の税は少なめに出ます)。売っても借金が残る場合は、マイナスの額になります。購入年(持っている物件は計算開始年)より前の年を入れたときは、売却を計上せず、持ち続ける前提で計算します(入力チェックでお知らせします)。
初期値の考え方。空室率5%、家賃の変動率0%、評価額の変動率−1%、経費の変動率+1%から始まります。家賃と評価額には、インフレで上がる力と、築年数で下がる力の両方が働くので、初期値は打ち消し合う前提にしています。インフレを見込むなら、家賃・評価額をプラスにしてください。どれくらい結果が変わるかは「もし前提が外れたら?」でも確かめられます。エレベーターや外壁などの大規模修繕、エアコン・給湯器の交換は「一時支出イベント」に入れます。
計算の限界。税金は税率を掛けるだけの簡易計算です。損益通算の細かな規定(土地の取得に充てたローンの利息など)、青色申告特別控除、復興特別所得税、法人での保有は扱っていません。売却益の税金も、所有5年超20%・5年以下39%を、評価額から「計算開始時の評価額(購入価格)− 期間中の減価償却費」を引いた額に掛けた目安です。実際の申告や購入の判断は、税理士などの専門家にご確認ください。
4-10. 資産移動・目標預貯金
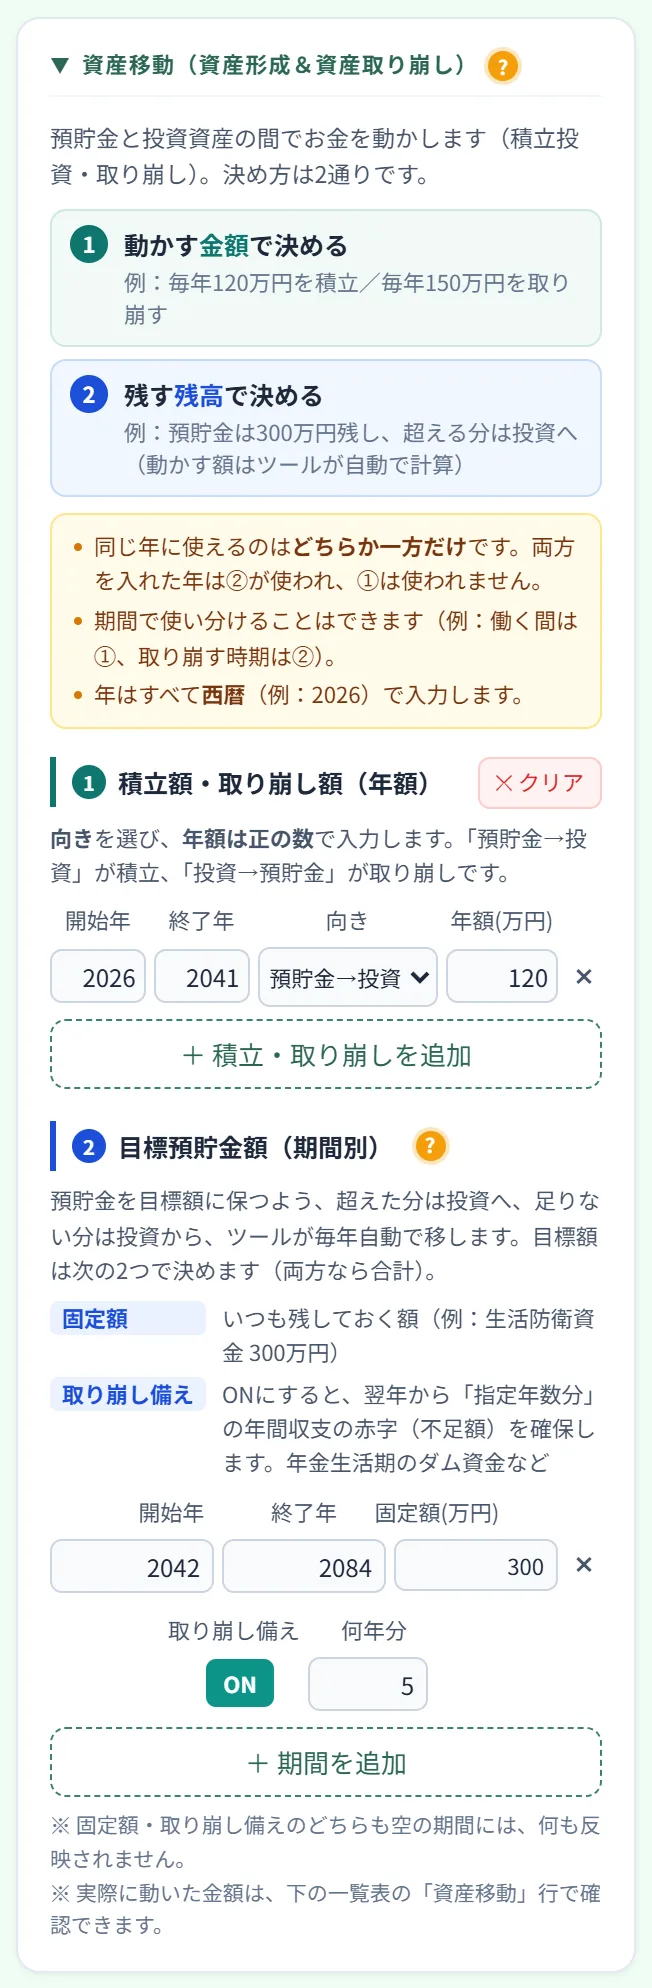
「資産移動(資産形成&資産取り崩し)」は、預貯金と投資資産の間でお金を動かす設定です。少し上級者向けですが、ここを使うと「積立投資」や「老後の取り崩し」を表現できます。
お金の動かし方の決め方は2通りあり、入力欄も上からこの順に並んでいます。同じ年に使えるのはどちらか一方だけです(両方を入れた年は②が使われ、①の入力は使われません)。一方で、「働いている間は①で毎年の積立額を決め、取り崩す時期は②で手元の預貯金を決める」のように、期間で使い分けることはできます(入力ガイドの「積立投資・取り崩し」もこの形で入力します)。
| ① 積立額・取り崩し額(年額) | ② 目標預貯金額(期間別) | |
|---|---|---|
| 何を決めるか | 毎年動かす金額(お金の流れ) | 預貯金に残しておく残高 |
| 入力の例 | 「毎年120万円を積立投資」 「65歳から毎年150万円を取り崩す」 | 「生活防衛資金として300万円を残す」 「年金生活では5年分の赤字を残す」 |
| 自動で決まるもの | 預貯金の残高 | 毎年の積立額・取り崩し額 |
| 向いている人 | 積立額や取り崩し額が決まっている | 手元にいくら置くかを先に決めたい |
家計の言葉に置き換えると、①は「毎年いくら使う・回すか」という収支(お金の流れ)の視点、②は「手元の預貯金をいくらに保つか」という残高(バランスシート)の視点です。会計に慣れた方なら、①はキャッシュフロー計算書、②は貸借対照表の見方、と考えると分かりやすいでしょう。どちらで入れても、結果は家計の推移表の「資産移動(+積み増し/−取り崩し)」の行(動かした額)と「預貯金」の行(残高)の両方で確認できます。
②(目標預貯金)を設定していない年は、①を反映したあとで預貯金が足りなくなると、足りない分だけ投資資産から自動で取り崩します(預貯金は0円で止まり、黒字の年は預貯金に残ります)。投資資産も尽きると預貯金がマイナスになり、その年が「金融資産が底をつく年」になります。手元に一定の預貯金を残しながら取り崩したい場合は、②の目標預貯金を設定してください。
以前の版で「預貯金が尽きた年に投資資産から取り崩す設定を入れる」ボタンで入った「0万円」の目標預貯金の行は、不要になりました。削除すると、その期間の黒字が投資へ移されず預貯金に残る計算になります。
この欄は既定では畳まれています。+ 積立・取り崩しを設定 を押すと開きます(「現在の資産」と同じ形です)。共有URLや保存パターンに設定が入っている場合は、はじめから開いた状態で表示されます。
🧭 はじめての方向け 入力ガイド の「詳細設定」に「積立投資・取り崩し」があります。使うほう(①積立投資・②取り崩し)にチェックを入れ、毎月の積立額と何歳まで続けるか、取り崩しを始める年齢と預貯金に残しておく年数を答えるだけで、この欄が自動で埋まります。取り崩しを始める年齢は、公的年金の受給開始年齢が初期値として入ります。
この2つの欄の「開始年」「終了年」は、年齢ではなく西暦(例:2026)で入力します。年齢のつもりで「65〜85」のように入れると、その期間はどこにも当てはまらず計上されません(お知らせが出ます)。
毎年いくら動かすかを直接決めます。行ごとに向きを選び、金額は正の数で入力します。預貯金→投資 が積立投資、投資→預貯金 が取り崩しです。金額欄にマイナスを打っても、向きの選択のほうが優先されます(欄の表示も正の数に戻ります)。
動かした結果の預貯金残高は、家計の推移表の「年末の残高」ブロックにある「預貯金」の行に反映されています(→ 5. 結果の見かた)。
各時点で確保しておきたい預貯金の目標額です。毎年いくら動かすかは自分で決めず、これを上回る分は自動で投資へ、下回る分は投資から取り崩して補います。資産形成期は生活防衛資金などの確保額を固定額に、年金生活期は取り崩し備えをONにして取り崩し額の数年分(ダム資金)を設定するのがおすすめです(「何年分」は標準5年、より保守的に7年・10年も可)。
固定額と「取り崩し備え」は、どちらか一方(または両方)が必要です。どちらも空のまま期間だけ足した行は、目標として成立せず何も反映されません(お知らせが出ます)。両方を設定した場合は「固定額+数年分の備え」が目標額になります。
取り崩し備えの目標額は、その年の翌年から「何年分」の年間収支(収入−支出)を合計して、赤字(不足)になる額です。たとえば年金生活で毎年120万円の赤字なら、5年分で600万円を預貯金に残し、それを超える分は投資資産のまま運用します。赤字の見込みが変われば、目標額も毎年自動で変わります。年間収支には一時支出イベントも含まれるため、大きな出費の数年前から目標額が上がります。計算期間の最後の「何年分」の年は、先の年が期間の外になるので、何年分そろう最後の年の目標額を据え置きます(期間の終わりで目標額が0に向かって減ることはありません)。
目標預貯金額を設定した期間は、目標を満たすように資産移動が自動で計算されます。その期間に「積立額・取り崩し額(年額)」へ手入力した金額は使われません(目標預貯金が優先)。目標を設定していない期間は、手入力した資産移動がそのまま使われます。実際に動いた金額は、家計の推移表の「資産移動(+積み増し/−取り崩し)」の行で確認できます。
投資資産が尽きて目標を維持できなくなった年からは、一覧表の目標額に「※」が付きます。
取り崩しの途中で投資資産が尽きてしまう場合は、「○○年で投資資産が足りなくなります」というお知らせが表示されます。表示されたら、支出・収入・利回り・目標額などの前提を見直してみましょう。
4-11. 入力チェック(メッセージ)
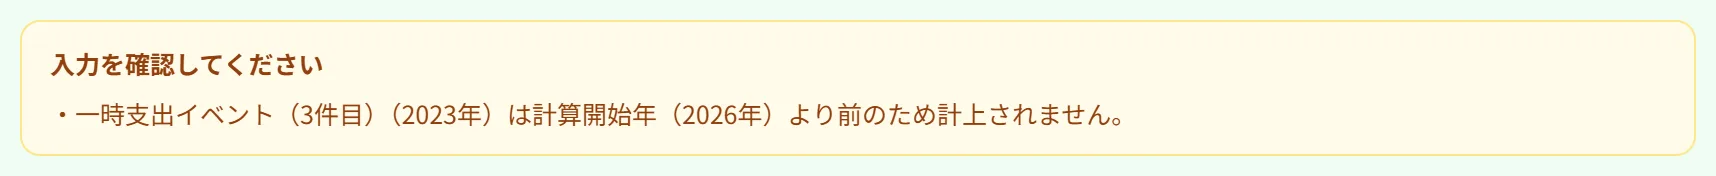
入力に気づきにくい問題があると、結果エリアの上にその場でメッセージが表示されます。計算は続きますが、結果の読み方が変わることがあるので確認してください。同じ種類のメッセージが何件も出るときは、1件だけ表示して「(ほか◯件)」とまとめます。何も入力していないあいだは表示しません。このメッセージは PDF の表紙(件数)と巻末の「入力条件」のページ(一覧)にも載ります。
| 主なメッセージ | 意味 |
|---|---|
| 本人の現在の年齢が未入力です | 年齢を基準に収入・支出の期間を判定するため、入力しないと計算できません |
| 基本生活費が入力されていない年齢があります(◯〜◯歳・計◯年) | いまの年齢から計算期間の最後までのうち、どの行にも入らない年齢(途中・最初・最後のどこでも)。その年は基本生活費0円として計算され、資産が実際より多く見えます。賃貸のときは家賃も同じように見ます |
| 基本生活費の期間が重なっている年齢があります(◯〜◯歳) | 同じ年齢に2行以上入っていて、金額が合算されます(例:45歳は 480+120=600万円/年)。別の費用を上乗せするつもりでなければ、期間を見直してください。賃貸のときは家賃も同じように見ます |
| ◯◯(◯歳〜◯歳)は、計算開始時点の年齢より前に終わっています/計算期間より後に始まります | 入力しても1円も計上されない行があるときのお知らせ。収入・生活費・住居費・退職金・年金・保険料など全項目を、期間の前後どちらの方向についても見ています |
| ◯◯は計算開始年より前のため計上されません | 過去の西暦を入れたイベント・資産移動・目標預貯金は使われません |
| ◯◯の年(◯〜◯)は、年齢で入力されているようです | 資産移動・目標預貯金の年欄に年齢を入れたときのお知らせ。西暦(例:2026)で入力し直してください(→ 4-10) |
| 目標預貯金は、固定額も「取り崩し備え」も設定されていないため何も反映されません | 期間だけ足した行のお知らせ。どちらか一方を設定してください(→ 4-10) |
| ◯◯の期間が逆転しています | 開始が終了より後になっている行。その期間は計上されません |
| 目標預貯金の期間が重複しています | 重なった年は先に入力した行だけが使われます(単一の目標額を指定する欄のため) |
| 払込満了年齢が未入力です | その保険契約の保険料は計上されません |
| 繰上返済(◯年・◯万円)は、その年の預貯金の見込みを上回ります | 実行するには投資資産などの取り崩しが必要、というお知らせ(計算は入力どおり行われます) |
| マイホームの「固都税・管理費等」が0円のままです | ローン完済後の住居費が0円として計算されます |
| 住宅ローン/収益物件「◯◯」のローンは、返済期間が未入力のため、返済もローン残高も計上されません | 借入額だけ入っていて、返済期間(完済年月)が空欄のローン。完済年月にいまより前の年月を入れたときも、この状態になります |
| 収益物件の売却年/その他資産の売る年は、購入年(計算開始年)より前のため、売却は計上されません | 持ち続ける前提で計算しています。すでに売った物なら削除してください |
| 不動産の購入年に一時支出イベントが入力されていません | 頭金・諸費用の入れ忘れの可能性(全額ローンなら入力不要) |
| 資産移動のうち ◯年 は目標預貯金が設定されているため使用されません | その期間は目標預貯金が優先されます(→ 4-10) |
収入・生活費・住居費などで期間が重なっている場合は、重なった行がすべて合算されます(以前は先に入力した行だけが使われていました)。「家賃収入」と「ローン返済分の相殺」のように性質の違う金額を分けて入力しても、両方が正しく計上されます。重複のお知らせが出るのは、単一の目標額を指定する「目標預貯金」と、すべての年齢にちょうど1行入るのがふつうの「基本生活費」「家賃(賃貸のとき)」です(基本生活費・家賃は合算したうえでのお知らせです。上乗せのつもりならそのままで構いません)。
結果(グラフと表)の見方
入力エリアの下に、2つのグラフと1つの一覧表が表示されます。ここが「ライフプランの答え合わせ」です。
2つのグラフ
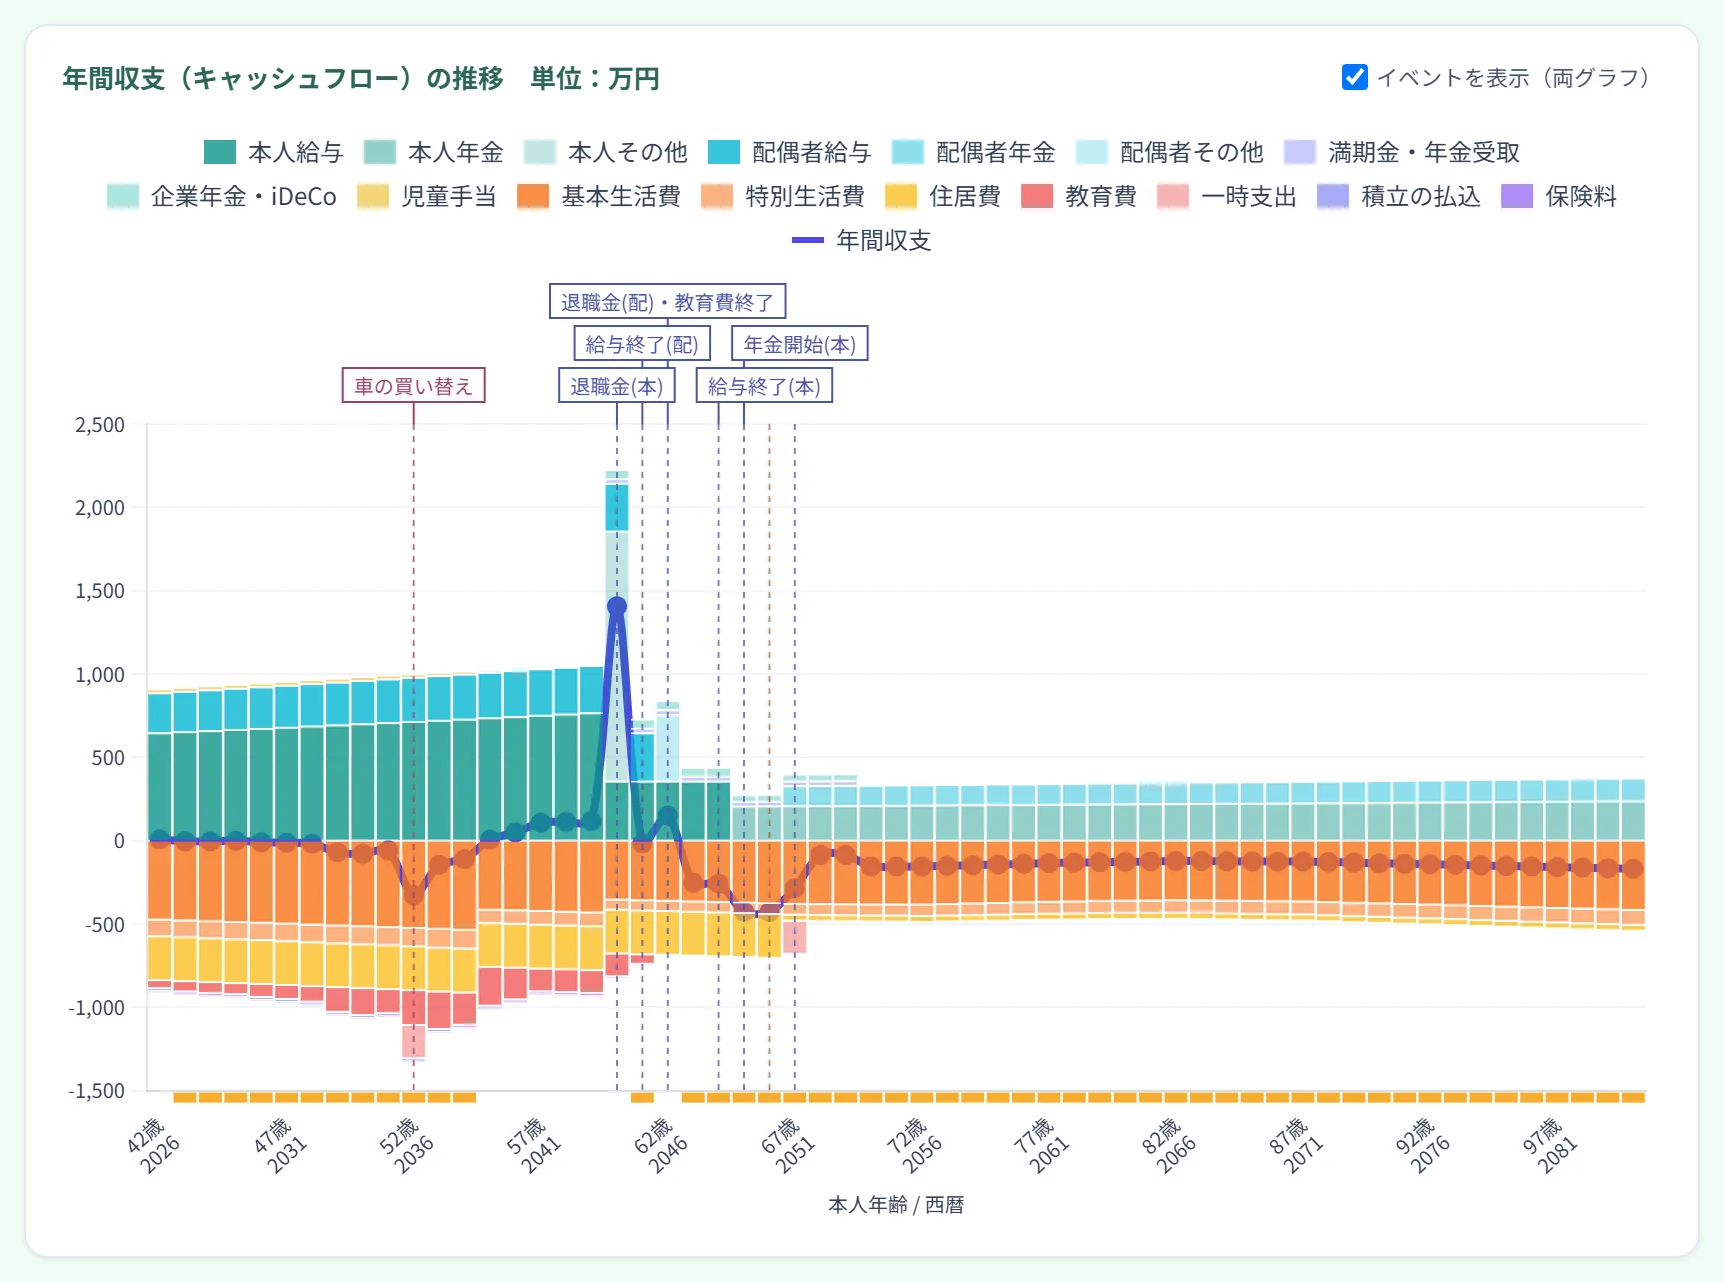
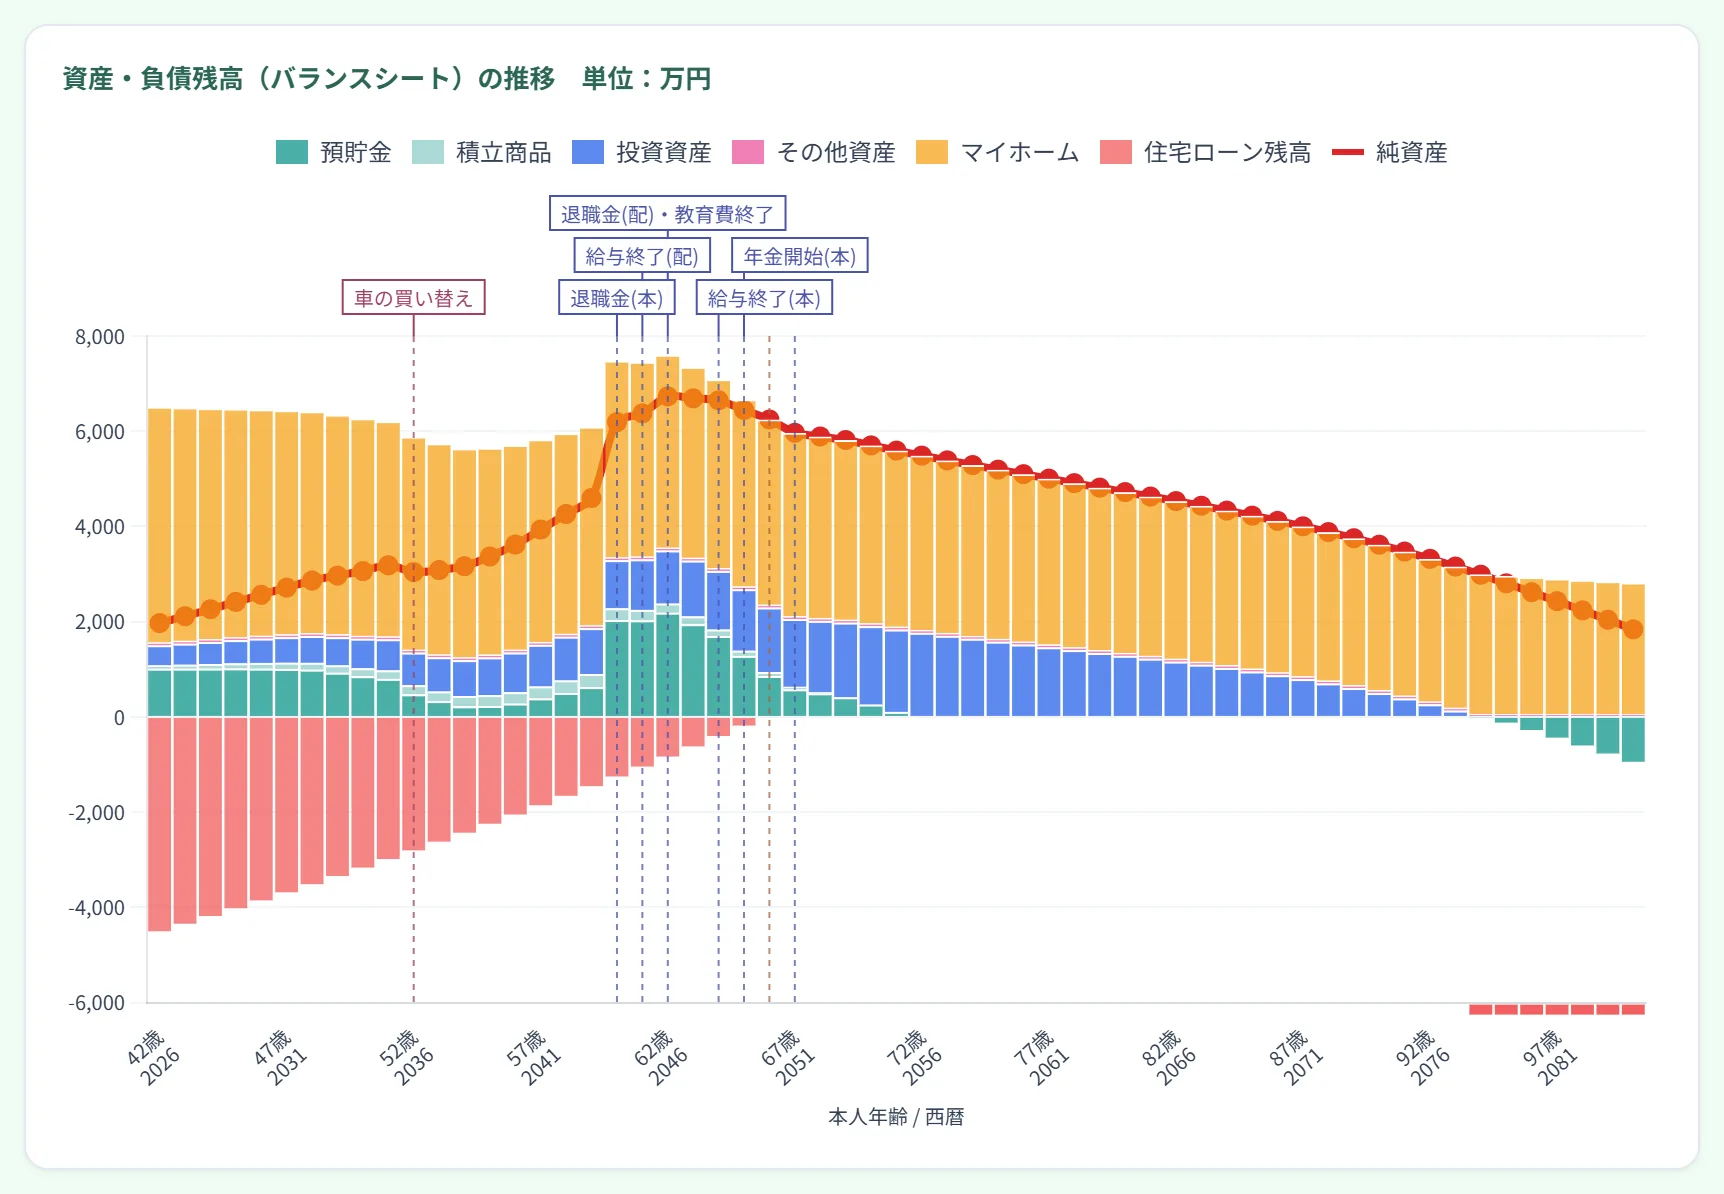
① 年間収支(キャッシュフロー)の推移
その年の「収入−支出」を棒グラフで表します。プラスならその年は黒字、マイナスなら赤字です。教育費のピークやリタイア後など、赤字になりやすい時期がひと目でわかります。凡例には、計算期間のどこかで金額がある項目だけが並びます(入力していない項目は出ません。2つのグラフとも同じです)。棒にマウスを乗せる(スマホはタップ)と、その年の内訳と合計が出ます(年間収支のグラフは収入合計・支出合計・年間収支、資産・負債残高のグラフは資産合計・負債合計・純資産)。
② 資産・負債残高(バランスシート)の推移
預貯金・投資資産・不動産などの資産と、住宅ローンなどの負債の残高、差し引きの純資産を表します。住宅ローン残高は0より下に描かれます。預貯金・投資資産などの金融資産が将来にわたってマイナスに沈まないかが、もっとも大事な確認ポイントです。
2つのグラフの「イベント」マーカー
年間収支と資産・負債残高の両方のグラフには、退職金の受取・公的年金の受給開始・住宅ローンの完済・給与収入の終了・教育費の負担終了・住宅購入・子どもの誕生予定・一時支出が起きる年に、縦の点線と短いラベル(「退職金」「年金開始」「ローン完済」など)が入ります。残高の山や谷がどの出来事と重なっているかを、年表に戻らずにグラフの上で読めます。年間収支の段差(給与終了・年金開始・退職金など)も、どの出来事によるものかがその場で分かります。配偶者のイベントがある試算では、本人の分に「(本)」、配偶者の分に「(配)」が付き、「退職金(本)」「退職金(配)」のように見分けられます(配偶者がいない場合や、ローン完済・教育費終了など人に紐づかないイベントは無印です)。同じ年に複数あるときは「退職金(配)ほか」のようにまとめて表示し、マウスを乗せる(スマホはタップ)と、その年の出来事がすべて出ます。
スマホでは、ラベルの代わりに番号付きの丸が付き、資産・負債残高グラフのすぐ下に「① 2038年(54歳)退職金」のような凡例が並びます(番号は2つのグラフで共通なので凡例は1つです)。年間収支グラフ見出しの右の ☑ イベントを表示(両グラフ) を外すと、両方のグラフから点線とラベルが消えます(この画面を開いている間は設定が保たれます)。年表と同じ情報源から作っているので、両者が食い違うことはありません。
ライフイベント年表
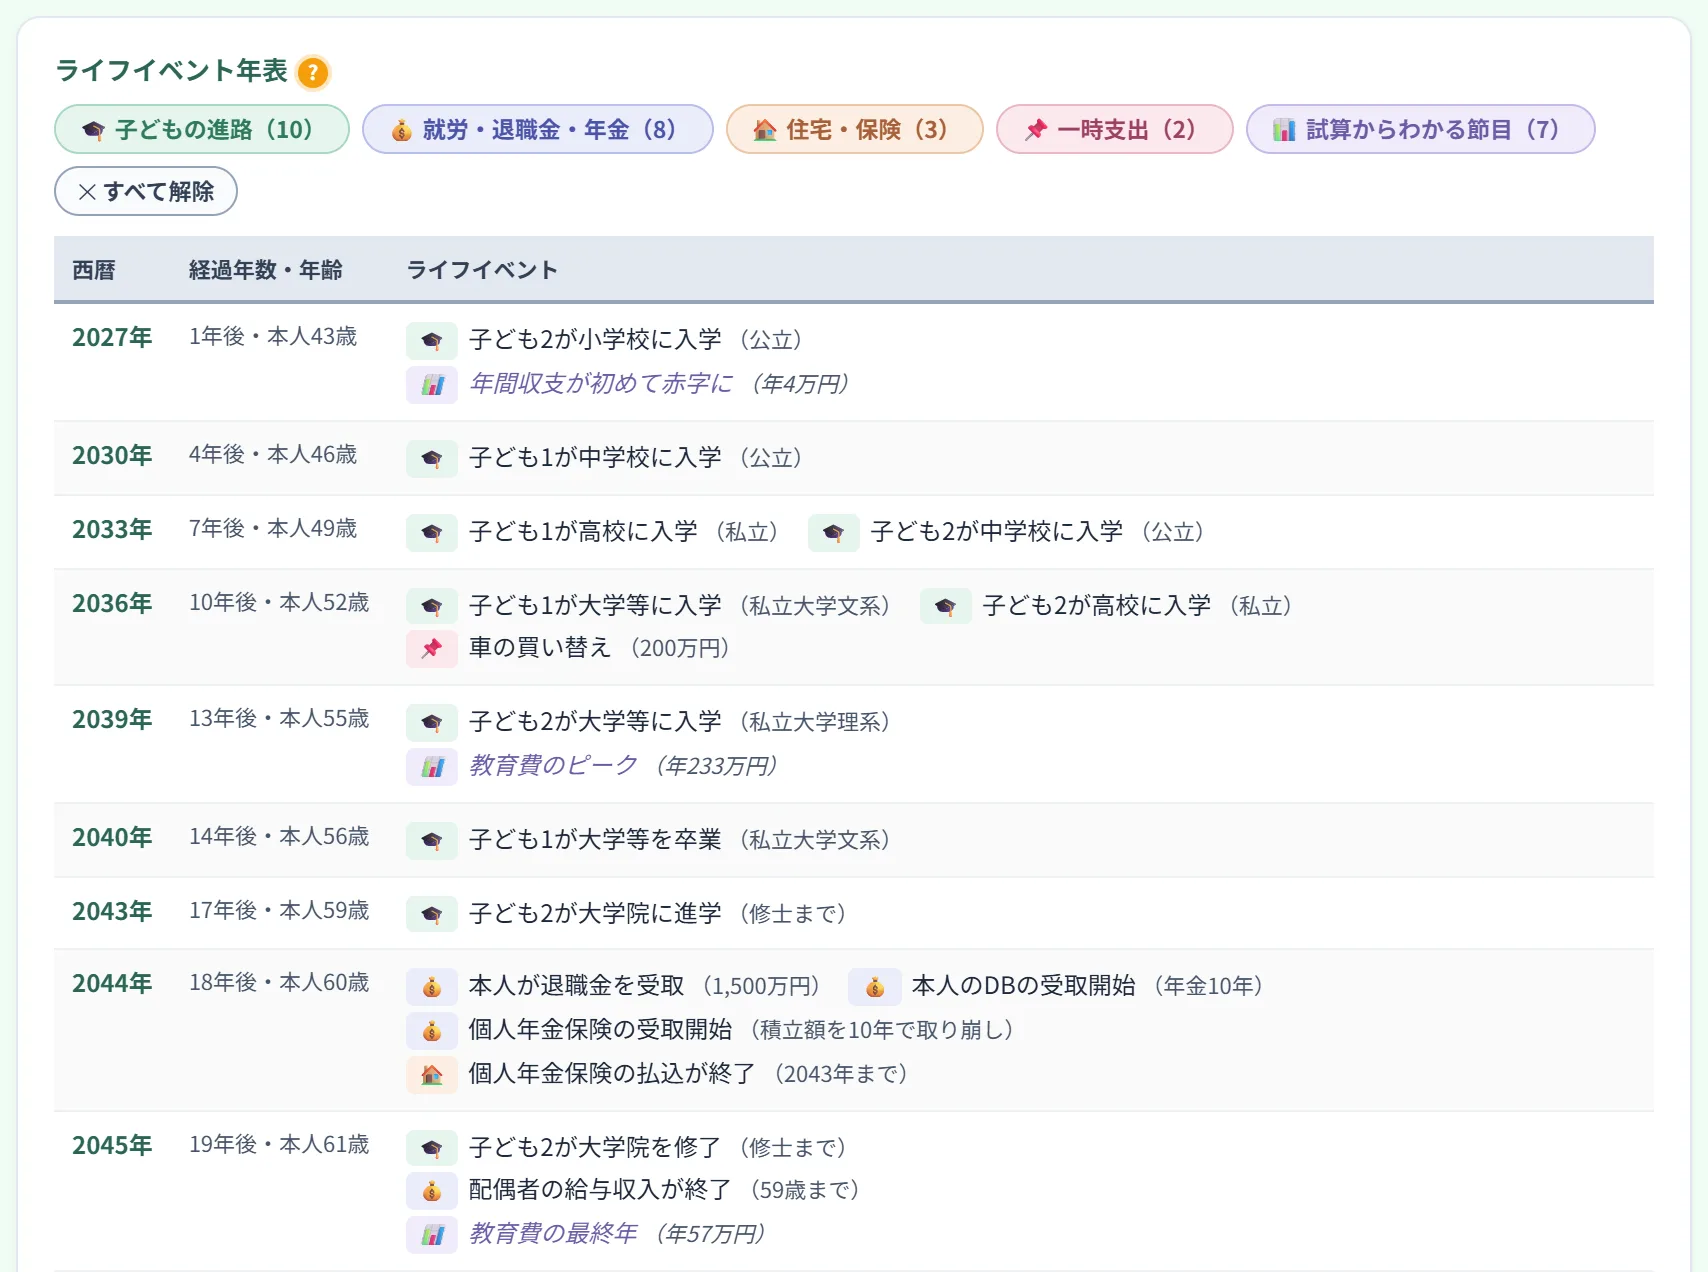
入力内容から、子どもの誕生予定・入学・卒業、退職金の受取、公的年金の受給開始、住宅の購入・ローン完済、保険料の払込終了、一時支出イベントなどを自動で抜き出し、西暦と年齢の軸で時系列に並べます。上のボタンで区分ごとの表示・非表示を切り替えられます。表示するのは計算期間の中の出来事だけで、進路で「なし」を選んだ段階の入学は表示しません。
いちばん右の 「試算からわかる節目」 だけは、入力した予定ではなく計算の結果から出てくるものです。次の項目が並びます。
| 節目 | 意味 |
|---|---|
| 年間収支が初めて赤字に | 収入より支出が多くなる最初の年(初年度から赤字なら「当初から年間収支が赤字」) |
| 教育費のピーク/最終年/負担が終了 | 教育費がいちばん重い年と、終わる年 |
| 純資産のピーク | 資産−負債がいちばん大きくなる年 |
| 投資資産の取り崩しが始まる | 預貯金だけでは足りなくなり、不足分を投資資産から取り崩し始める年 |
| 金融資産が尽きる/純資産がマイナスに転じる | もっとも重い警告。前提の見直しが必要です |
財務チェックパネルのカードが「いつ起きるか」を1点で示すのに対して、年表ではほかの予定との前後関係が読み取れます。たとえば「投資資産の取り崩しが始まる年が、子どもの大学入学と重なっていないか」といった確認ができます。
家計の推移表(一覧表)
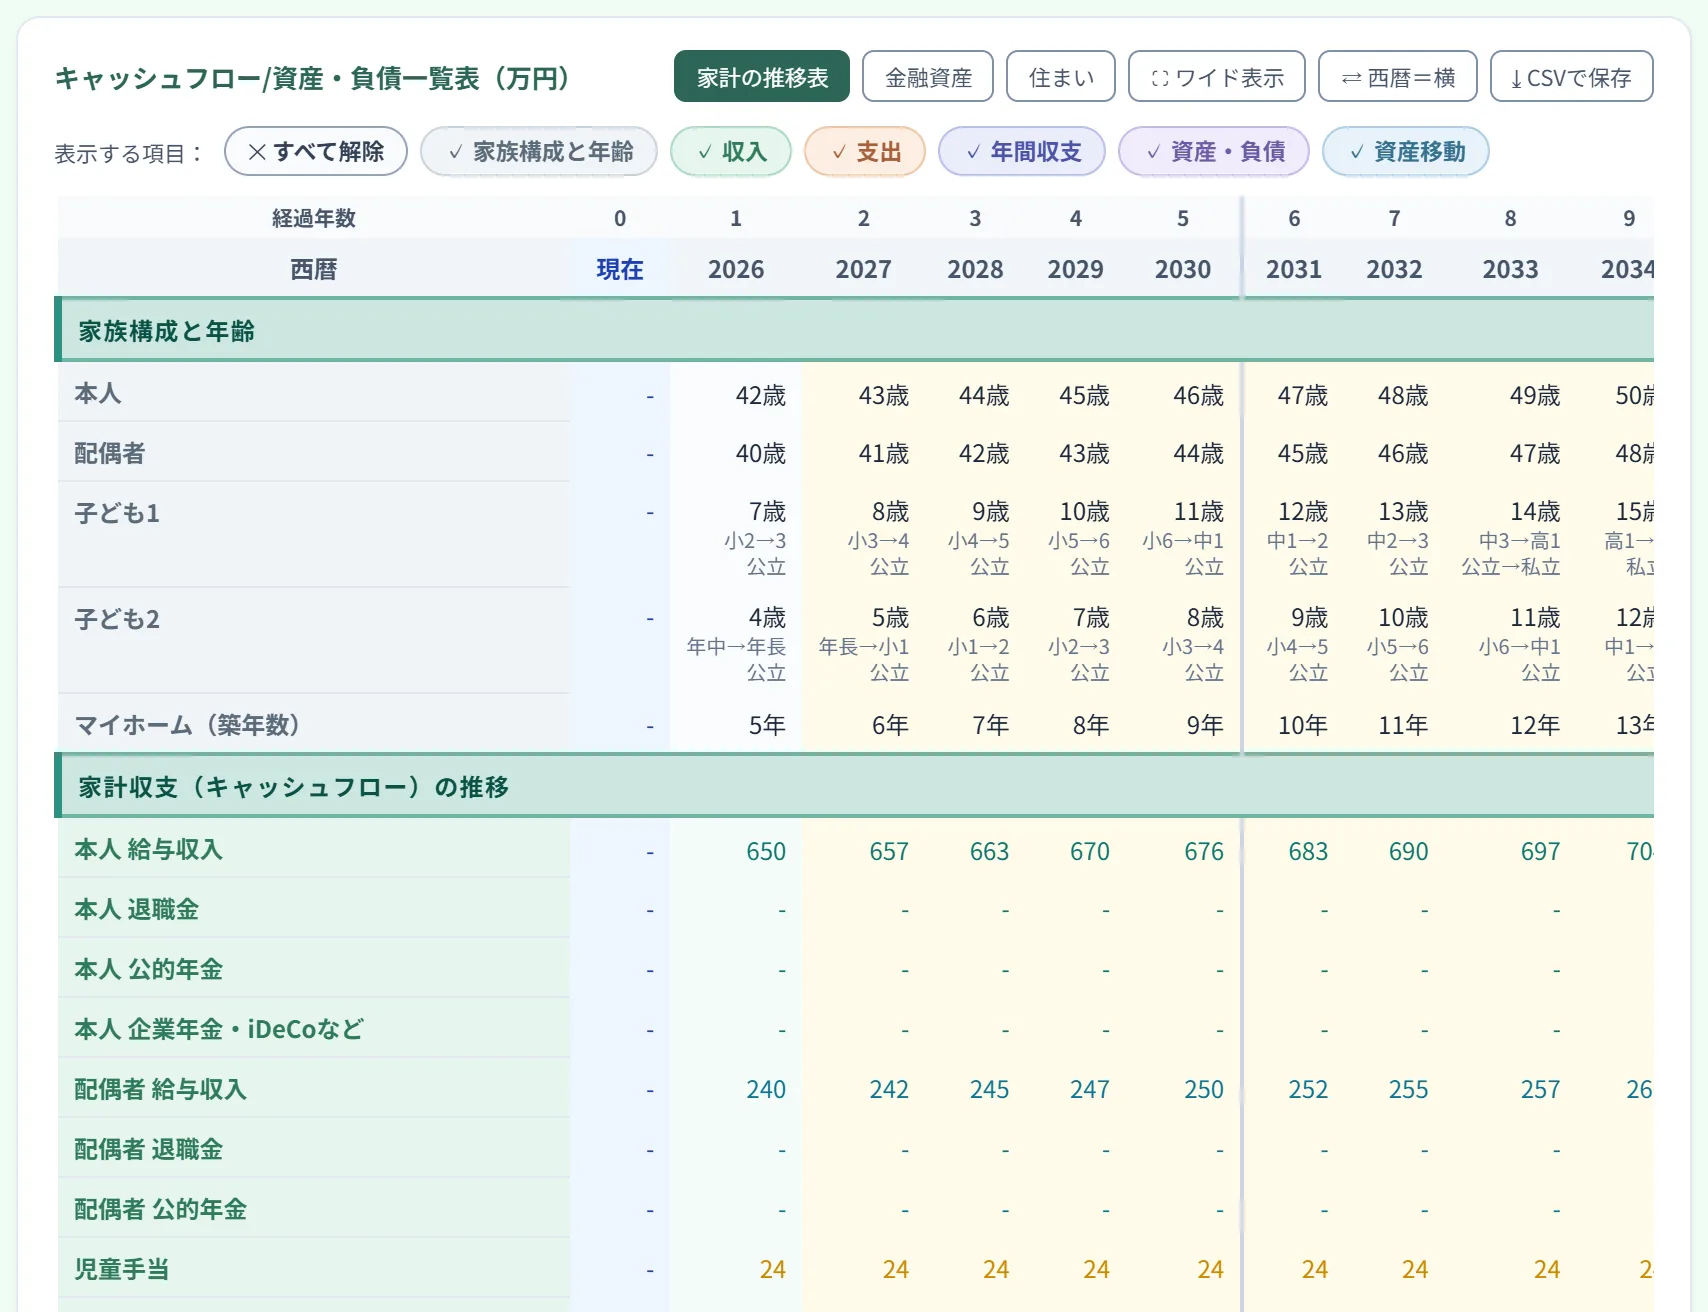
1年ごとの数字は「キャッシュフロー/資産・負債一覧表(万円)」にまとまっています。表の各年は、計算の起点(ツールバーの 📅 期間 の「◯年◯月から」)の月から数えた12か月です(11月起点なら、2026年の列は2026年11月〜2027年10月。列の西暦は、その12か月が始まる年です)。入力した預貯金・ローン残高は「起点の時点の額」で、そこから先の収入・支出・返済をどの年も12か月分計上します。表の下にも、各年がいつからいつまでかを書いています。画面の表では、お子さまの年齢の下に学年と公立/私立を小さく出します。学年が変わる年は「高1→2」「中3→高1」のように、公立/私立が変わる年は「公立→私立」のように出ます(PDF の表は年齢だけで、公立/私立は「入力条件」のページで確かめられます)。表の上のボタンと、その下の「表示する項目」で見え方を調整します。PDFでは、それぞれ「家計の推移表」「金融資産の明細」「住まいの明細」「収益物件の明細」という表題で出力されます。
| ボタン | はたらき |
|---|---|
| 家計の推移表 | 2つのグラフの全項目を1つの表にまとめて表示(通常はこちら) |
| 金融資産 | 預貯金・投資資産・その他資産・積立・貯蓄型商品・企業型DC・iDeCoなどのまとまりごとに、色分けして年ごとに表示(預貯金・投資資産以外は使っているときだけ)。各まとまりは上から足すと年末残高になります(例:預貯金 = 年初の残高 + 利息 + 年間収支 + 投資資産との移動)。資産移動は、その口座が増える向きを+で示すので、投資資産へ積み増した年は預貯金が−、投資資産が+になります。最後の「まとめ」に運用益の計と金融資産の合計。運用益は前の年の残高に運用利回りを掛けた見込みで、入ってくるお金ではなく値上がり分です。 「企業型DC・iDeCoなど」は、年初の残高 + 掛金(自分)+ 掛金(会社)+ 運用益 − 受取 = 年末残高の形で、掛金の拠出状況を年ごとに確かめられます(会社の掛金・受取は、ある年だけ行を出します)。数えるのは残高を持つ企業型DC・iDeCo・小規模企業共済で、制度が2つ以上あるときは「うち 本人 iDeCo」のように制度ごとの掛金・年末残高も並びます。受取は残高から出ていく税引前の額で、家計に入るのは税・社会保険料を引いた額です。確定給付企業年金(DB)・国民年金基金の掛金はここには入らず、家計の推移表の「企業年金・iDeCoの掛金」にだけ入ります。運用益は小規模企業共済では予定利率(1%。準共済金は0%)で見込み、「まとめ」の運用益の計には入れません(受け取るまで使えないため) |
| 住まい | 持ち家のときに表示。上の「住居費(その年に払う額)」は、ローンの通常返済 + 繰上返済 + 固都税・管理費等(+ 購入前の家賃)を上から足すと「住居費 計」になり、家計の推移表の「住居費」と同じ額です。下の「住宅ローンの中身」に、適用金利・返済のうち利息と元金・年末のローン残高(ローン設定時のみ) |
| 収益物件 | 収益物件を入れたときに表示。「家賃収入」(満室時の家賃 − 空室による減少)、「支出」(経費 + ローン返済 + 税金の増減 + 購入時の自己資金)、「手取りの収支」、税金の計算の中身(利息・減価償却費・不動産所得)、売った年の内訳、「物件の価値とローン」(評価額・年末のローン残高・評価額 − ローン残高)を年ごとに表示。物件が2件以上あるときは、表の上の「表示する物件」で全物件の合計と物件ごとを切り替えられます(PDFには合計と物件ごとの両方が出ます) |
| ⛶ ワイド表示 | 入力欄を一時的に隠して、表を画面いっぱいに広げる |
| ⤓ CSVで保存 | いま表示している表(家計の推移表・金融資産・住まい・収益物件)を、表計算ソフト(Excel など)で開ける CSV ファイルで保存する。縦横の向きは画面の表と同じ(西暦=横なら項目が行・年が列、西暦=縦なら年が行・項目が列)で、金額は万円の数値(「-」は空欄)。家計の推移表で「表示する項目」から自分で外した項目は書かない(ファイル名に「(一部の項目)」が付く)。西暦=縦の表で最初から閉じている収入・支出・資産移動は書くので、何も変えていなければ表の向きにかかわらず全項目になる |
| ⇄ 西暦=横 | 表の縦横を入れ替える(西暦を横に並べる/縦に並べる) |
「表示する項目」では 家族構成と年齢 収入 支出 年間収支 資産・負債 資産移動 のグループを個別に開閉できます。必要な部分だけ開くと、横に長い表も読みやすくなります。
資産残高のセクションは2つのブロックに分かれています
「資産残高(バランスシート)の推移」の中は、「預貯金と投資資産の間の移動」(その年に動かした額)と 「年末の残高」(動かしたあとの残高)の2つに分かれています。
| ブロック | 入っている行 |
|---|---|
| 預貯金と投資資産の間の移動 | 目標預貯金の目安/資産移動(+積み増し/−取り崩し)/投資資産からの取り崩し(預貯金の不足分) |
| 年末の残高 | 預貯金/投資資産/積立・貯蓄型商品/その他資産/マイホーム/収益不動産/資産合計/負債(住宅ローン残高)/負債(不動産投資ローン残高)/純資産 |
取り崩した額(マイナスの資産移動)のすぐ下に、その結果の預貯金が並ぶので、「いくら取り崩して、預貯金がいくらになったか」を続けて読めます。「年末の残高」のブロックは上から順に足すと資産合計・純資産になるので、資産移動の行を間に挟まないようこの並びにしています。「投資資産からの取り崩し(預貯金の不足分)」は、目標預貯金を設定していない年に、預貯金の不足分を自動で取り崩した額です。資産移動・目標預貯金の設定も、投資資産からの取り崩しも無い場合は、この2つの小見出しは表示されません。
財務チェックパネル(結論と4枚のカード)
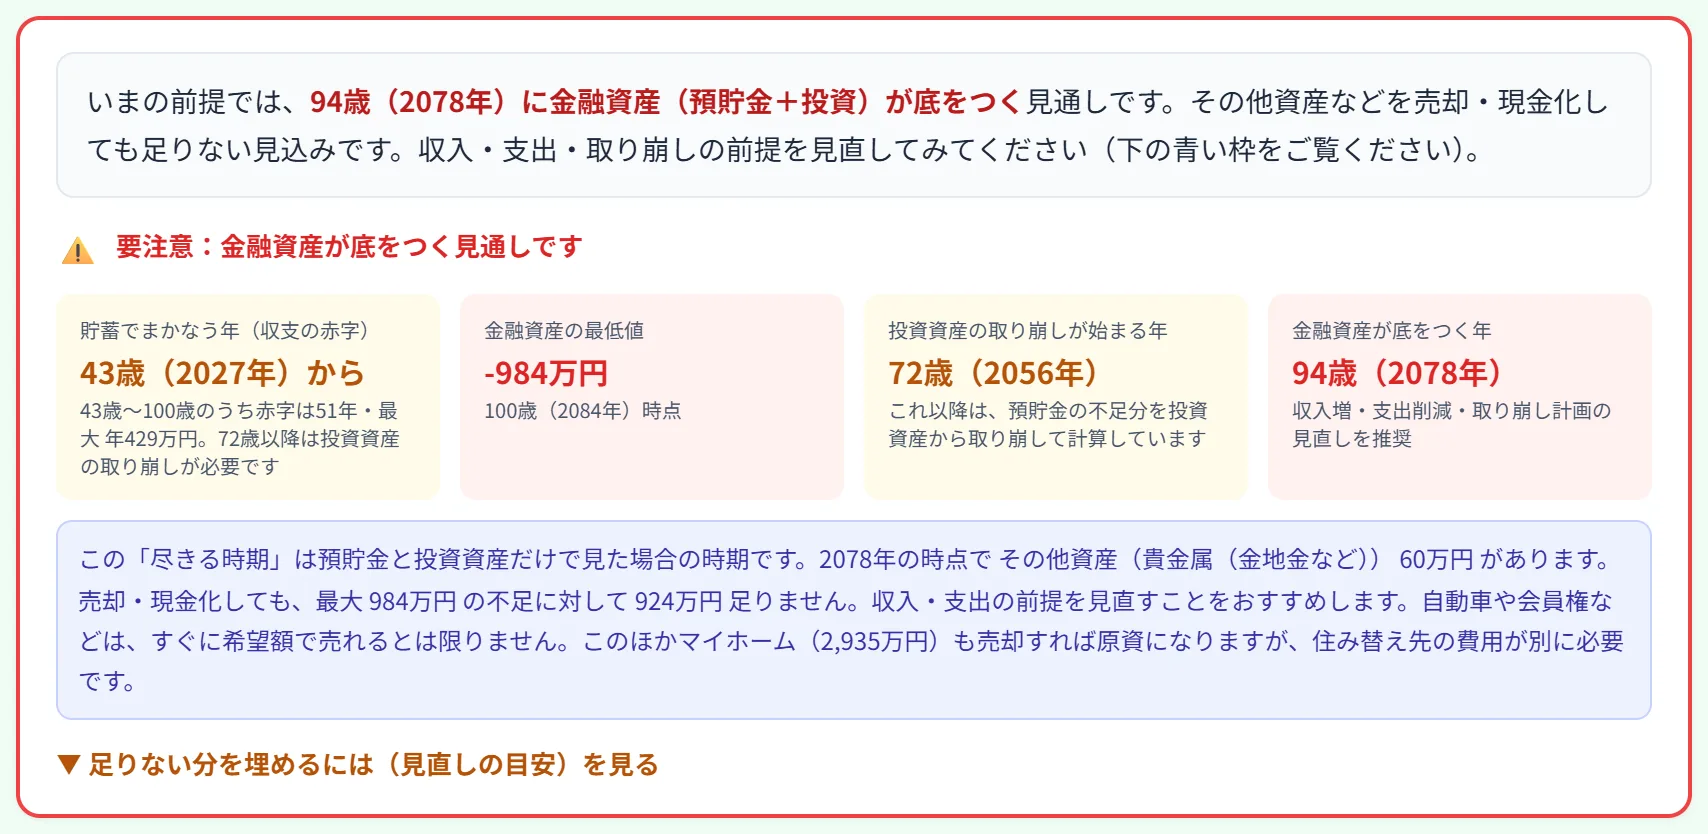
結果エリアのいちばん上、グラフより前に置かれているのが財務チェックパネルです。グラフや表を読み解かなくても、ここだけで結果の要点がつかめるようにしてあります。
先頭は結論の1文です。金融資産(預貯金+投資資産)が底をつく試算なら、その年齢と西暦をはっきり述べます。底をつかない場合は、いちばん少なくなる時期と金額、そして期間末の金額を述べます。いったん回復したあと、期間末に向けて再び減っていく形のときは、回復のピークと期間末の両方を示します(「その後いったん2,391万円(62歳・2046年)まで回復しますが、そこからは再び減り続け、期間末(2056年・72歳)には458万円になる見通しです」)。減っていく途中で計算期間が終わっている場合、期間を延ばすと結果が大きく変わることがあるので、📅 期間 を長くして確かめてみてください(期間末が100歳より前なら、結論の1文の下にもその旨を表示します)。
続いて状態の見出し(✅ 良好/🔔 注意/⚠️ 要注意)と、4枚のカードが並びます。
状態は「支払えるかどうか」で判定し、収支が赤字の年があること自体は判定の材料にしません。教育費の山や住宅の購入、リタイア後などで収入より支出が多い年があっても、預貯金などでまかなえるなら問題ではないためです。
| 状態 | 判定の条件 |
|---|---|
| ⚠️ 要注意 | 金融資産(預貯金+投資資産)が底をつき、ほかの資産やマイホームの売却(住み替え)を含めてもまかなえない(住み替え先に使える額が1,000万円未満しか残らない場合を含む) |
| 🔔 注意 | 預貯金だけでは足りなくなり、投資資産の取り崩しが始まる(金融資産は尽きない)。または、金融資産は底をつくが、その他資産・積立・貯蓄型商品・収益物件の現金化でまかなえる計算になる。マイホームの売却(売却費用・住宅ローン残高を引いた額)も数えるが、その場合は不足を埋めたあと住み替え先に使える額が1,000万円以上残るときに限る |
| ✅ 良好 | 上のどちらも起きない。赤字の年があるときは「良好:赤字の年もありますが、計算期間中は預貯金などでまかなえる見通しです」と表示します |
年金生活などの「取り崩し期」では、良好のときの表示が「✅ 良好:資産を取り崩しながら、計算期間の最後まで資金が続く見通しです」になり、1枚目のカードが「毎年の取り崩し額」に切り替わります。
取り崩し期かどうかは、計算期間を通じて給与収入(本人・配偶者)が0で、かつ本人が計算開始年で60歳以上またはその他収入も0のときに、そう判定します。事業所得を「その他収入」に入れている現役の方が取り崩し期と誤判定されないための条件です(→ 4-3:働いて得る収入は「給与収入(手取り)」の欄へ)。
| カード | 内容 |
|---|---|
| 貯蓄でまかなう年(収支の赤字) /毎年の取り崩し額 | 年間収支(収入−支出)がマイナスになる最初の年(「42歳(2026年)から」)。あわせて赤字の年数と最大額を表示し、預貯金でまかなえるかどうかを添えます。投資資産の取り崩しが始まる年があるときだけオレンジで「◯歳以降は投資資産の取り崩しが必要です」と表示し(取り崩せる投資資産が無いまま預貯金が足りなくなるときは「◯歳以降は預貯金では足りません」)、それ以外は警告の色を使いません。赤字が続いている場合は「42歳〜66歳の25年間が赤字」、飛び飛びの場合は「42歳〜72歳のうち赤字は25年」と書き分けます(教育費の山と黒字の年が交互に来る家計では、赤字の年は連続しないことが多いためです)。取り崩し期と判定された場合は「毎年の取り崩し額(収入−支出)」に切り替わり、いちばん大きい年と金額を表示します |
| 金融資産の最低値 | 預貯金+投資資産がいちばん少なくなる金額とその時期 |
| 投資資産の取り崩しが始まる年 | 目標預貯金を設定していない年に預貯金だけでは足りなくなり、不足分を投資資産から自動で取り崩し始める時期。計算はこの年から取り崩す前提です |
| 金融資産が底をつく年 | 預貯金+投資資産がマイナスになる最初の年。もっとも重い警告です(ほかの資産や住み替えでまかなえる計算のときは、注意の色で表示します) |
金融資産が底をつく試算になったときは、青い枠でその他資産・積立貯蓄型商品・収益物件(評価額から売却費用とローン残高を引いた額)の残高が示され、売却・現金化で手当てできる見込みかどうかも表示されます。マイホームがあるときは、売却費用と住宅ローン残高を引いた手取りの目安を示し、売って住み替えれば不足を埋められる場合は「住み替え先の費用を約◯万円以内に収められれば、残りの不足もまかなえる計算です」と、住み替え先に使える額の目安を示します。資産は、底をつく年と金融資産がいちばん少なくなる年の少ないほうの額で数えます。画面の先頭の結論の文と状態の見出しも同じ判定です。ほかの資産で足りるとき、またはマイホームを売って住み替え先に1,000万円以上残るときは「🔔 注意」、それ以外は「⚠️ 要注意」になります。収益物件は売るまでに時間がかかり、売れば家賃収入もなくなる点にご注意ください。
これらは「この前提のままだと資金が足りなくなる可能性がある」というサインです。慌てず、収入・支出・取り崩し・リタイア時期などを調整して、再度結果を確認しましょう。
足りない分を埋めるには(見直しの目安)/金融資産をどうしていきたいか
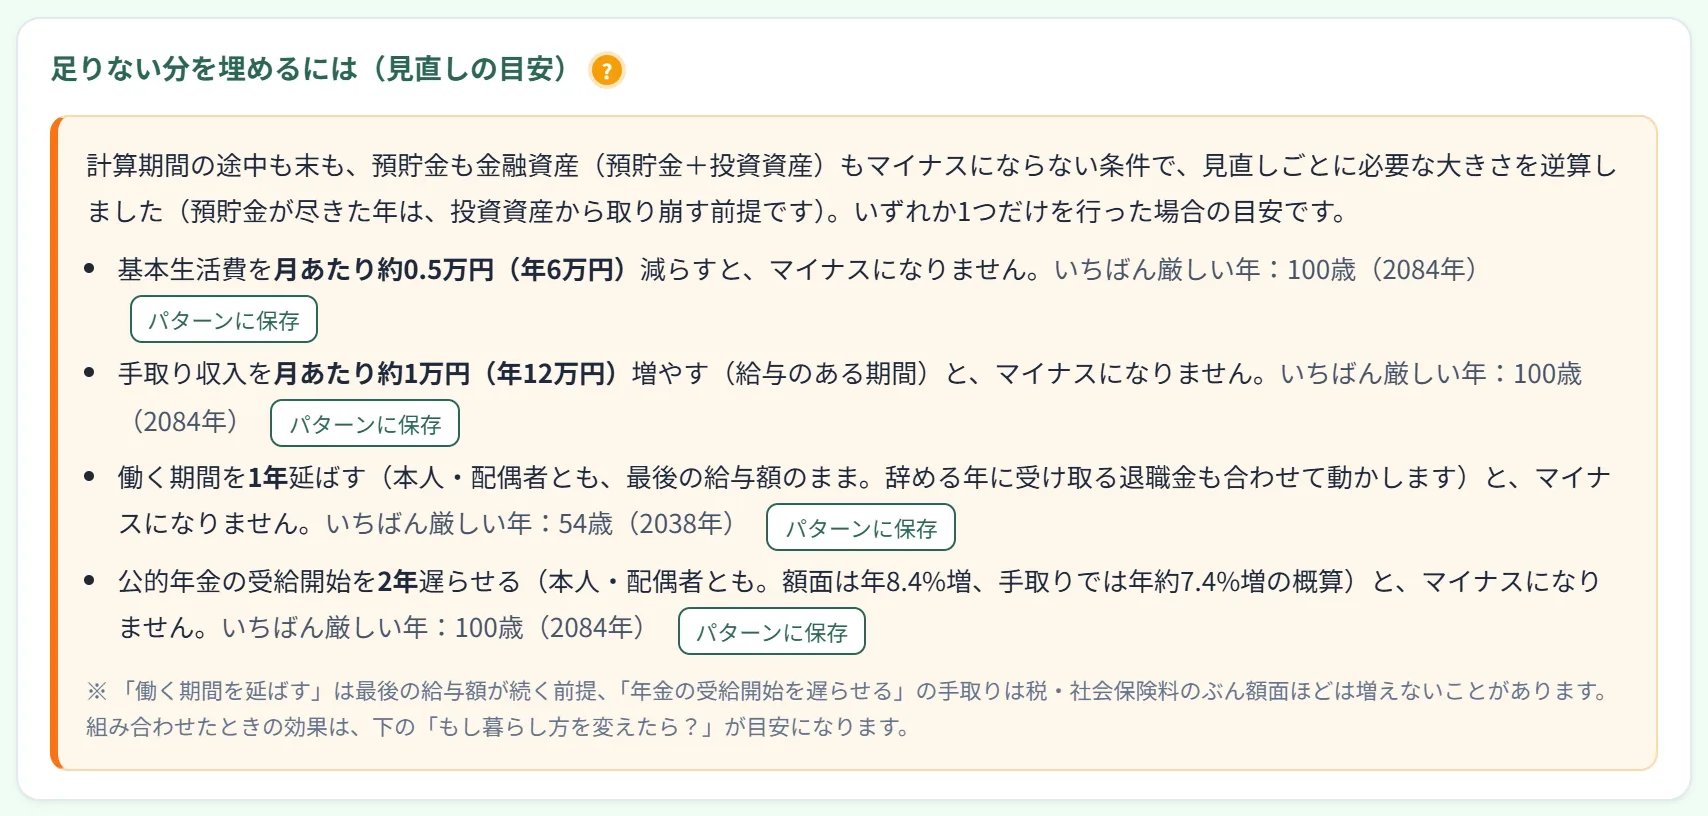
家計の推移表の下(「もし暮らし方を変えたら?」の上)に、結果に応じてどちらか一方の見出しで表示されます。金融資産が底をつく試算のときは、財務チェックパネルの末尾のリンク「▼ 足りない分を埋めるには(見直しの目安)を見る」からも移動できます。どちらも計算期間の途中も末も、金融資産(預貯金+投資資産)がマイナスにならないという条件で逆算しています。期間末だけでなく、教育費の山などで途中に落ち込む年もきちんと条件に入っています。
| 表示 | 内容 |
|---|---|
| 足りない分を埋めるには | 金融資産が底をつく試算のとき。自分で決められる4つの見直しについて、いずれか1つだけを行った場合に必要な大きさを示します。 ・基本生活費を減らす(月あたり約◯万円) ・手取り収入を増やす(副業など。給与のある期間に月あたり約◯万円) ・働く期間を延ばす(本人・配偶者とも、最後の給与額のまま◯年) ・年金の受給開始を遅らせる(本人・配偶者とも◯年。額面は年8.4%増、手取りでは年約7.4%増の概算。75歳まで) 上限まで動かしても足りないものは、「◯年延ばしても約◯万円足りません」と不足額を示します。ほかの見直しと組み合わせる目安にしてください。 年金の繰下げの上限は75歳−いまの受給開始年齢で決まります(受給開始を74歳に設定していれば上限は1年、すでに75歳なら繰下げの余地はありません)。 いまの入力では当てはめられない見直しがあるときは、表の下に理由つきで示します(例:「働く期間を延ばす(給与収入が入力されていません)」「年金の受給開始を遅らせる(すでに上限の75歳から受け取る設定です)」)。給与収入がすでに終わっている場合、「働く期間を延ばす」「収入を増やす(副業など)」は当てはめられません(もう一度働く前提で試算したいときは、4-3 の給与収入に期間と金額を入力してください)。 |
| ◯年後に向けて、金融資産をどうしていきたいか? | 金融資産がマイナスにならない試算のとき。見出しは期間の設定に合わせて「30年後(2056年・72歳)に向けて」「本人が100歳になる2084年に向けて」のように変わります。3つの考え方を並べ、あてはまる行で基本生活費を月いくらまで増やせるか(減らす必要があるか)が分かります。 ・使い切っていきたい:計算期間の末に金融資産を使い切ってよい、という前提で基本生活費を月あたり約◯万円まで増やせます(いわゆる Die with Zero の考え方)。 ・◯万円を残したい:欄に「期間末に残したい金融資産」(例:1,500万円)を入れると、計算期間の末にその額を残す前提で月あたり約◯万円まで増やせるかを示します。0円なら上の「使い切っていきたい」、いまの金融資産と同じ額なら下の「金融資産を維持していきたい」に近くなります(維持のほうは企業型DC・iDeCo・積立型の商品も含めて比べます)。届かないときは「月あたり約◯万円減らす必要があります」と表示します。入れた金額は自動保存と共有URLに残ります(表示の設定なので「パターンに保存」には含まれず、パターンを開いても変わりません)。 ・金融資産を維持していきたい:計算期間の末の金融資産が、いまの金融資産を下回らない範囲で月あたり約◯万円まで。ここでの金融資産は、預貯金・投資資産に、企業型DC・iDeCo・小規模企業共済の残高と積立・貯蓄型商品の積立額を含めた合計で、いまと期間末を同じ範囲で比べます。その他資産(車・貴金属など)は含めず、売った代金も含めません(DCを取り崩したりその他資産を売ったりして預貯金に移しただけでは「維持」になりません)。すでに資産が減っていく試算のときは、代わりに「月あたり約◯万円減らす必要があります」と表示します。 いずれも限界の目安であって、使ってよい金額という意味ではありません。 |
それぞれの行には「いちばん厳しい年」(金融資産がいちばん少なくなる年齢・西暦)を添えています。老後ではなく末子の大学時代が効いている、といった気づきにつながります。
「金融資産を維持していきたい」は金額そのまま(名目)での比較です。期間末の金融資産が「いまと同じ金額」であっても、物価が上がっているぶん買えるものは目減りしています。実質で減らさないようにしたい場合は、この目安より抑える必要があります。
「何歳で使い切るか」を決めて考えたいときは、📅 期間 をその年齢に合わせてからこの欄をご覧ください。「使い切っていきたい」は計算期間の末にちょうどゼロになるまで使う前提なので、期間=使い切りたい年齢に合わせると、そのまま Die with Zero の生活費水準として読めます。
利回りや物価のように自分で決められない前提は、見直しに含めていません(それらの影響は、上の「もし前提が外れたら?」で確認できます)。「働く期間を延ばす」は最後の給与額がそのまま続く前提(延長分に変動率は効きません)、「年金の受給開始を遅らせる」の手取りは税・社会保険料のぶん額面ほどは増えないことがあります。この欄の金額はあくまでいまの前提での目安で、前提が少し外れると縮みます。
便利な機能
基本操作に慣れたら使ってみたい、一歩進んだ機能です。
入力の自動保存と復元
入力した内容は、お使いのブラウザの中に自動で保存されます。ページを再読み込みしたり、スマートフォンでほかのアプリに切り替えて戻ったりしても前回の入力が復元され、画面の上に「💾 前回の入力内容を復元しました」という帯が出ます。
帯の 閉じる を押すと帯だけが消え、入力はそのまま残ります。まっさらな状態から始めたいときは ✕ 破棄して最初から を押してください。保存された内容(一時保存のパターンを含む)が消え、入力が空になります。
自動保存は、そのタブを開いているあいだだけ有効です(入力欄の内容と、次の「一時保存5パターン」、シナリオ比較の表示の設定(比較専用の表示・基準・指標)が対象です)。タブやブラウザを閉じると消えます。共用のパソコンに金額が残らないようにするためです。また、別の端末や別のブラウザには引き継がれません。次に開いたときも続きから使いたい場合は、後述の「URLに入力を保存」をオンにしてブックマークに登録するか、「共有URL」「PDF出力」をお使いください。
保存・復元(一時保存5パターン)
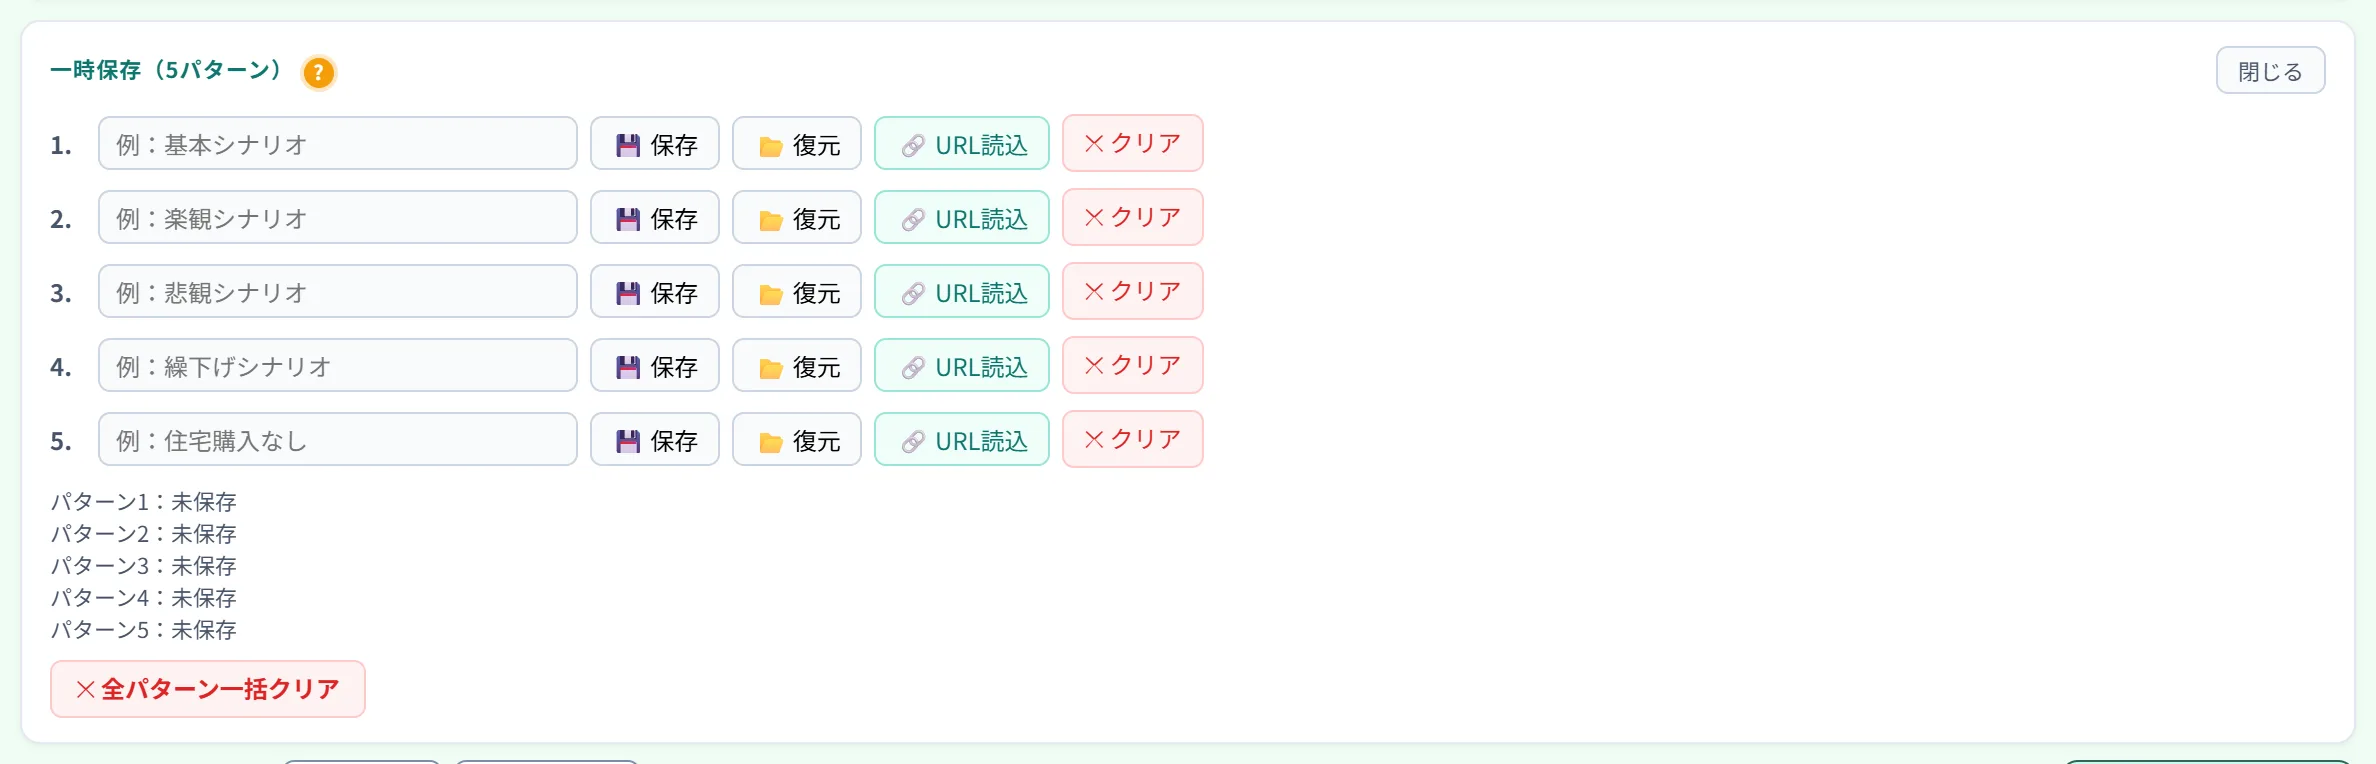
画面上部ツールバーの 💾 シナリオ一時保存・比較 ▸ を押すと開きます。いまの入力内容に「基本シナリオ」などの名前をつけて 💾 保存 でき、あとで入力を変更しても 📂 復元 で元に戻せます。最大5パターンまで保存できます。
復元したパターンや、いま保存したパターンは「編集中」になり、その行に色が付きます。入力を変えると、枠の下に「📝 編集中:1.「基本」 保存したときから変更あり」と出て、💾 「基本」に上書き保存 と ➕ 空き枠に複製して保存 が使えます(複製すると「基本の変更案」という名前で空いている枠に入り、名前欄が選ばれた状態になるので、そのまま名前を打ち直せます)。
別の内容がすでに入っている枠で 💾 保存 を押すと、上書きしてよいかを確かめる画面が出ます。保存済みのパターンの名前欄を書き換えたときは、保存し直さなくても、シナリオ比較のグラフやカードの名前が変わります。
最初のパターンを保存すると開いたままになります(中身が見えないまま失わないようにするためです)。じゃまなときは右上の「閉じる」で畳めます。畳んでいる間は、ツールバーのボタン上に「2件保存中」のように保存件数が表示されます。
一時保存は、このタブを開いている間だけ有効です。ページを再読み込みしても残りますが、タブやブラウザを閉じると消えます。残しておきたい内容は、「URLに入力を保存」をオンにしてブックマークに登録するか、「共有URL」または「PDF出力」で保存してください。
URL読込(共有URLをパターンに取り込む)
各パターンの 🔗 URL読込 を押すと貼り付け欄が開きます。共有URL(または共有コード)を貼って「読み込む」を押すと、そのパターンに取り込まれます。入力欄にも反映するかどうかは読み込み時に選べます(入力がまだ空なら、そのまま反映されます)。別々に作ったプランを1画面に集めて比較したいときに使います。
シナリオ比較
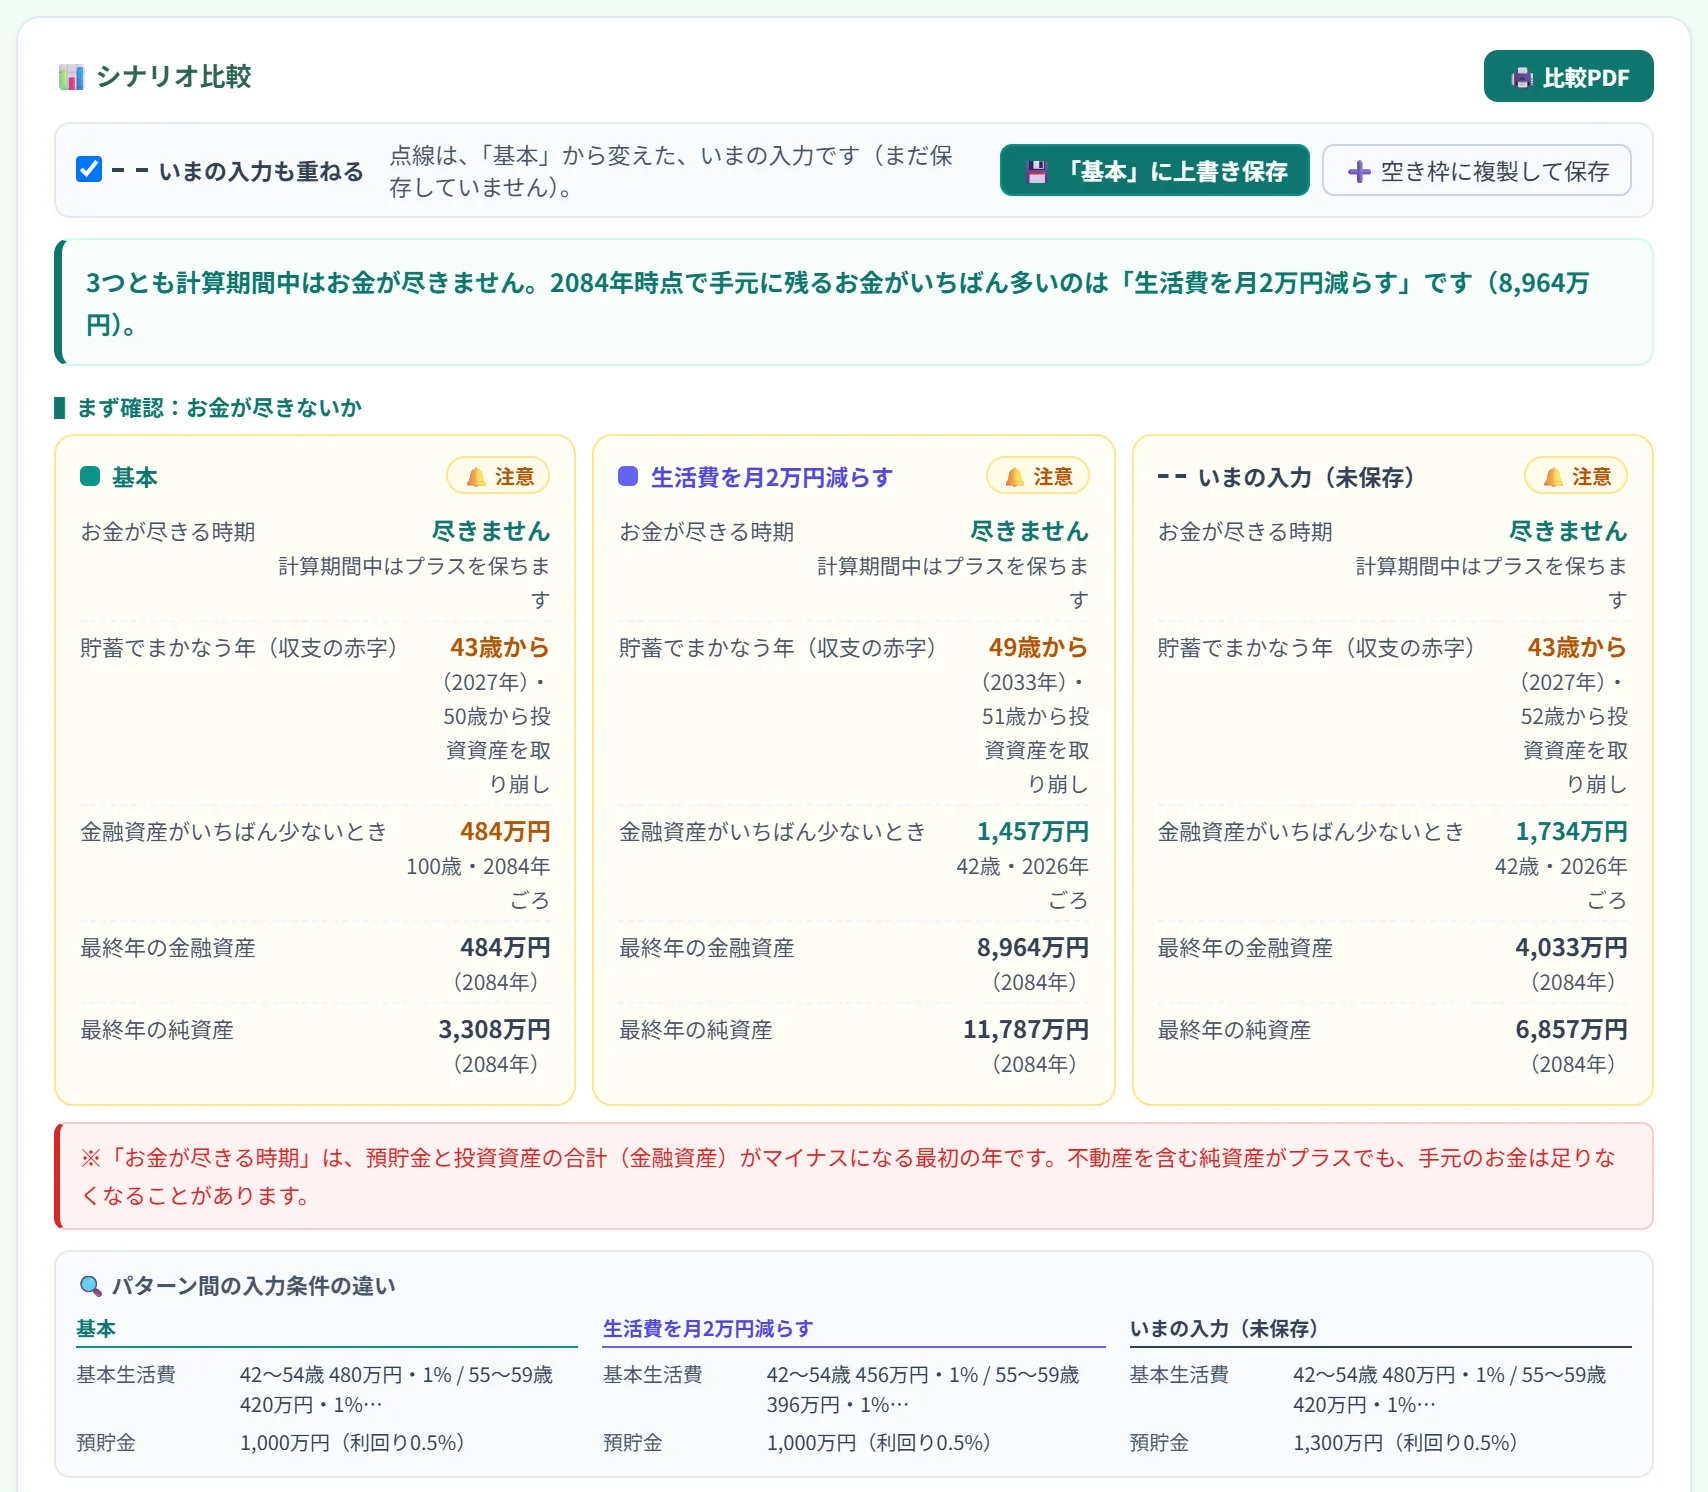
一覧表の下に、複数のプランを並べて比べる表示が出ます。「持ち家 vs 賃貸」「繰上返済する vs しない」「年金を何歳から受け取るか」などの違いを確かめるのに便利です。保存したパターンが1つあれば使えます。保存したパターンに加えて、いまの入力が点線で重なるためです(保存したどれかと同じ内容のときは重なりません)。
使い方の例:①現状を「基本」で保存 → ②住まいを賃貸に変える(保存し直さなくても、点線がすぐ動いて「基本」との差が見えます)→ ③よければ ➕ 空き枠に保存 して「賃貸案」と名前をつける。
いまの入力(点線)と、編集中のパターン
比較のいちばん上の帯に、点線が何なのかが書かれます。「基本」を復元してから入力を変えたときは「点線は、『基本』から変えた、いまの入力です」と出て、帯の 💾 「基本」に上書き保存 と ➕ 空き枠に複製して保存 から、そのまま保存できます(一時保存欄のボタンと同じ働きです)。いまの入力も重ねる のチェックを外すと、点線を消して保存したパターンだけを比べられます。
「1つの項目を、いくつかの値で比べる」から送った値は、比較専用の表示として並びます(一時保存の枠は使いません)。比較の上の帯に「『◯◯』を◯つの値で比べています」と出ているあいだは、保存したパターンは隠れています。保存したパターンも表示 にチェックを入れると並べて比べられ、そのとき比較専用の線は破線になります。終わったら ✕ 比較専用の表示を閉じる で元に戻ります。
まず確認:お金が尽きないか
比較全体を1文でまとめた見出しのあとに、パターンごとのカードが並びます。カードには「お金が尽きる時期」「貯蓄でまかなう年」「金融資産がいちばん少ないとき」「最終年の金融資産・純資産」と、良好/注意/要注意の判定が出ます(判定の基準は結果エリアのまとめと同じです)。その下の「パターン間の入力条件の違い」で、何を変えたパターンなのかを確かめられます。
グラフ:実額と「基準との差」
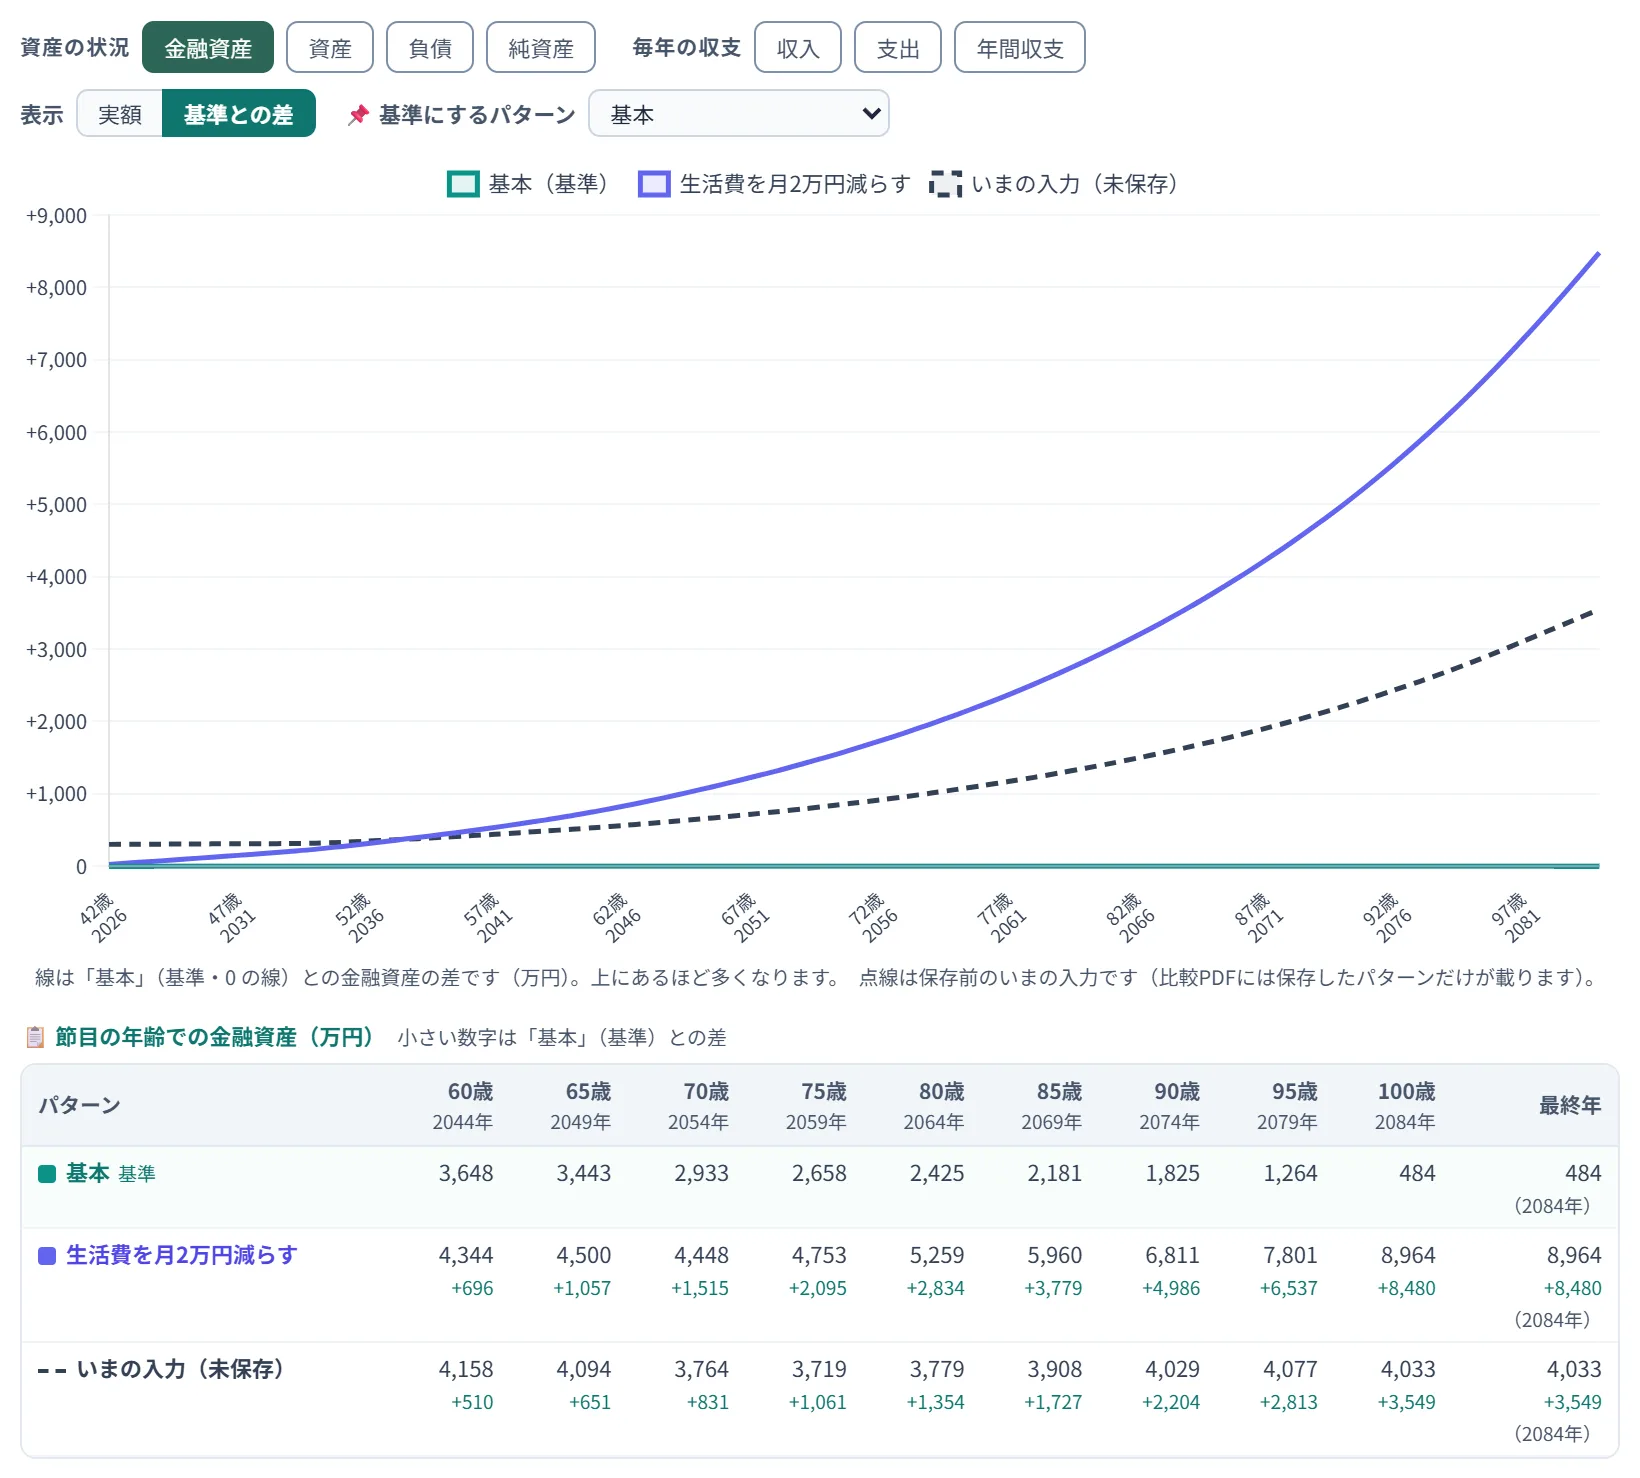
グラフは「資産の状況」(金融資産・資産・負債・純資産)と「毎年の収支」(収入・支出・年間収支)の7つの指標を切り替えられます。「資産」には積立・貯蓄型商品の残高と収益物件の評価額も、「負債」には住宅ローンと収益物件のローン残高も入ります(資産 − 負債 = 純資産。一覧表の「資産合計」「負債」と同じ範囲です)。資産のグラフでは、金融資産が尽きる年に、そのパターンの色で ▲ が付きます。
その下の 表示 で 実額 と 基準との差 を切り替えます。金額の大きい指標は線が重なって差が読みにくいので、そのときは「基準との差」にしてください。基準のパターンが 0 の線になり、ほかのパターンは「基準より何万円多いか(少ないか)」が描かれます。どのパターンを基準にするかは、隣の 📌 基準にするパターン で選びます(選べるのは保存したパターンだけです。いまの入力は基準にできません)。基準は、グラフの下の「基準との比較」「◯◯と比べると」「差の内訳」と比較PDFにも使われます。
節目の年齢での一覧表
グラフの下に、いま選んでいる指標を5歳ごとの節目(60歳以降が4つ以上あれば60歳以降だけ)と最終年で並べた表が出ます。数字の下の小さな数字は、基準との差です(良い向きなら緑、悪い向きなら赤)。本人の年齢か計算の開始年が違うパターンが混ざっているときは、同じ時点で比べられるよう西暦の5年ごとで並べます。
差の内訳(なぜ差が出たか)
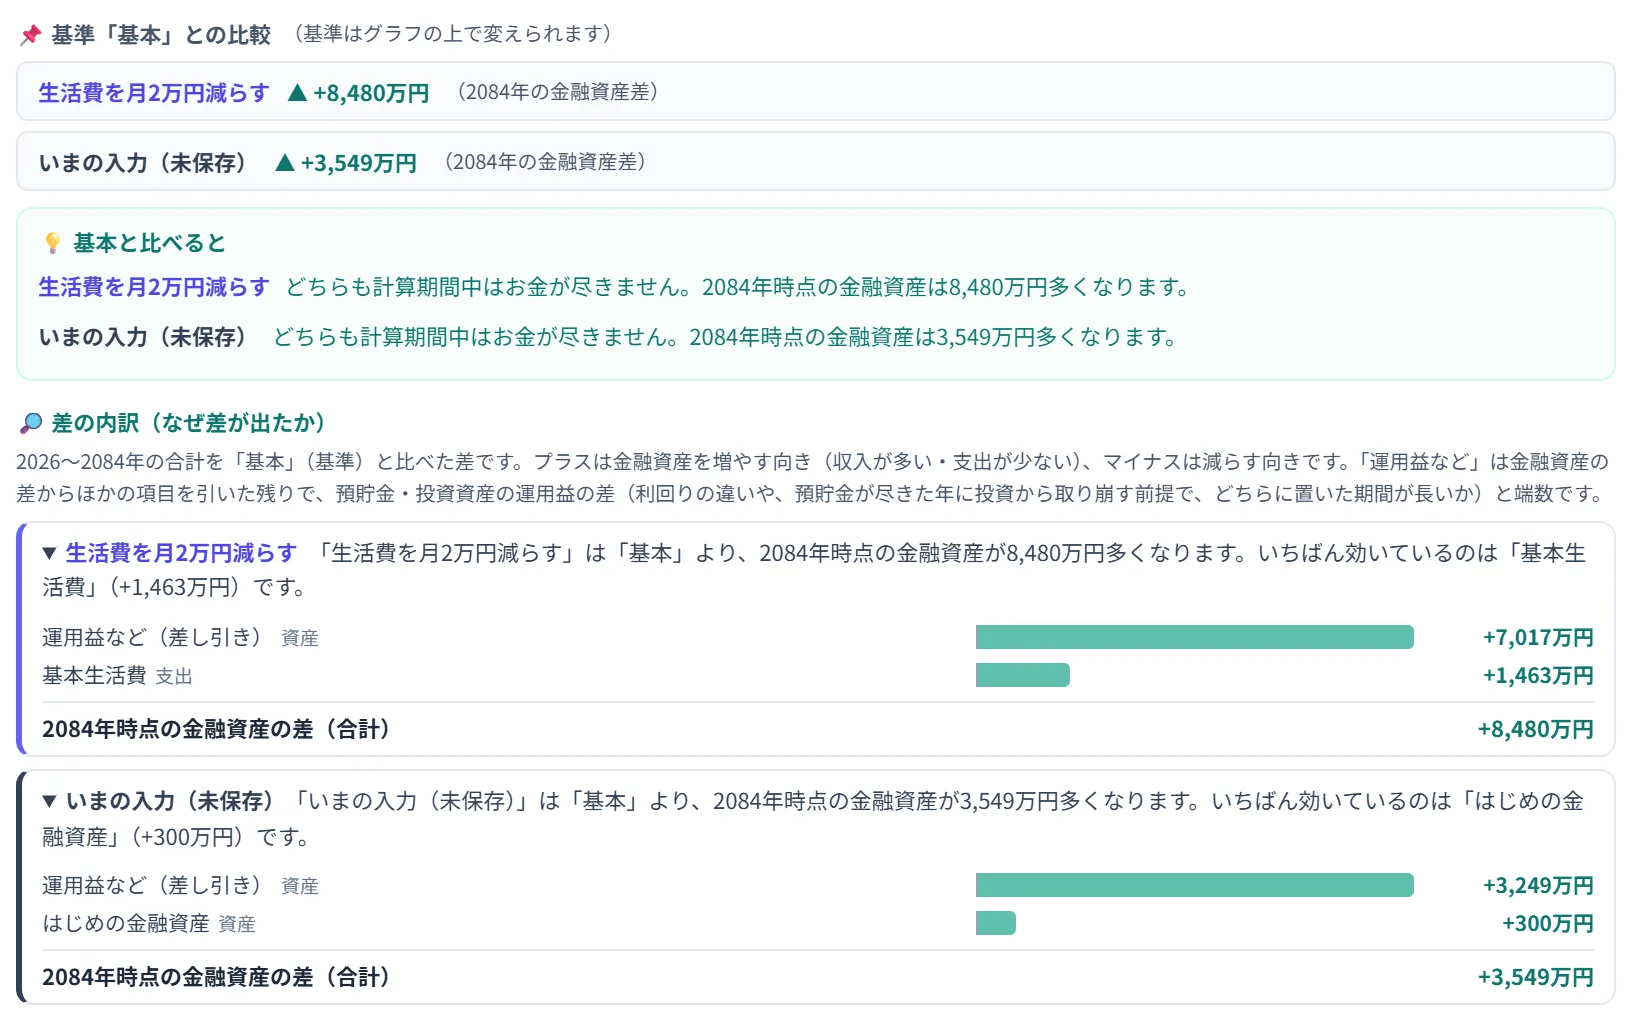
いちばん下に、基準との金融資産の差が、何によって生まれたかを項目ごとに示します。計算期間の合計で、給与・公的年金・退職金・その他収入・その他資産の売却・収益物件・積立商品と、基本生活費・特別生活費・住居費・教育費・保険料・ライフイベント・その他支出、それに「はじめの金融資産」と「運用益など」を比べ、金融資産を増やす向き(収入が多い・支出が少ない)ならプラス、減らす向きならマイナスの棒にします。差の大きい順に並び、見出しの1文に「いちばん効いている項目」が出ます。項目をすべて足すと、合計の差にちょうど一致します。
「運用益など」は、金融資産の差からほかの項目を引いた残りです。預貯金・投資資産の運用益の差(利回りの違いや、預貯金が尽きた年に投資資産から取り崩す前提で、お金をどちらに置いた期間が長かったか)と端数が入ります。計算の開始年が違うパターンが混ざっているときは、期間の合計が同じ年どうしの比較にならないため、内訳は出しません。
比較PDF
シナリオ比較の右上の 🖨️ 比較PDF で、比較の結果をPDFファイルに保存できます。載るのは保存したパターンだけです(いまの入力の点線は載りません。2パターン以上の保存が必要です)。比較専用の表示を出しているときは、画面と同じもの(比較専用の値。「保存したパターンも表示」のときは保存したパターンも)が載ります。画面で選んだ「基準にするパターン」が先頭に並び、表紙の「比較の前提」「◯◯と比べると」も、その基準で書かれます。
中身は、表紙(比較の前提・比較してわかること・目次)、まず確認:お金が尽きないか、入力条件の比較、節目の年齢での金融資産、差の内訳、指標別のグラフ7枚と「金融資産の基準との差」のグラフです。
もし前提が外れたら?(結果のブレ幅)
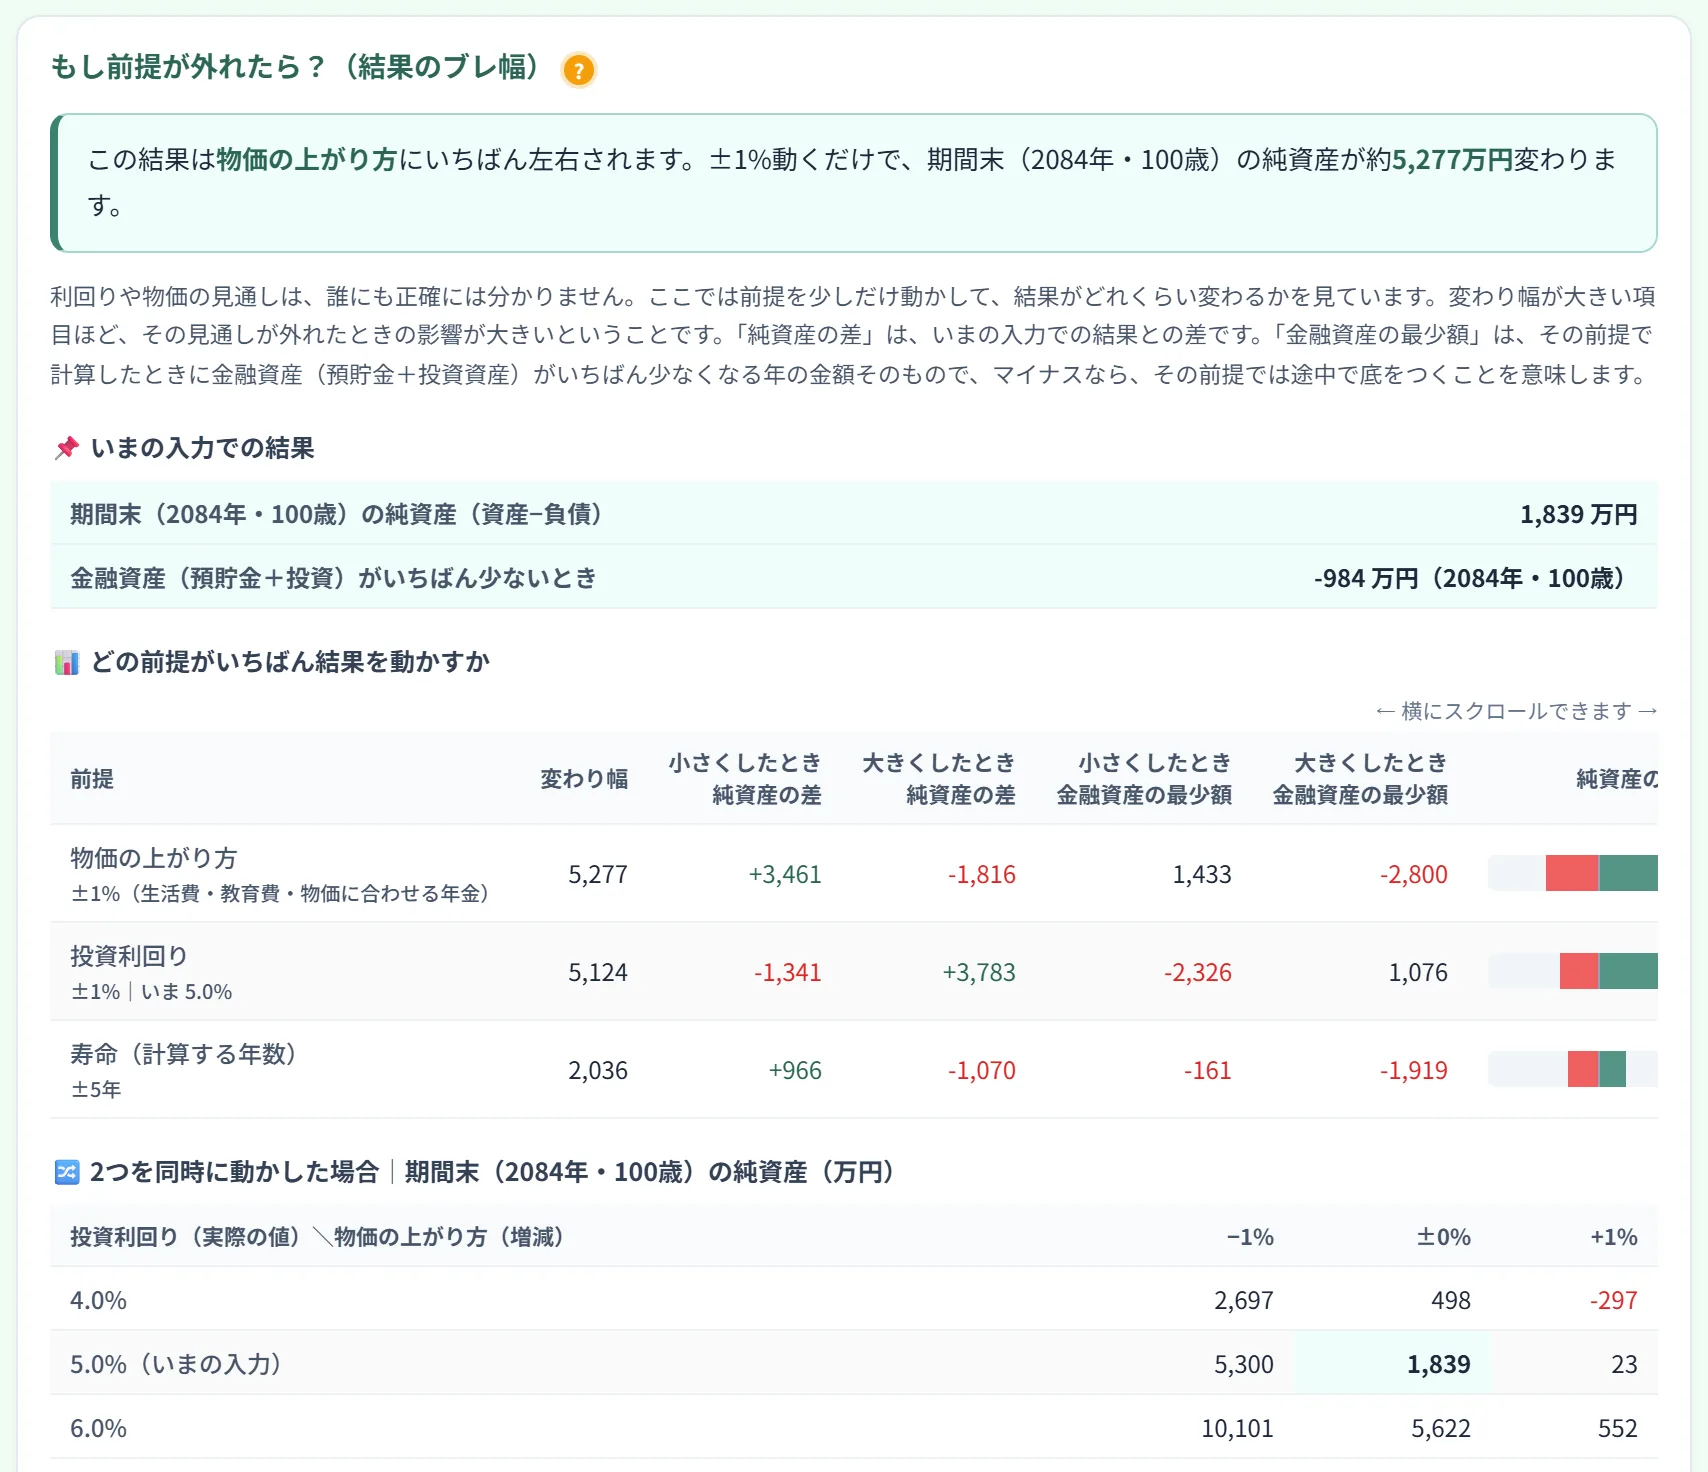
一覧表(家計の推移表)のすぐ下に常に表示されています(折りたたみはありません)。出た結果がどのくらい確かかを示すものなので、下の「足りない分を埋めるには」「もし暮らし方を変えたら?」より先に置いています。投資利回り・物価の上がり方・寿命(計算する年数)の3つを少し動かすと、最終結果がどれだけ変わるかを示します。振れ幅が大きい前提ほど、結果がその前提に強く依存しているということ。「この計画はどの仮定に脆いのか」を把握でき、相談の場での説明にも役立ちます。
| 動かす前提 | 動かし方と、動かすもの |
|---|---|
| 投資利回り | ±1%。投資資産の運用利回りだけを動かします |
| 物価の上がり方 | ±1%。基本生活費・特別生活費・教育費のインフレ率を動かします。「物価上昇率に合わせる」にした公的年金も同じ幅で動かします(そのほかの収入・住居費・その他支出は動かしません) |
| 寿命(計算する年数) | ±5年。計算する年数を動かします。延ばすときは、期間の終わりまで続いている生活費・家賃などの行を、延ばした年まで続けます |
| 収益物件の空室率/家賃の変動率/評価額の変動率 | 収益物件を入れたときだけ表示。空室率は±5%、家賃・評価額の変動率は±1%/年、すべての物件を同じだけ動かします(物件が1件なら、いまの値が併記されます) |
投資利回りの行には、「前提」の欄に いまの入力値(例:いま 5.0%)が併記されます。いちばん下の「2つを同時に動かした場合」の表も、行見出しは増減幅ではなく実際の利回り(4.0%/5.0%/6.0%)で並んでいるので、いくつにしたときの結果なのかがそのまま読み取れます。
寿命の行は、とくに注意して見てください。「+5年」で金融資産がマイナスになるなら、それは計算期間を長くとれば資金が尽きるということです。📅 期間 を延ばして確かめてみましょう。
もし暮らし方を変えたら?(効果の大きさ)
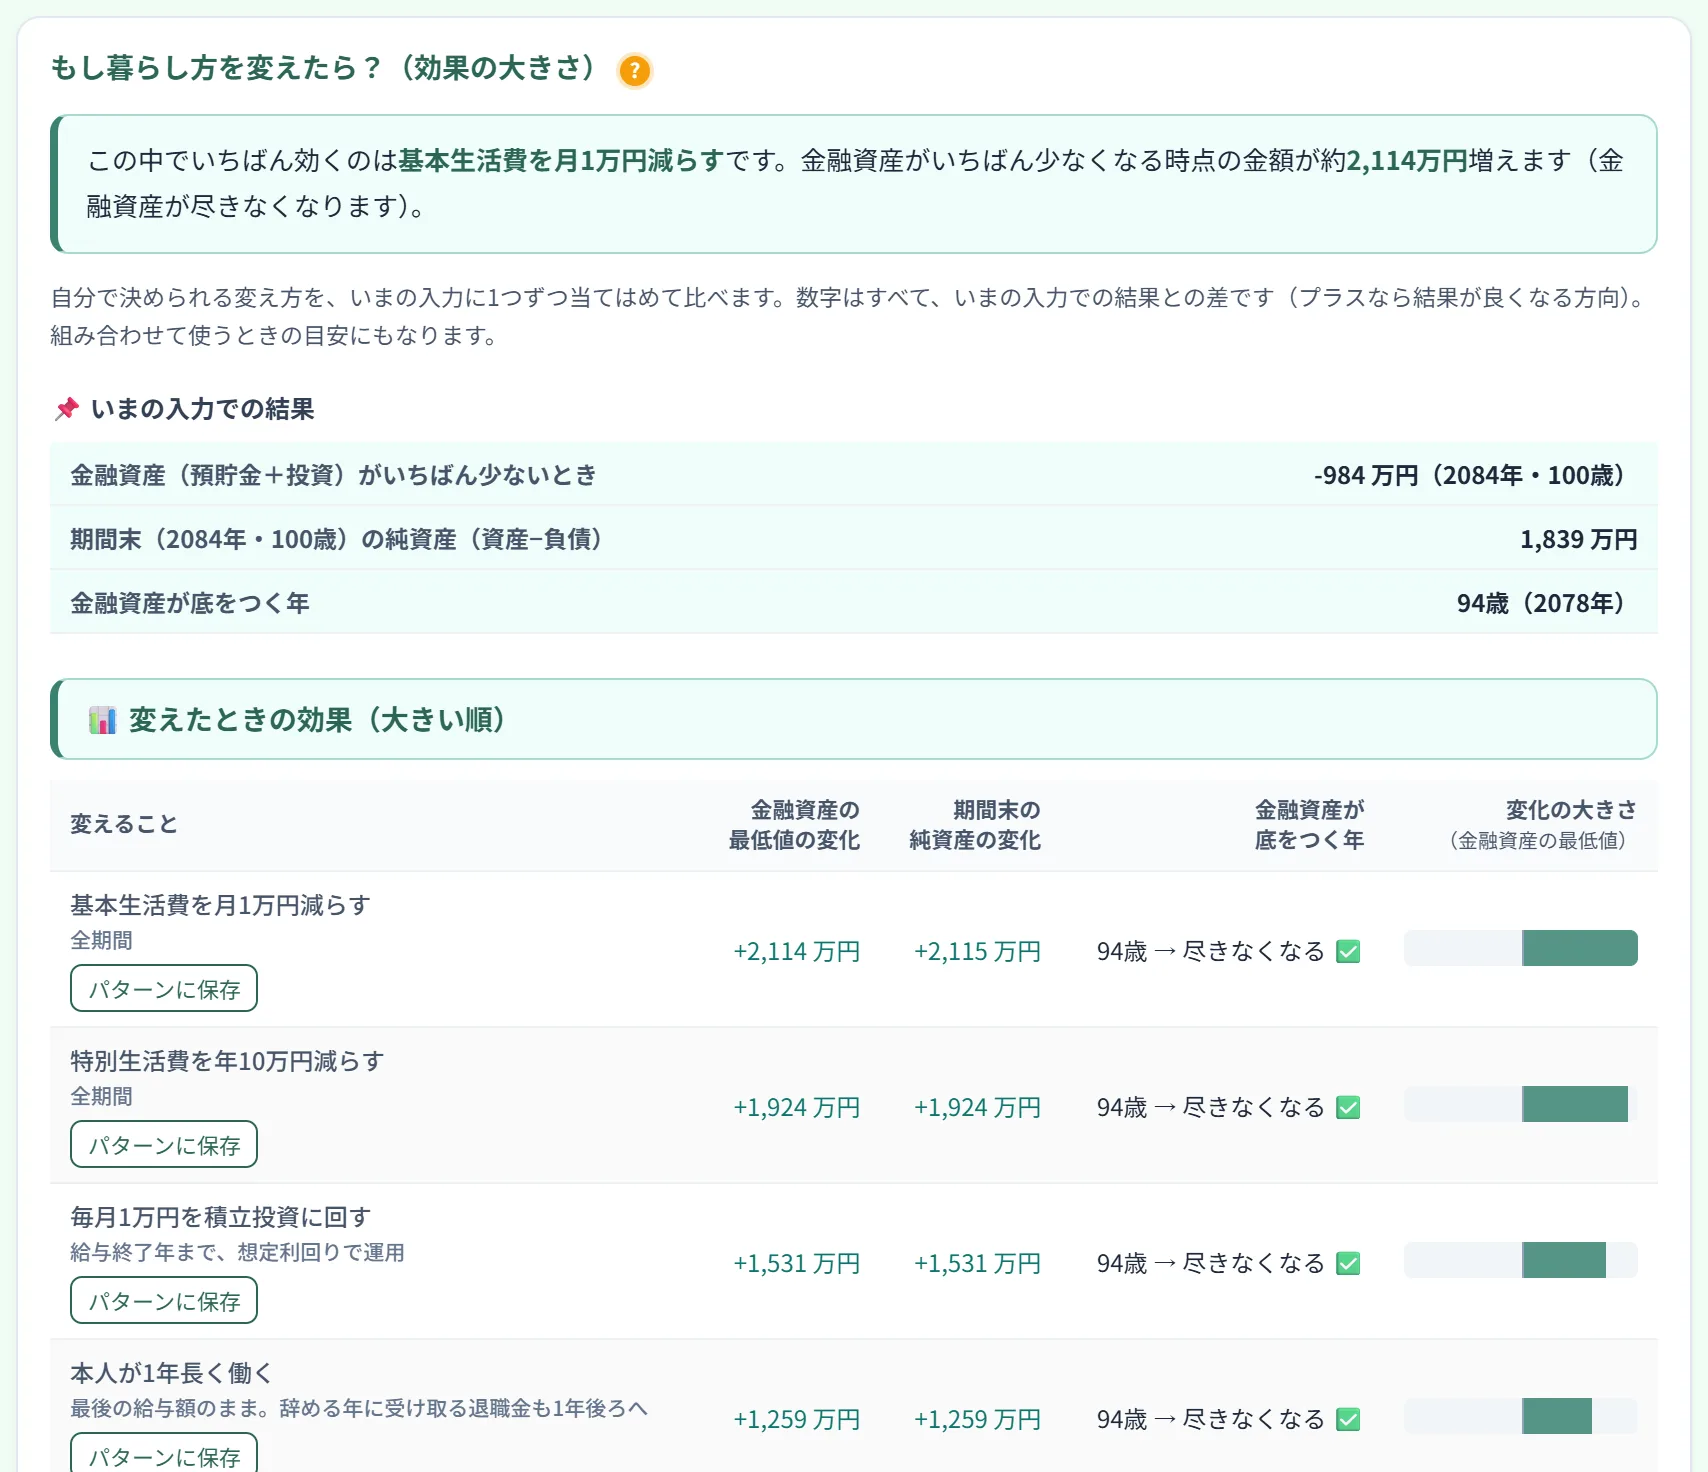
「足りない分を埋めるには」の下に常に表示されています。「基本生活費を月1万円減らす」「本人が1年長く働く」など、自分で決められる変え方を、いまの入力に1つずつ当てはめて結果を並べます。数字はすべていまの入力での結果との差(プラスなら結果が良くなる方向)で、変化の大きい順に並びます。
| 変えること | 当てはめ方 |
|---|---|
| 基本生活費を月1万円減らす | 全期間の基本生活費を一律に減らします |
| 本人が1年長く働く | 本人の最後の給与期間を延ばします。延ばした年の金額は「最後の給与額」で一定です(変動率は延長分には効きません。定年後も昇給が続く前提にしないためです)。給与収入がすでに終わっている場合は当てはめられません |
| 毎月1万円を積立投資に回す | 今年から本人の給与終了年まで、預貯金から投資資産へ年12万円移します(運用利回りで運用。目標預貯金を設定している期間は目標が優先され、使われません) |
| 住宅ローンを100万円繰上返済 | 今年、期間短縮型で100万円返します(ローン未入力なら表示されません) |
| 特別生活費を年10万円減らす | 全期間の特別生活費を一律に減らします |
指標は金融資産の最低値の変化(預貯金+投資資産が計算期間中でいちばん少なくなる金額がどれだけ変わるか)と期間末の純資産の変化です。金融資産が底をつく試算のときは、底をつく年の変化(「77歳 → 尽きなくなる ✅」のように表示)も並びます。最低値の変化が「0万円」で期間末だけ変わる行は、いちばん少ない時期より後に効くものです。
いちばん右の「変化の大きさ」の棒グラフと並び順は、状況によって使う指標が変わります(列の見出しにどちらかを表示します)。
| 状況 | 棒グラフ・並び順の指標 |
|---|---|
| 資金が足りている(表が2つに分かれるとき) | 期間末の純資産の変化 |
| 資金が足りない(表が1つのとき) | 金融資産の最低値の変化 |
指標を分けている理由(v189)。資金が足りている試算では、金融資産がいちばん少なくなる年が、その変え方の効かない時期にあることが多く、最低値の変化が0やごく小さい値ばかりになって順位が付きません(実測例:資産が潤沢な家計で「毎月1万円を積立投資に回す」は最低値0万円・期間末+685万円と、いちばん効くのに棒が空になっていました)。また、住宅ローンの繰上返済のように最低値だけがマイナスになる変え方があり、「将来に備える場合」の表に赤い棒が混ざって見えていました。資金が足りない試算では主題が「底をつくかどうか」なので最低値のままにしています(この場合は2つの指標がほぼ一致するため、並び順も見た目も変わりません)。
短期の効き方は数字の列で確認してください。住宅ローンの繰上返済は、今年その金額を預貯金から払うため「金融資産の最低値」はマイナスになり、利息が減るぶん「期間末の純資産」はプラスになります。棒グラフは期間末の純資産で並べているので、手元のお金への影響は左の数字でご覧ください。
資金が足りている場合は「いまの生活を優先する場合」も並びます
計算期間を通じて金融資産がマイナスにならない試算のときは、減らす方向だけを並べても判断しにくいため、表が2つに分かれます。
| 表 | 内容 |
|---|---|
| 💰 いまの生活を優先する場合 支出を増やす・早めに仕事を辞める | 基本生活費を月1万円増やす、旅行などの特別生活費を年10万円増やす、本人が1年早く仕事を辞める。「この期間内はマイナスにならないか」の欄があり、その場合でも金融資産がマイナスにならないかを ✅/⚠️ で確かめられます(判定は計算期間の中だけを見たものです)。 |
| 🛟 将来に備える場合 支出を減らす・長く働く・積み立てる・繰上返済する | 生活費を減らす・長く働くなど、上の5つの変え方です。 |
どれも選ばず、そのまま備えとして残すのも選択肢の一つです。表は「こうすべき」という提案ではなく、変えたときに結果がどう動くかの目安です。
金額や年数を変えたときの効き方(v188)。一覧は「変え方1種類につき1行」に整理しました(月3万円・3年の行は廃止)。ここから先を知りたいときは倍率で見当をつけられます。期間末の純資産はほぼその倍率で効きます(基本生活費を月2万円なら約2倍、3年働くなら約3倍)。ただし金融資産の最低値は、いちばん少なくなる時期がずれるため倍率どおりにならないことがあります(実測で0.8〜1.2倍ほどの幅)。正確に見たいときは、入力そのものを変えて試算し直してください。
公的年金の繰上げ・繰下げは、この表では扱いません(v188で廃止)。有利・不利が何歳まで生きるかで決まるため、「📅 期間」の設定しだいで効果の向きが変わってしまうからです(同じ入力でも、期間を72歳までにすると繰下げは不利、92歳までにすると有利と表示されていました)。ほかの項目は期間を延ばしても向きが変わりません。寿命の影響は「もし前提が外れたら?(結果のブレ幅)」でご確認ください。年金を何歳から受け取るかを比べたいときは、次の「1つの項目を、いくつかの値で比べる」を使ってください。何歳まで生きるかごとの差も並べて出します。
各行の1列目にある パターンに保存 を押すと、いまの入力とその変え方を当てはめた状態がシナリオ一時保存の空き枠に入り、そのままシナリオ比較で並べて見られます(空き枠が足りないときは案内が出ます)。
※ 画面の幅が狭いときは「変化の大きさ」の棒グラフ列が省かれます(棒は数値と同じ情報を目で見えるようにしたものなので、読み取れる内容は変わりません)。スマートフォンでは表を横にスクロールできます。
「繰上返済」は今年の預貯金から支払う前提です。利回りや物価など自分で決められない前提の影響は、上の「もし前提が外れたら?」で確認します。
1つの項目を、いくつかの値で比べる
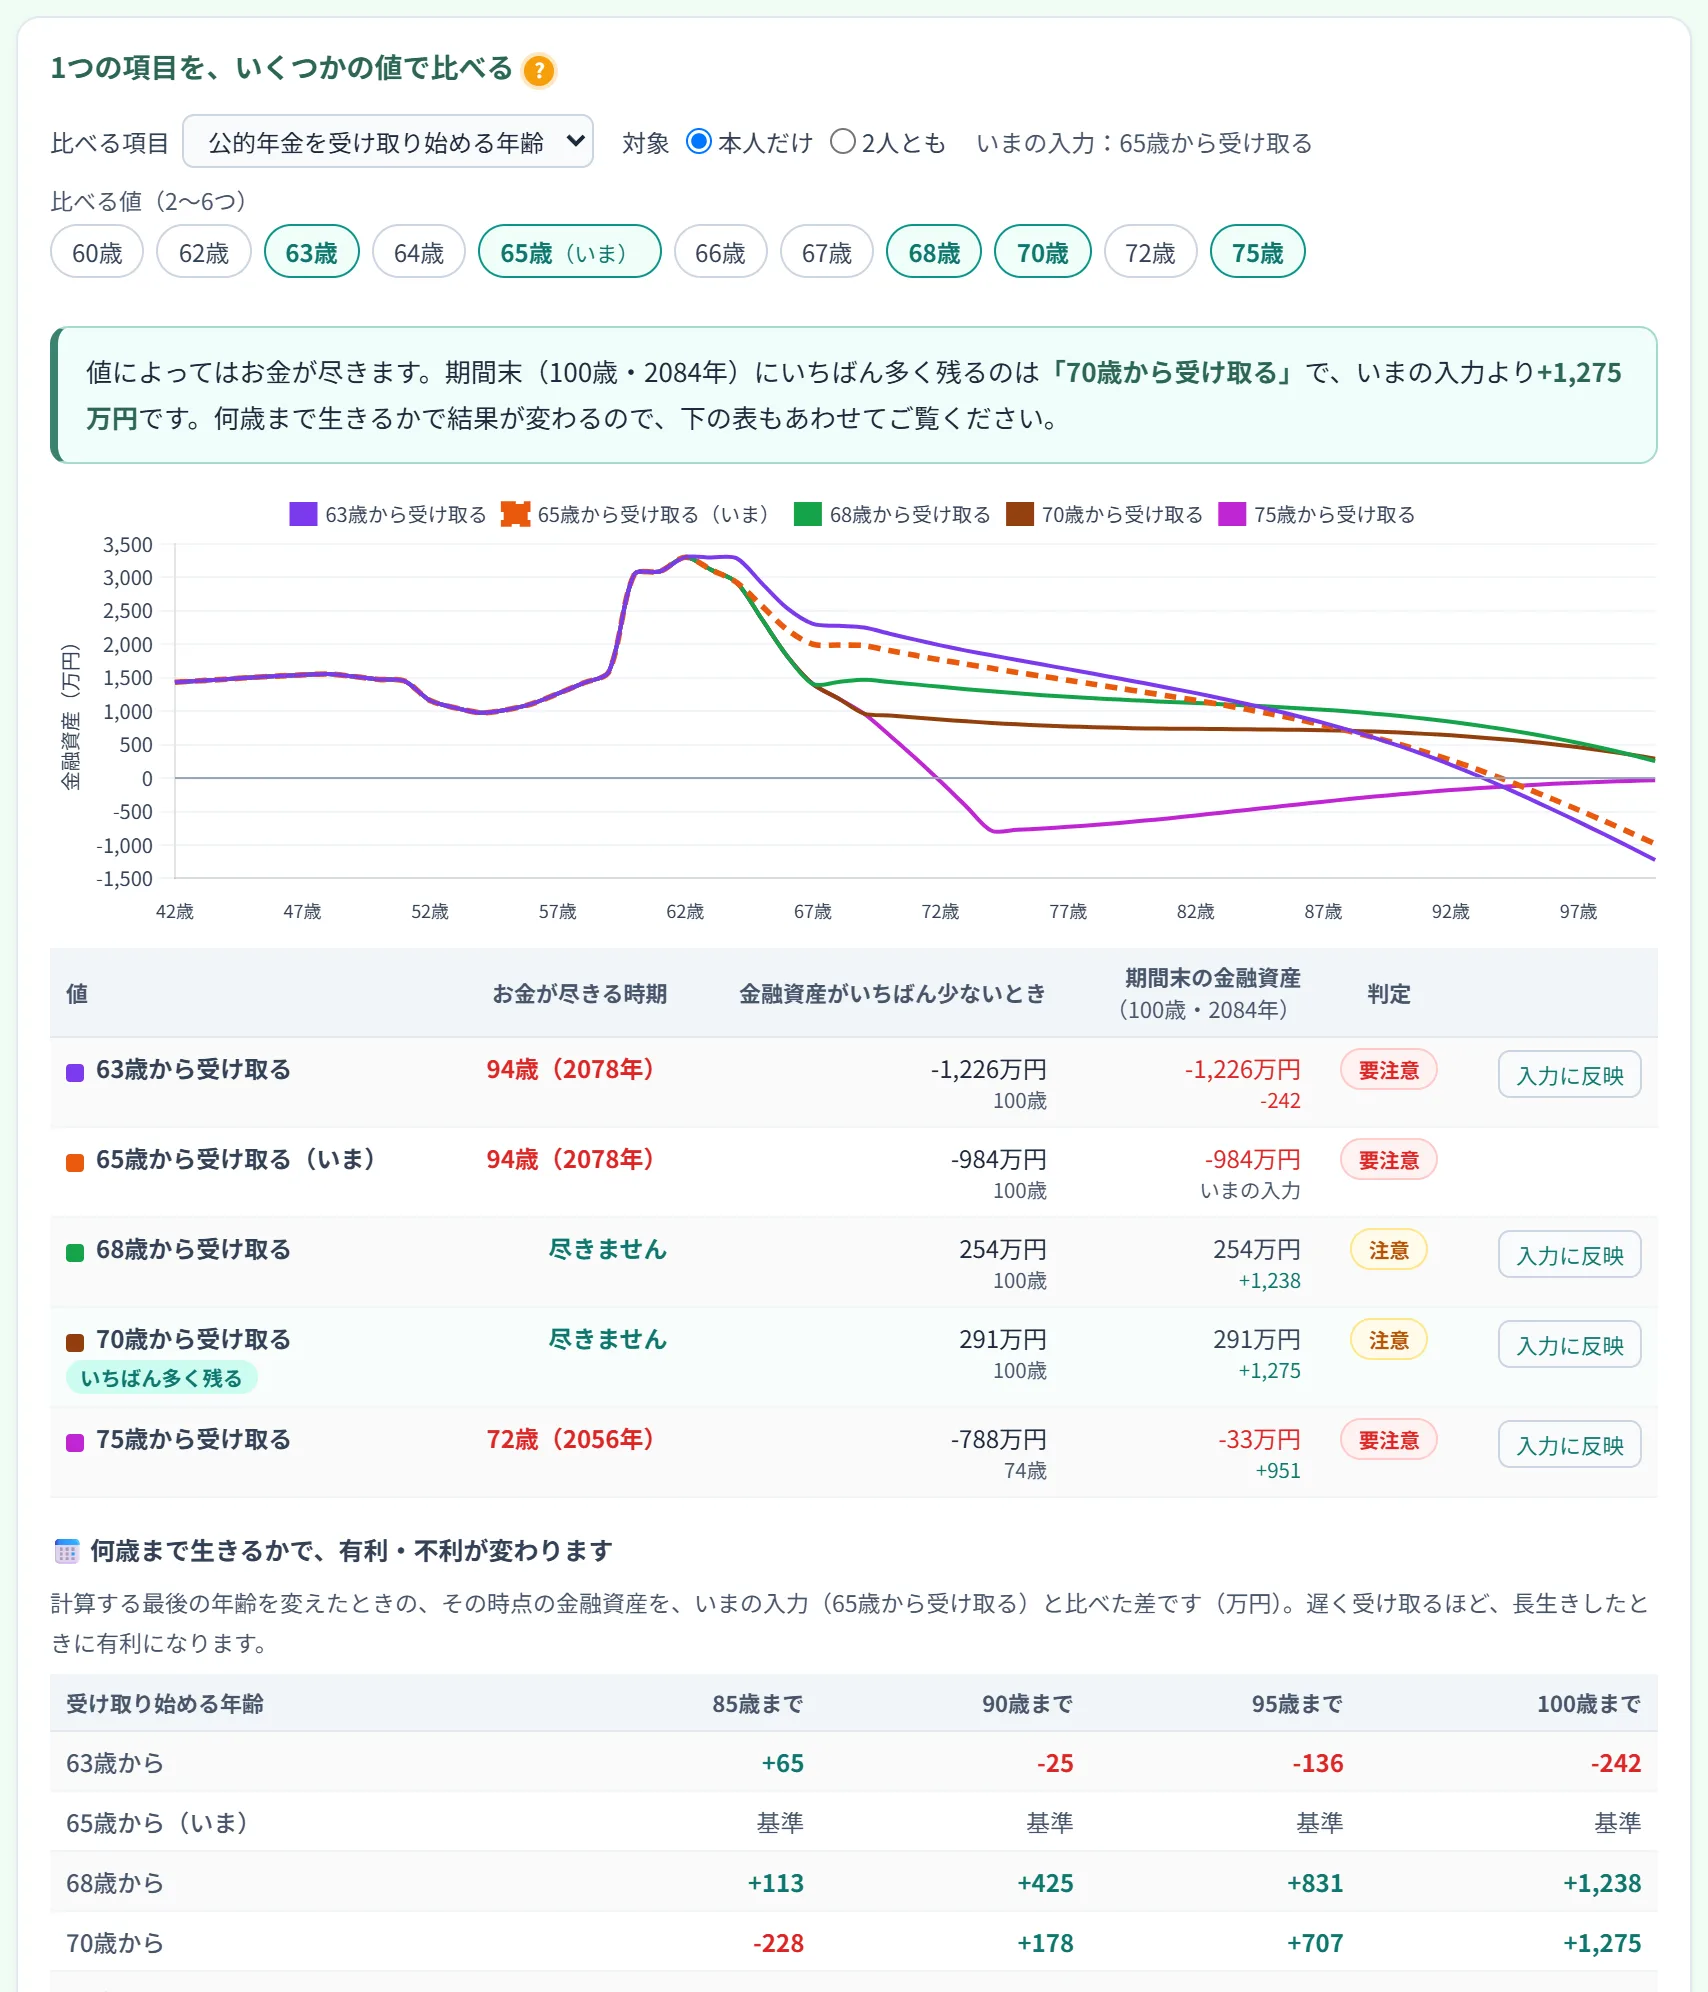
「もし暮らし方を変えたら?」の下に常に表示されています。「年金を何歳から受け取るか」「何歳で退職するか」を、いまの入力に2〜6つの値で当てはめて、結果を1つの画面に並べます。値を1つ変えては保存し、また変えては保存する、を繰り返さなくても、どの値がよいかを見比べられます。画面で選んでいる項目と値のまま、PDF にも載ります。
| 比べる項目 | 当てはめ方 |
|---|---|
| 公的年金の受け取り開始年齢(60〜75歳) | 受け取りが始まっていない年金の行を、いちばん早い行が選んだ年齢になるよう、同じ年数だけずらします。額面は1年遅らせるごとに8.4%増(早めると4.8%減)で、手取りは増減の約88%として概算します。変動率を入れた行は、受け取りを待つ間(早めるときは早めた分)も変動率どおりに改定されるものとして額を見込みます。加給年金は受け取り開始年齢に合わせて遅れ、増えません |
| 退職する年齢 | 「最後の給与の翌年の年齢」です(60歳で退職=59歳まで給与)。延ばすときは最後の給与額のまま働く期間を延ばし、早めるときは退職より後の給与(再雇用などの行も含む)を外します。退職金は額を変えず、辞める年(またはその翌年)に受け取る退職金・中退共などは、延ばすときは同じ年数だけ後ろへ、早めるときは退職した年に受け取る前提にします。早めるときは、企業型DC・DBの掛金も最後の給与の年までにします |
使い方は、①比べる項目 を選ぶ → ②比べる値のボタンを押して2〜6つ選ぶ(いまの値には「(いま)」と付いています)、の2つだけです。配偶者がいるときは、本人だけ(最初の設定)と 2人とも を選べます。「2人とも」では、配偶者も本人と同じ年数だけ動かします。
結果は、値ごとの金融資産の推移のグラフ(いまの値は点線)と、お金が尽きる時期・金融資産がいちばん少ないとき・期間末の金融資産(いまの値との差)・判定の表です。期間末にいちばん多く残る値に印が付き、上の1文でまとめます。計算は、ほかの結果と同じく、預貯金が足りない年は不足分を投資資産から取り崩す前提です。
年金は「何歳まで生きるか」で有利・不利が変わります
年金を遅く受け取るほど1年あたりの額は増えますが、受け取る年数は減ります。そのため、📅 期間 が短いと早く受け取るほうが有利に、長いと遅く受け取るほうが有利に見えます。公的年金を比べるときは、表の下に85・90・95・100歳まで計算したときの、その時点の金融資産を、いまの値と比べた差が出ます。たとえば、サンプルデータの75歳から受け取る場合は、85歳までなら −692万円ですが、100歳までなら +1,659万円になります。どこで入れ替わるかを見て、ご自身の健康状態や家系なども踏まえて考えてください。
入力に反映・シナリオ比較に送る
表の各行の 入力に反映 を押すと、その値が入力欄に入ります。反映する前の入力は、元に戻せるよう一時保存の空き枠に「変更前(「◯◯」に変える前)」として残ります(空き枠が無いときは残りません。確認の画面でお知らせします)。いまの入力がすでに一時保存のどれかと同じ内容なら、重ねて保存せず、確認の画面でそのパターンをお知らせします(元に戻すときは、そのパターンを復元してください)。編集中のパターンがあれば、反映したあとも編集中のままなので、💾 「◯◯」に上書き保存 もできます。
📊 選んだ値をシナリオ比較に送る を押すと、選んだ値がそのままシナリオ比較に並びます。一時保存の5枠は使いません(比較専用の表示です)。いまの入力に値を当てはめて作るので、入力を変えると比べ直されます。基準との差・節目の年齢の一覧表・差の内訳・比較PDFもそのまま使えます。比べる値の線は、保存したパターンと見分けられるよう別の色で描きます。
入力を変えて選べなくなった値(本人の年齢より前の値など)は比較から外し、比較の上の帯に「いまの入力では選べない ◯歳 は外しました」と書きます(入力を戻せば比較に戻ります)。比較専用の表示は、ページを再読み込みしても残ります(タブを閉じると消えます)。✕ クリア・サンプルを入力・入力ガイドの反映をすると閉じます。✕ 比較専用の表示を閉じる で閉じたときは、送る前に選んでいた基準に戻ります。
年金の増え方は概算です。65歳以降も働く場合に在職中に止められる分(在職老齢年金)は入れていません。給与が高く65歳以降も働く方は、繰り下げで増える額を多めに見積もることになります。退職年齢を延ばしたときに厚生年金が増える分も入れていません。
万一のとき、いくら必要か(必要保障額)
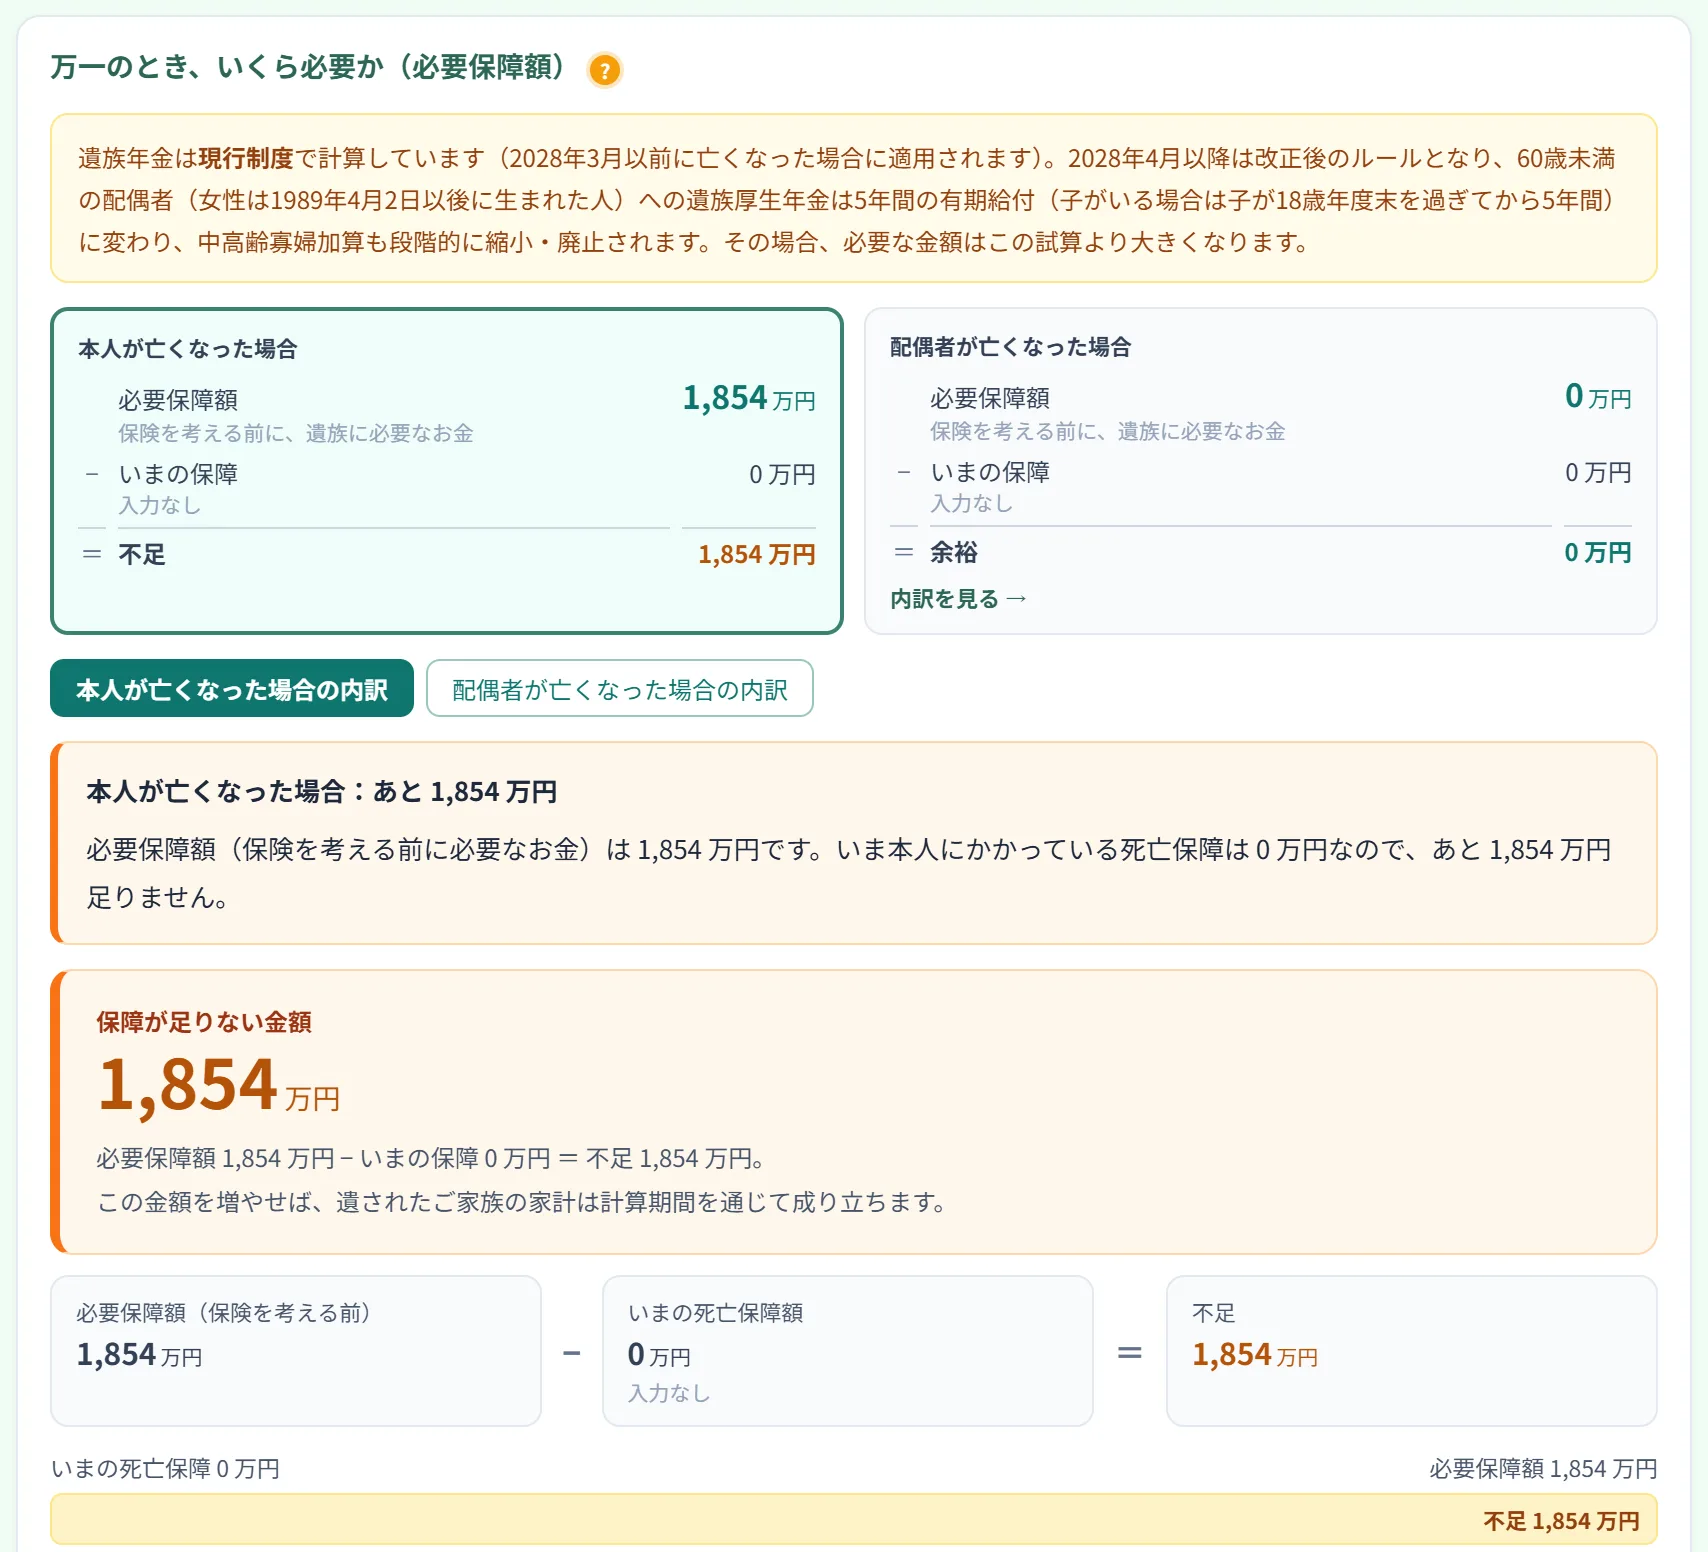
万一のことがあった場合に、遺されたご家族の家計が成り立つために必要な死亡保障額を計算します。既定では計算しません。入力エリアのいちばん下にある + もしものときに必要な金額を計算する を押すと入力欄が開き、結果エリアの「もし暮らし方を変えたら?」のすぐ下に専用のパネルが出ます。押すまでは、入力欄も結果パネルも表示されません。ここでの入力は必要保障額の計算にだけ使われ、グラフや推移表などほかの結果は変わりません。
本人が亡くなった場合と、配偶者が亡くなった場合の両方を計算します。結果パネルの上部に2つの必要保障額が並ぶので、切り替えなくても見比べられます。内訳を詳しく見たいほうは、そのカードを押すか、下のボタンで切り替えてください(キーボードの Enter・Space でも切り替わります)。配偶者を入力していない場合は、本人が亡くなった場合だけを計算します。配偶者がいなくてお子さまがいる場合(ひとり親のご家庭)は、お子さまだけが遺される場合として計算します(下の「お子さまだけが遺される場合」)。
やっていることは「もう一度シミュレーションし直す」ことです。亡くなった年から計算期間の最後まで、遺されたご家族の家計をまるごと計算し直し、金融資産(預貯金+投資資産)が一度もマイナスにならないために必要な一時金を逆算します。単純な足し算・引き算ではなく本体と同じ計算エンジンを使うので、次のようなことが自動で反映されます。
| 自動で反映されること | 内容 |
|---|---|
| 亡くなった方の収入がなくなる | 給与・退職金・公的年金・その他収入がすべてゼロになります |
| 亡くなった方の保険料もなくなる | 「保険料(掛け捨て)」のうち、その方が対象の契約を除きます(もう一方の契約は続きます) |
| 住宅ローンが完済される | 団体信用生命保険に加入していれば、亡くなった方の名義のローンの残債がゼロになります。管理費・固定資産税は残ります(→ 下の「ペアローンの場合」) |
| 遺族年金が入る | 遺族基礎年金・遺族厚生年金を、お子さまの人数の変化に合わせて年ごとに計算します。遺される方がご自身の公的年金を受け取り始めたあとも遺族基礎年金がある年は、両方は受け取れない(一人一年金)ため、遺族基礎年金を選ぶとみなし、ご自身の年金から老齢基礎年金の満額相当を差し引きます |
| 生活費が下がる | 世帯人数が減るぶん、基本生活費に割合を掛けます(既定は子がいる間70%・末子独立後50%)。基本生活費の行(加齢による変化を含む)は本人の年齢で入れた行をそのまま使うので、本人が亡くなった場合も、年齢による減り方は本人が生きていればその年齢になる年に当てはまります |
| 教育費・住居費・利回りはそのまま | お子さまの進路設定、家賃や管理費、資産の運用利回りは変わりません |
入力する項目
開いてすぐ見えるのは6項目だけです。残りは「詳細設定」を開くと出てきますが、すべて既定値が入っているので空欄のままでも計算できます。
| 項目 | 内容 |
|---|---|
| 亡くなった場合を試算する人 | 本人/配偶者を切り替えます。この選択によって、下の欄が「亡くなる方」「遺される方」どちらの項目なのかが入れ替わります。欄のラベルに「本人の」「配偶者の」と書いてあるので、そのとおりに入力してください |
| 遺される方の性別 | 遺族年金の計算にだけ使います。遺族年金を受け取るのは遺される方なので、その方の性別で判定します。現行制度では中高齢寡婦加算が妻にのみ支給され、夫が受け取る場合は死亡時に55歳以上であることが必要という男女差があるためです |
| 亡くなる方は厚生年金に加入している | 外すと遺族厚生年金を計算しません(自営業・フリーランスなど) |
| いま亡くなる方にかかっている死亡保険金(一時金タイプ) | 定期保険・終身保険・養老保険など、一括で受け取る死亡保険金を契約ごとに、「金額」と「保障の終わる年齢」(定期保険なら満了の年齢、終身保険なら空欄=一生涯)で入れます(+ 死亡保険の契約を追加)。満了の年齢の年からは保障に数えません。勤務先の団体保険や共済も含めてください。積立・貯蓄型商品で「死亡給付として受け取る」を選んだ契約は、二重に数えないよう、ここには入れません。本人・配偶者それぞれ別に入力できます |
| 遺族の基本生活費 | いまの基本生活費に対する割合。子がいる間と末子独立後で分けて指定します |
| 計算する期間 | 下の表を参照 |
| 遺族年金の基準 | 下の表を参照 |
| (詳細)遺族厚生年金の年額 | 空欄なら手取り給与から自動で概算します(欄に薄く表示されている数字)。ねんきん定期便の「老齢厚生年金(報酬比例部分)」の見込額の4分の3を入れると正確になります |
| (詳細)配偶者の老齢厚生年金 | 65歳以降は配偶者自身の老齢厚生年金が優先され、遺族厚生年金は差額だけになります。入れるとその調整をします |
| (詳細)死亡退職金・弔慰金/葬儀・死亡整理費用 | 勤務先から遺族に支払われる金額と、葬儀・お墓・法要・相続手続きの費用(既定150万円) |
| (詳細)確定給付企業年金(DB)の遺族給付 | 亡くなる人に DB があるときに出ます。空欄なら、受け取りを始める前は年金原資(終身年金は保証期間分の一時金の額、空欄なら年額×保証期間)、受け取り中は受取期間・保証期間の残りの分を見込みます。会社の資料の額があれば入れてください。亡くなる人の企業型DC・iDeCo の残高は、遺族が死亡一時金として受け取る前提で計算します。内訳では「企業年金・iDeCoの死亡時の給付」の行に分けて出ます |
| (詳細)遺児育英年金 | 共済会や勤務先の制度で在学中のお子さまに支給される年金。この表だけ単位は「円」で、学齢区分ごとの月額と入学時一時金を制度の案内からそのまま転記できます |
| (詳細)団体信用生命保険 | 既定はオン。配偶者がいる場合は「夫婦連生型(デュエットなど)で、どちらが亡くなっても全額完済される」のチェックも出ます(既定はオフ) |
| (詳細)遺される方の就労/特別生活費への適用/末子の独立年齢 | それぞれ既定は現状のまま・適用しない・22歳です。就労の変更は本人・配偶者それぞれのケースで別に設定できます |
計算する期間(3パターン)
必要保障額は「遺されたご家族をいつまで支えるか」で大きく変わります。画面上部の 📅 期間 とは別に指定でき、選ぶと欄のすぐ下に「実際に何年間・配偶者が何歳まで」なのかが表示されます。
| 選択肢 | 意味 |
|---|---|
| 配偶者の生涯まで (既定) | 遺されたご家族の暮らしを最後まで支える金額。到達年齢は女性95歳・男性90歳が既定ですが、100歳までなど自由に上書きできます(60〜120歳) |
| 配偶者が65歳になるまで | 公的年金の受給が始まるまでをつなぐ金額。それ以降の生活費は含みません |
| 末子が独立するまで | 子育てが終わるまでをつなぐ金額。それ以降の生活費は含みません |
あとの2つは期間が短いぶん金額も小さく出ます。「まずは子どもが独立するまでを確実に」というように、優先順位を決めるための見方として使ってください。必要な保障の全体像を知りたいときは「配偶者の生涯まで」です。
遺族年金の基準(3択)
遺族厚生年金は2028年4月に大きく変わります。子のいない60歳未満の配偶者への給付が終身から5年間の有期給付(そのぶん約1.3倍)になり、中高齢寡婦加算も段階的に縮小・廃止されます。女性で有期給付の対象になるのは、2028年度末に40歳未満の人(1989年4月2日以後に生まれた人)だけで、それより前に生まれた女性はこれまでと同じ扱いです(このツールもそのように計算します)。どちらの制度が適用されるかは亡くなった日で決まります。
| 選択肢 | 計算のしかた |
|---|---|
| 自動(死亡時期で判定) (既定) | 亡くなった年で判定します(2027年までは現行制度、2028年からは改正後ルール)。制度に沿った扱いですが、下の「近似と未対応」があります |
| 現行制度で統一 | いまの制度がそのまま続く前提。必要な金額は小さめに出ます |
| 改正後ルールで統一 | 改正後の制度で通した前提。必要な金額は大きめに出ます |
近似と未対応(実際とずれるところと、その向き)
- 切り替えは年単位:2028年1〜3月に亡くなった場合も改正後ルールで計算します(実際は現行制度)。女性の対象も生年の「年」で判定します。
- 中高齢寡婦加算の段階的な縮小(2028年4月から25年かけて)は、直線で近似しています:1989年4月1日以前に生まれた女性が2028年以降に加算を受け取り始める場合、始める年に応じて毎年同じ割合で減らし、2053年以降に始まる分は0にします(受け取り始めた額は65歳まで変わりません)。年ごとの実際の額は今後決まるので、概算です。1989年4月2日以後に生まれた女性(有期給付の対象)には計上していません。
- 有期給付のあとの継続給付は見込んでいません:収入が十分でない方などが5年のあとも受け取れる場合、実際に必要な金額はこの試算より小さくなります。
- 有期給付加算の1.3倍は暫定値です(法案説明資料の「約1.3倍」。確定値は政令待ち)。
これらの注意は、改正後ルールで計算した結果(2028年以降の死亡・「改正後ルールで統一」・必要保障額の減り方の2028年以降の点)に、注記として表示されます。
どの基準で計算したかは、結果パネルのいちばん上に必ず表示されます。誤差がどちら向きに出るのかもあわせて書いてあります。
ペアローンの場合
住宅ローンに名義を持たせられます(「住まい」の各ローンカードの上にある「名義」欄。配偶者を入力しているときだけ出ます)。団信は名義ごとに効くので、亡くなった方の名義のローンだけが完済されます。ペアローンで金利や返済期間が違う場合は、+ ローンを追加 で名義ごとに行を分けて入力してください。
| 条件 | 本人が亡くなった場合 | 配偶者が亡くなった場合 |
|---|---|---|
| 団信オフ | 全部残る | 全部残る |
| 団信オン・連生オフ | 本人名義の行だけ完済 | 配偶者名義の行だけ完済 |
| 団信オン・連生オン | 全部完済 | 全部完済 |
収入合算(連帯債務・連帯保証)は1本のローンなので、名義は主債務者にしてください。そのうえでフラット35のデュエットなどを付けている場合に「連生」へチェックを入れます。持分割合は扱いません(不動産は世帯の資産として計上するため、持分を分けても結果は変わりません)。
結果の読み方
結論の1文、不足額(または余裕額)の大きなカード、その根拠となる2枚の小さなカード(必要保障額/いまの死亡保障額)、達成度の帯グラフ、そして内訳表が出ます(v194)。まず確かめたいのは「あといくら足りないか」なので、そこをいちばん大きく表示しています。帯グラフは、必要な金額のうちどこまで用意できているかを割合で示します。内訳表は「何がどれくらい効いているか」を見るためのもので、足し引きは必要保障額と一致しません。必要保障額のほうは資産の利回りや取り崩しの順序、年ごとの過不足まで反映して逆算しているためです。
内訳表は「出ていくお金」→「入ってくる・使えるお金」の順に並びます(v192)。上の2行が支出(遺族の支出/葬儀・死亡整理費用)で、その下に遺族年金・遺される方の収入など・いま使える資産が続きます。
収益物件の扱い。必要保障額の計算では、持っている収益物件は、名義にかかわらず亡くなった年の年末に売却する前提です(「売却する年」の入力は使いません)。売れば手元にお金が残るので、遺されたご家族が使えるお金として数えます。必要保障額は「期間の途中で一度もお金が足りなくならない額」で決まるため、売る時期を遅らせると(とくに家賃より経費・返済が多い物件では)大きく出てしまうからです。売ると手取り(評価額 − 売却費用 − 売却益の税金 − ローン残高)がマイナスになる物件は、亡くなった年には売りません(「売却する年」を入れていれば、その年に売ります)。亡くなった方の名義の収益物件は、物件ごとの「団信」が「あり」ならローンが完済され、返済がなくなる前提で計算します(住宅ローンの団信のチェックとは別です)。家賃収入は、名義にかかわらず遺されたご家族が受け取り続けます。亡くなった方の名義でこれから買う予定だった物件は、買わない前提にします。内訳には「収益物件の支出」「収益物件の家賃収入」の行が出ます。「何年後に亡くなった場合」も、物件の評価額・ローン残高をその時点まで進めたうえで、その年に売却する前提で計算します。
売却代金が入るまでの手元資金。物件が売れるまでには数か月かかるのが普通です。売却代金がその年に入らなかったとすると、亡くなった年の末に預貯金・投資資産がマイナスになる場合は、必要保障額のすぐ下にオレンジ色の枠で「そのあいだに約◯万円足りなくなる」ことと、売却を前提にしない場合の必要保障額を表示します(PDFにも載ります)。この場合は、すぐに受け取れる死亡保険金や預貯金で、売れるまでの生活費を用意できるかをご確認ください。家賃より経費・返済が多い物件があるときは、内訳の「収益物件の支出」にその旨を表示します。
団信の効果は「住居費」の中に表れています(v193)。団体信用生命保険に加入していれば住宅ローンの残債はゼロになるので、遺されたご家族が払う住居費は管理費・固定資産税などだけになります。内訳を開くと、住居費の下に「団体信用生命保険により、この期間の住宅ローン返済 ◯万円は含まれていません」と表示されます。
v192までは、これとは別に「団信で不要になる住宅ローン返済」という行を資源として並べていましたが、住居費がすでにその分だけ小さくなっているため、同じ効果が2回出ているように読めていました(計算そのものは1回しか効いていません)。v193では行をなくし、住居費の注記に一本化しています。
内訳は縦に足し算として読めます(v197)
内訳表の下から2行目に 「期間中の運用益」、その下に 「差引:期間の終わりに残る金額」 があります。上から順に足し引きすると、ちょうど差引の金額になります。
| 行 | 意味 |
|---|---|
| 期間中の運用益 | 預貯金と投資資産が、運用利回りぶん増える見込みの合計。入ってくるお金ではなく、資産が値上がりした分です。押すと口座ごと・期間ごとの内訳が開きます |
| 差引:期間の終わりに残る金額 | ここまでの行をすべて足し引きした金額。期間の最後に金融資産がいくら残る見込みかを示します |
v196までは運用益の行がありませんでした。そのため、投資資産が大きく利回りも高いご家庭では、内訳を足すと大きなマイナスなのに必要保障額は0万円、という読みにくい状態になっていました。運用益の行を足したことで、列がそのまま足し算として読めます。
「差引」と「必要保障額」は別のものです。差引は期間の終わりに残る金額、必要保障額は期間中いちばん資産が少なくなる年をゼロにするために必要な金額です。途中でいったん資金が底をついてから回復するご家庭では、差引がプラスでも必要保障額が出ることがあります。
この差が300万円を超えるときは、表の下にいちばん資産が少なくなる年とその金額を添えた説明が出ます。
運用益は運用利回りしだいで大きく変わります。「資産」欄の運用利回りを1%下げるだけで、必要保障額が数千万円動くこともあります。保険を減らす判断をする前に、利回りを低めにした場合も試してみてください。
内訳をどこまで詳しく見るか(v195)
内訳表は3段構造になっています。1段目が「遺族の支出」「遺族年金」などの大きな区分、2段目がその中身、3段目が期間ごとの計算のもとです。
内訳の見出しの右に 表示 の切り替えがあり、まとめだけ 内訳まで くわしく の3つから選べます。いまどの深さで見ているかは、選択中のボタンの色で分かります。項目を1つずつ開きたいときは、これまでどおり行を押してください(キーボードの Enter・Space でも開閉できます)。個別に開閉して途中の状態になると、どのボタンも選択なしに戻ります。
開いた状態は計算し直しても保たれます(v195)。v194までは入力を変えるたびに内訳が閉じてしまい、金額の動きを追いにくい状態でした。いまは開いたまま数字だけが更新されるので、生活費率や就労の前提を動かしながら「どの項目がどう変わるか」を続けて確認できます。
期間ごとの計算のもと(v195)
2段目の項目のうち「▶」が付いているものを押すと、3段目が開きます。その項目がいつからいつまで、年いくらで、何年ぶん計上されているかが表になり、その下に計算のもとになった入力値が注記として出ます。
対象は、基本生活費・特別生活費・教育費・住居費・一時支出・積立の払込・保険料・遺族基礎年金・遺族厚生年金・遺される方の給与・公的年金・退職金など一時金・一時収入・積立の受取・その他収入です。預貯金や投資資産のような「いまの残高」は期間の考え方がないため、「▶」は付きません。
| 列 | 意味 |
|---|---|
| 期間 | その金額が続く西暦の範囲。金額が大きく変わるところで区切っています |
| 年齢 | その期間にあたる本人(または遺される方・お子さま)の年齢。狭い画面では期間の下に小さく表示されます |
| 年額 | その期間の初年度と最終年度の金額。物価上昇率を入れていれば少しずつ増えます |
| 年数 | その期間の年数 |
| 小計 | その期間の合計額。すべての期間の小計を足すと、2段目の金額と一致します |
区切りは「金額が大きく動いたところ」で決まります。たとえば基本生活費なら、末子が独立して生活費率が切り替わる年で区切られます。住居費なら住宅ローンの返済が終わる年、遺される方の給与なら働き終える年です。物価上昇による毎年のわずかな増減では区切りません。
教育費だけは学校段階でまとめています。幼稚園・小学校・中学校・高校・大学・大学院ごとに、お子さま別の表が出ます。公立・私立の選択もそのまま表示されるので、進路の設定がどう効いているかを確かめられます。
年額はその段階の初年度と最終年度の金額です。学年によって金額は変わるため、途中の年はこの範囲の中で上下します。またお子さまごとの金額は1万円未満を四捨五入しているので、すべて足し合わせると上の「教育費」と数万円ずれることがあります。
遺族年金の「受け取り方が変わる時期」の表は、3段目に統合しました(v195)。v192〜v194では遺族年金の行の下に4列の表を1つ置いていましたが、いまは「遺族基礎年金」「遺族厚生年金・中高齢寡婦加算」それぞれの3段目に、同じ内容がより詳しく入っています。お子さまが18歳を超えて遺族基礎年金が終わる時期、中高齢寡婦加算が乗る時期と外れる時期が、金額と年数つきで確認できます。
PDFと印刷での出方(v195)。PDFには従来どおり2段目までを出力します。3段目まで載せると内訳表だけで数ページになるためです。ブラウザの印刷は画面をそのまま刷るので、2段目はすべて開いた状態で、3段目は画面で開いているものだけが印刷されます。特定の項目の計算のもとを紙に残したいときは、その項目を開いてから印刷してください。
葬儀・死亡整理費用は「遺族の支出」に含めていません(v192)。v191までは支出の合計にも含めたうえで独立行にも再掲していたため、行を足し合わせると二重に引かれて見えていました(計算そのものは1回しか効いていません)。いまは支出側から外し、独立した1行として並べています。
遺される方が使える資産(v192)
必要保障額は「預貯金+投資資産」がマイナスにならないかで判定しています。そのほかの資産をお金に換える前提は、入力欄の 「遺されたご家族が使える資産」(遺族年金の基準のすぐ下。その他資産か収益物件を入れたときに出ます)にまとめて書いてあります。収益物件は亡くなった年に売却し、その他資産は「その他資産(◯万円)も取り崩せるものとして計算する」がオン(初期状態)なら、亡くなった時点で換金して使えるお金に数えます。車を遺族も使い続ける、貸付金がすぐには戻らないなど、換金を見込まないときはチェックを外してください(以前に保存・共有したデータは、保存したときの設定のまま読み込みます)。マイホームは、遺されたご家族が住み続ける前提なので、お金に換えません。売却・換金の代金が入るまでに手元資金が足りなくなるおそれがあるときは、必要保障額の下に注意書きが出ます。
積立・貯蓄型商品の万一のときの扱い(v192)
学資保険や個人年金保険などの契約は、亡くなったときの扱いが商品によって変わります。v191までは一律に「契約どおり続ける」(遺されたご家族が保険料を払い続け、予定どおり受け取る)として計算していましたが、実態に合わないことがあるため、契約ごとに設定できるようにしました。
| 扱い | 内容 | あてはまる例 |
|---|---|---|
| 契約どおり続ける(既定) | 保険料を払い続け、当初の予定どおり受け取ります | 被保険者が遺される方の契約、つみたてNISAなどの純粋な積立 |
| 保険料の払込が免除される | 以後の払込は不要になり、満期金・祝金は当初どおり受け取れます | 学資保険で契約者が亡くなったとき |
| 解約・死亡給付として受け取る | その時点で一時金を受け取り、契約は終了します | 個人年金保険で被保険者が亡くなったとき |
あわせて「影響を受けるのは誰か」(本人/配偶者/どちらでも変わらない)を選びます。本人を選んだ契約は、配偶者が亡くなったケースでは契約どおり続きます。「解約・死亡給付」の受取金額は空欄なら現在の積立額を使い、死亡給付金が既払込保険料相当額などで異なる場合は金額を入力できます。
「保険料の払込が免除される」を選ぶときのご注意。「積立・貯蓄型商品」の受取額を空欄(残高を取り崩す設定)にしている契約では、払込を止めると残高が減るぶん受け取れる額も減ります。保険の払込免除のように満期金が保証されている場合は、受取額に金額を入れてください(画面にも同じ注意が出ます)。
既定は「契約どおり続ける」のままにしてあります(これまでの共有URLや保存パターンの結果が変わらないようにするため)。設定していない契約があるときは、入力欄に件数の案内が出ます。
必要保障額が0と出ることもあります。共働きで遺族年金と配偶者の収入だけで生活が成り立つ場合や、団信で住宅ローンが完済される場合です。その場合、いま入っている死亡保険は過剰かもしれないということ。保険料を見直して、その分を貯蓄や投資に回すことも選択肢になります。
この結果は特定の保険商品をおすすめするものではありません。また、死亡保険金には相続税の非課税枠(500万円 × 法定相続人の数)があること、勤務先の弔慰金・遺族補償は別途確認が必要なことにご注意ください。遺族年金の正確な見込額は、年金事務所や社会保険労務士にご確認ください。
家事・育児を外部化する費用は含まれていません。保育料・学童・家事代行の費用や、遺された方が時短勤務に切り替えることによる収入減は、このツールでは計算していません。とくに収入のない配偶者が亡くなるケースでは必要保障額が小さく出やすいので、必要と感じる場合は「その他支出」や「一時支出イベント」に加えてお確かめください。
お子さまだけが遺される場合(ひとり親のご家庭)
配偶者を入力せず、お子さまを入力している場合は、本人が亡くなり、お子さまだけが遺される場合の必要保障額を計算します。お子さまを育てる方(祖父母など)が、遺された資産・遺族年金・死亡保険金で、お子さまの生活費と教育費をまかなえるかを見る計算です。
| 項目 | 扱い |
|---|---|
| 計算する期間 | 末子が独立するまでに決まっています(「生涯まで」「65歳になるまで」は選べません)。独立する年齢は「お子さまが独立する年齢」で変えられ、空欄なら進路から自動で判定します(大学4年なら22歳) |
| 遺族基礎年金 | お子さまが18歳の年度末まで受け取ります。基本額に、2人目以降のお子さまの加算を足した額を、お子さまの人数で分けて受け取ります(1人目には子の加算は付きません。国民年金法 第39条の2)。加算は、いまは2人目が224,700円×改定率、3人目以降が74,900円×改定率です。2028年4月分からは、2人目以降のお子さま1人につき一律269,600円×改定率になり、すでに受け取っている場合も同じです(令和7年法律第74号)。お子さまが遺族厚生年金も受け取る場合、2028年4月からは同じ額の加算が遺族厚生年金の側に付き、遺族基礎年金の側は止まりますが、合計は変わらないため、この試算では遺族基礎年金の側に入れています |
| 遺族厚生年金 | お子さまが18歳の年度末まで受け取ります(配偶者の有期給付・中高齢寡婦加算は当てはまりません) |
| お子さまだけの場合の基本生活費 | いまの基本生活費に対する割合。既定は50%で、期間を通して同じ割合を使います |
| お子さまだけの場合の住居費 | 入力どおり見込む(既定・多めに見積もる側)か、見込まない(祖父母などの家に引き取られる想定。家賃・固都税・管理費等を0にします)を選びます。住宅ローンの返済は団信の設定どおりです |
| 教育費・児童手当 | 入力どおり見込みます |
誰がお子さまを育てるか(未成年後見)や、お子さまの財産の管理(信託など)にかかる費用は計算に入りません。また、お子さまが離婚した親(生計を同じくする父または母)と暮らす場合、現行制度ではお子さまの遺族基礎年金は支給停止になります(2028年4月の改正で見直されます)。この試算は、親以外の方が育てる前提です。夫婦がともに亡くなる場合の試算には、まだ対応していません。
年ごとの家計(遺族のキャッシュフロー表)
内訳の下の ▶ 年ごとの家計(遺族のキャッシュフロー表) を押すと、必要保障額の計算に使った遺族の家計を、年ごとの表で見られます(既定は閉じています)。収入(遺族年金・遺される方の収入・一時金など)、支出(基本生活費・住居費・住宅ローン・教育費など)、年間収支、住宅ローン残高と、金融資産(預貯金+投資資産)の年末残高を2行で並べます。
| 残高の行 | 前提 |
|---|---|
| 金融資産残高(死亡保障なし) | 死亡保険金を受け取らない場合。必要保障額を計算するときと同じ前提です。必要保障額は、この行が期間中一度もマイナスにならないように、亡くなった年に受け取る金額です(受け取ったお金を運用して増える分を見込むので、この行のいちばん深いマイナスより小さくなります) |
| 金融資産残高(いまの死亡保障あり) | 入力した死亡保険金(一時金タイプ)を亡くなった年に、収入保障保険を毎年の収入として受け取った場合。いまの保険で足りるか、足りないなら何年から足りなくなるかが分かります。死亡保障を入力していないときは出ません |
表の上には「死亡保障がない場合、金融資産は◯年からマイナスになります」という結論の1行が出ます。残高がマイナスの年は赤字で表示します。表の向き(西暦=横/西暦=縦)は家計の推移表の設定に合わせます。CSV で保存 でExcelでも開けるCSVに書き出せ、PDFには20年ずつ1ページの表として載ります。
収入保障保険は、結果のカードでは受取総額として「いまの死亡保障」に数えますが、この表では毎年受け取る形で入れます。そのため、総額では足りていても、教育費が重なる時期などに一時的に残高がマイナスになることがあります。各行は万円単位に四捨五入して合計しているため、計算本体の合計と1〜2万円違うことがあります。
必要保障額の減り方(逓減グラフ)
必要保障額は年々変わります。お子さまが大きくなるほど残りの教育費と養育期間が短くなり、資産が育ち、住宅ローンの残債も減るためです。結果パネルの下に、「何年後に亡くなった場合、いくら必要か」を5年刻みで最大8点まで並べたグラフと数値表が出ます。
各点は「その年に亡くなった場合」の必要保障額です。それまでは入力した前提どおりに家計が推移したものとして、その時点の資産残高・住宅ローン残高・お子さまの年齢から計算し直しています。
グラフの紫の点線と表の「その時点の保障」は、その時点で有効な死亡保障(一時金タイプのうち保障が続いている契約+収入保障保険のその時点からの受取総額)です。定期保険が満了すると点線が下がるので、点線が必要保障額の線より下にある時期は保障が足りないことが分かります。
必要保障額は、いつも減り続けるとは限りません。お子さまが独立して遺族基礎年金が終わる時期、改正後ルールで遺族厚生年金が5年で終わる条件に当てはまる時期、ご自身の年金を受け取り始めたあとに亡くなる場合などは、いったん増えることがあります。グラフが上がっているところは、その時期に保障が手薄になりやすいという意味です。保障額を機械的に減らしていくと、この山で足りなくなることがあります。
遺族年金の基準が「自動」のときは、2028年のところに縦の点線が入ります。ここで金額が上がるのは制度が変わるためです。
大きく変わるところ
グラフの下に、金額が大きく動くところの説明が最大4か所まで出ます。差が300万円以上かつ前の時点の20%以上動いたところが対象で、増える区間も減る区間も同じように説明します。
| 示すもの | 内容 |
|---|---|
| このあいだに起きること | お子さまが18歳を超えて遺族基礎年金が終わる、遺族厚生年金が5年で終わる条件に当たる、中高齢寡婦加算が付かなくなる、亡くなる方が退職する、住宅ローンが完済される、金融資産が増減する、など |
| 確かめ方 | その要因だけを前の時点の条件に戻したときの必要保障額。「遺族厚生年金が改正前のルール(終身)だったら◯◯万円」「お子さまの年齢を◯年に戻すと◯◯万円」のように示します |
「確かめ方」の金額は足し合わせられません。要因どうしが絡み合っている(たとえばお子さまの独立が、遺族厚生年金が5年で終わる条件を満たす原因になる)ため、差額を足しても全体の変化には一致しません。どの要因がどれくらい効いているかの目安としてご覧ください。
説明は畳んであります(v196)。既定では 「◯◯年 → ◯◯年:◯◯万円」の見出しだけが並び、押すと「このあいだに起きること」「確かめ方」が開きます(キーボードの Enter・Space でも開閉できます)。閉じていても、どの時期にいくら動くかは一覧で読めます。まず山と谷の位置を眺めて、気になる区間だけ開いてください。
見出しの右の 表示 で まとめだけ くわしく をまとめて切り替えることもできます。内訳と違い、計算し直すと閉じた状態に戻ります(グラフごと作り直しているためです)。
PDFには従来どおりすべての説明が出力されます。ブラウザの印刷は画面で開いているカードだけが印刷されるので、残したい区間を開いてから印刷してください。
v187での変更点
お子さまが独立する年齢は、進路から自動で判定します。「お子さまが独立する年齢」を空欄にしておくと、入力されている大学・大学院の進路から「教育が終わる翌年」を計算します(大学なし=18歳、4年制大学=22歳、医・歯・薬学部=24歳、修士まで=+2年、博士まで=+5年)。独立がいちばん遅いお子さまに合わせるので、年上のお子さまが大学院に進む場合も取りこぼしません。就職まで支援するなど個別の事情があるときは、数値を入れて上書きできます。この年齢は「遺族の基本生活費が子がいる間の割合から末子独立後の割合に切り替わる時期」と、「計算する期間」で〈末子が独立するまで〉を選んだときの期間に使われます。
収入保障保険は、一時金タイプと分けて入力できます。月額・満了年齢・最低保証期間を入れると、そのときに亡くなった場合に受け取れる総額を計算して「いまの死亡保障額」に加えます。収入保障保険は満了までの残り期間で受取総額が決まるため、時間がたつほど保障額が小さくなります。「必要保障額の減り方」のグラフでも、各時点の受取総額で計算し直すので、保障の過不足の移り変わりを正しく確認できます。分割で受け取るぶん、同じ総額の一時金に比べると手元で運用できる期間が短くなる点はご留意ください。
遺される方の就労は、死別した年から切り替わります。「死別後 年◯万円へ」と「◯歳まで」を入力すると、亡くなった年からその収入に置き換えて計算します。「◯歳まで」が空欄のときは、いま入力している給与の最終年齢をそのまま使います。v186までは「◯歳から」という年齢を起点にしていたため、死亡がその年齢より前か後かで前提が変わり、「必要保障額の減り方」の点ごとに条件が揃っていませんでした。
共有URL(保存・共有)
ツールバーの 🔗 共有URLを発行 を押すと、いまの入力状態を含んだURLが作られます。そのURLを開くと入力が再現されるので、ご家族と共有したり、控えとして残したりできます。URLには入力した内容(年齢・収入・資産など)がすべて入っているので、URLを知っている人は誰でも同じ内容を開けます。入力はURLの中にあるだけで、このサイトのサーバーには送られません(共有URLの枠にも同じ注意を出しています)。
「一時保存中のパターンも含める」にチェックが入っていると(最初から入っています)、一時保存のパターン(最大5つ)もURLに入ります。URLを開くと、入力とあわせて保存していたパターンも戻ります。URLを短くしたいとき(メールやチャットに貼るときなど)は、チェックを外すといまの入力だけのURLになります。
共有URLは将来の仕様変更で使えなくなる可能性があります。確実に記録を残したい場合は、後述の「PDF出力」をご利用ください。
URLに入力を保存(ブックマークでいつでも開く)
ツールバーの URLに入力を保存 のスイッチをオンにすると、入力を変えるたびに、ブラウザのアドレスバーのURLがいまの入力内容(一時保存中のパターンも含む)に置き換わります。その状態でブックマーク(お気に入り)に登録すれば、次からはブックマークを開くだけで、その入力の続きから使えます。「共有URLを発行」を押してコピーする手間がいりません。
使い方の例:①スイッチをオンにする → ②入力して、必要なら「基本」「住み替え案」などを一時保存 → ③ブックマークに登録。「今の暮らし」「住み替えた場合」のように、ブックマークを分けて保存することもできます。
ブックマークに入るのは、登録したときの内容です。そのあと入力を変えたら、ブックマークを登録し直してください。ブックマークを開いたとき、いまこのタブに一時保存しているパターンと中身が違う場合は、置き換えてよいかを確認します(「キャンセル」を選ぶと、パターンはそのままで入力欄だけがブックマークの内容になります)。
スイッチの設定はお使いのブラウザに記憶されます。オフにすると、アドレスバーからすぐに入力内容が消えます。ブラウザの「戻る」の履歴は増えません。
オンにしているあいだは、入力した金額などがブラウザの閲覧履歴にも残ります(ブラウザの同期機能を使っていれば、同期先にも残ります)。家族と共用のパソコンや、職場・ネットカフェのパソコンではオフのままお使いください。なお、URLのうち入力内容の部分(「#」より後ろ)は、このサイトのサーバーやアクセス解析には送られません。
PDF出力
結果エリアの先頭にある 🖨️ PDF出力 で、入力条件とシミュレーション結果をPDFファイルに保存できます。ご家族や専門家との相談資料、記録の保存に最適です。2つのグラフのイベントマーカー、「足りない分を埋めるには/金融資産をどうしていきたいか」、「もし暮らし方を変えたら?」の表(資金が足りている場合は「いまの生活を優先する場合」と「将来に備える場合」の2つ)、「1つの項目を、いくつかの値で比べる」のグラフと表もPDFに載ります。「万一のとき、いくら必要か」を計算している場合は、必要保障額の内訳と「必要保障額の減り方」の表・グラフも載ります。シナリオ比較の状態からは、比較レポートのPDFも出力できます。各ページには会社ロゴが入ります。
計算開始年を進める(昨年の入力を今年基準に)
ツールバーの 🕑 年を進める ▸ を押して開き、「計算開始年を1年進める…」を押すと、昨年入力・共有した内容を今年基準に更新できます。計算の起点も12か月先の同じ月になります(11月起点なら翌年11月起点)。全員の年齢を+1し、過去になった初年度を計算から外します(期間が「30年後まで」なら最終年も1年延びます。「本人が100歳まで」「本人が◯歳まで」では最終年は変わりません)。住宅ローンの残高や不動産評価額も1年後の値へ自動更新します(住宅ローンの完済年月はそのまま)。その他資産の評価額も、変動率を入れたものは1年後の値にします。持ち家の固都税・管理費等と、購入予定の家の購入前の家賃も、上昇率を入れたものは、その率で1年分進めた額にします(据え置くと、上昇が1年分やり直しになるため)。教育費の上昇率も、最初に計算した年の価格から数え続けます。収益物件も、評価額・ローン残高・残りの返済期間・家賃・経費を1年後の値にし、売却する年が過ぎた物件は削除します(売却益の計算に使う取得費は、1年分の減価償却費を引いて引き継ぎます)。開始年齢が空欄の収入・生活費の行には、進める前の年齢を入れます(空欄のままだと、昇給・インフレが1年分やり直しになるため)。プレビューが出たあと、もう一度確定ボタンを押して初めて適用されます(プレビュー後に入力を変えた場合は、最新の内容で作り直されます)。
預貯金・投資資産などの残高は自動では変わりません。実際の残高に手で更新してください。住宅ローン・収益物件の残高は「12か月後の同じ月」の額になり、表の各年の区切り(例:11月〜翌10月)も変わらないので、預貯金などもその月の時点の額で入れると、表とそろいます。前回から12か月ではない時期に見直すときは、年を進めずに 📅 期間 の「◯年◯月から」を選び直し、預貯金・ローン残高・年齢を新しい起点の時点の値に入れ直してください。
どんなときに使うか:年を進めるのは、前回の試算からちょうど1年後に、同じ前提を引き継いで見直すときです。年齢・ローン残高・評価額・上昇率を入れた費用などを1年後の値に作り直すので、手で直すのは預貯金・投資資産の残高と、変わった前提(収入など)だけで済みます。入力が多いデータ(企業年金・収益物件・複数のローン・期間別の金利など)ほど、一から入れ直すより手間が少なく、入れ間違いも防げます。
| こんなとき | おすすめの操作 |
|---|---|
| 毎年決まった時期(年末調整・ボーナス後・誕生月など)に見直す | 🕑 年を進める ▸ で1年進め、預貯金・投資資産の残高と、変わった前提を入れ直す |
| 去年の計画と今年の実際を比べたい(FP との年1回の面談など) | 進める前の状態を 💾 シナリオ一時保存・比較 ▸ に保存してから年を進め、今年の実績を入れて比べる |
| 前回から12か月ではない時期に見直す(10月に作って翌年3月に見直す、など) | 年は進めずに 📅 期間 の「◯年◯月から」をいまに合わせ、預貯金・ローン残高・年齢を新しい起点の時点の値に入れ直す(年を進めると、起点は12か月先の同じ月になり、実際の時期とずれます) |
| 転職・住み替え・家族が増えたなど、前提が大きく変わった | 変わった欄を直す。ほとんど変わったなら、✕ クリア や入力ガイドで新しく入れ直す |
| はじめて作る | 年を進める必要はありません(起点は来月から始まります) |
入力ガイド・サンプル・クリア
🧭 はじめての方向け 入力ガイド は質問形式で主要項目を入力できるモードです(完了するとそれまでの入力は上書きされます)。右上の × か Esc キーで閉じられます。完了する前に閉じるとそこまでの答えは消えるので、答えを入れたあとは閉じる前に確かめが出ます。サンプルを入力 でモデルケースを読み込み、✕ クリア で入力をまっさらに戻せます。いつでもやり直せるので、安心していろいろ試してください。
応用編:運用収入で暮らす
「資産を減らさずに、運用で得られる収入で生活費を賄いたい」——取り崩し世代からよくいただくご要望です。このツールは、そのための専用の入力欄を持っていませんが、既存の欄の組み合わせで数学的に厳密に表現できます。目的別に3つの型をご紹介します。
いちばん大事な前提です。「現在の資産」の投資資産にある 「利回り(想定)」は総利回りで、値上がり分(キャピタル)と分配金・配当(インカム)の両方を含みます。分配金を「その他収入」にも入れると、同じお金を二重に数えることになります。3,000万円・運用利回り5%・20年で試算すると、2,129万円の過大計上になります。
型A:分配金・配当を「収入」として年間収支に載せる
年間収支のグラフや推移表に「運用からの収入」を見えるようにしたい場合の型です。設定は2か所だけです。
| 手順 | 入力する場所 | 入れる値 |
|---|---|---|
| 1 | 現在の資産 → 投資資産 → 利回り(想定) | 総利回り − インカム利回り(例:5% − 2% = 3%) |
| 2 | その他収入 → + その他収入を追加 | 年額 = 投資資産 × インカム利回り(例:3,000万 × 2% = 60万円) 変動率 = 手順1で入れた利回りと同じ値(例:3%) 名称 = ▼候補から「配当・分配金」 |
なぜ変動率に「3%」を入れるのか。分配金を受け取ると、投資資産は値上がり分だけで成長します(5% − 2% = 3%)。分配金は残高に比例するので、分配金も同じ3%で伸びます。「変動率」がちょうどこの伸びを表せるため、両方に同じ値を入れると受取型の試算と完全に一致します。
税金の扱い。このツールは全体が手取りベースです。NISAなど非課税口座で保有しているぶんはそのまま、特定口座など課税口座のぶんは0.797倍(20.315%を引く)して入力してください。
型B:資産を1円も減らさずに取り崩す
「元本は維持したまま、増えたぶんだけ使いたい」という考え方をそのまま形にする型です。資産移動を1行足すだけで済みます。
| 入力する場所 | 入れる値 |
|---|---|
| 積立額・取り崩し額(年額) | 向き = 投資→預貯金/年額 = 投資資産 × 運用利回り(例:3,000万 × 5% = 150万円) |
運用で増えたぶんをちょうど取り崩すので、投資資産は毎年きっちり元本に戻ります。家計の推移表の「預貯金と投資資産の間の移動」ブロックで取り崩し額を、そのすぐ下の「年末の残高」ブロックで結果の預貯金を、続けて読めます。
型Bでは取り崩し額は収入ではなく資産の移動として扱われるため、年間収支のグラフは赤字のままです。年間収支に載せたい場合は型Aをお使いください。
型C:水準を自分で計算せず、ツールに出させる
いくら使えるのかをツールに逆算させるのがいちばん確実です。💡 ◯年後に向けて、金融資産をどうしていきたいか? の欄に、3つの考え方が並んで表示されます。
| 表示 | 意味 |
|---|---|
| 金融資産を維持していきたい | 計算期間の末の金融資産が、いまの金融資産(預貯金・投資資産に、企業型DC・iDeCo・積立型の商品を含めた合計。その他資産を売った代金は含めない)を下回らない範囲で、基本生活費を月いくらまで増やせるか。これが「資産を減らさずに暮らせる水準」です。 |
| ◯万円を残したい | 「期間末に残したい金融資産」の欄に金額(例:1,500万円)を入れると、計算期間の末にその額を残す前提で、基本生活費を月いくらまで増やせるか。子どもへ残したい額や、期間の先に備えておきたい額が決まっているときの水準です。 |
| 使い切っていきたい | 計算期間の末にちょうど使い切る前提での上限。いわゆる Die with Zero の水準です。📅 期間 を「使い切りたい年齢」に合わせてからご覧ください。 |
「何歳で資産が尽きるか」を知りたい場合は、📅 期間 を「本人が100歳まで」か「本人が任意の年齢まで」(90歳など)にして長生きした場合の年齢まで延ばしてから、財務チェックパネルの「金融資産が底をつく年」をご覧ください。お試し用の「30年後まで」のままだと、その先の姿は表示されません。
また、目標預貯金を現在の預貯金額と同じ額で設定しておくと、不足分が自動的に投資資産から補填されます。資産・負債残高グラフの投資資産が右上がりなら余裕あり、右下がりなら取り崩し過ぎと、生活費を動かしながら目で確かめられます。
どの型を使うか
| やりたいこと | 型 |
|---|---|
| 運用収入を年間収支・推移表に「収入」として見せたい | 型A |
| 元本を維持したまま、増えたぶんだけ使う姿を見たい | 型B |
| いくらまで使えるのかを知りたい/計算はしたくない | 型C |
いずれの型も「名目」での話です。資産の金額が減らなくても、物価が上がっていれば買えるものは目減りしています。実質でも減らしたくない場合は、ここで出た水準より抑える必要があります。基本生活費のインフレ率を設定したうえで、型Cの「金融資産を維持していきたい」をご覧いただくのが、いちばん現実に近い見方です。
よくある質問
つまずきやすいポイントをまとめました。
金額は「手取り」と「額面」どちらで入れますか?
収入(給与・退職金・年金・その他収入)はすべて手取りで入力します。税金・社会保険料を引いた、実際に使える金額のことです。年金の「ねんきん定期便」の見込額は額面なので、手取りに直して入力してください。
ワンルームマンション投資を勧められています。どう入れればいいですか?
「現在の資産」の 収益物件(不動産投資) で + 物件を追加 を押し、購入年を買う予定の年にして、業者の資料の購入価格・自己資金・借入額・金利・返済期間・家賃・管理費などを入れます。カードの下の「手取り収支の目安」で月々の持ち出しを、一覧表の 収益物件 で、ローン残高と評価額の差(売っても借金が残らないか)を年ごとに確かめられます。空室率や家賃の下落を厳しめにしたときの結果は「もし前提が外れたら?」で見られます。
すべての項目を入力しないといけませんか?
いいえ。当てはまらない欄は空のままで構いません。まずは本人の年齢・収入・基本生活費・預貯金だけでも結果は出ます。必要な項目から少しずつ足していきましょう。
年齢によって収入や生活費が変わります。どう入れますか?
各項目の + 期間を追加 を使い、年齢の区切りごとに分けて入力します。例:「42〜59歳は給与650万円、60〜64歳は360万円」のように複数の期間を設定できます。
これから生まれる子どもの分も入れられますか?
入れられます。+ 子どもを追加 のあと、「現在の年齢」のドロップダウンで、0歳より上に並んでいる ◯年に誕生予定 を選んでください(翌年から3年後まで)。教育費は3歳になる年から自動で計上されます。出産費用は「一時支出イベント」に、増える生活費は「基本生活費」に、それぞれ入力してください。
住宅ローンは、当初の借入額を入れるのですか?
いいえ。すでに返済中の方は「計算の起点の時点のローン残高」と「完済年月」(返済予定表の最終回の年月)を入力します。このツールはその残高を起点の月から完済年月までで返すものとして計算するため、当初の借入額・当初の期間を入れると、負債も毎年の返済額も実際より大きく出ます。2016年に4,000万円・35年で借りていて、返済予定表の最終回が2051年9月の方なら、いまの残高と完済年月 2051年9月です(「残り期間」に切り替えて、残り◯年◯ヶ月で入れることもできます)。これから購入する場合は、「購入年(西暦)」を入れたうえで借入予定額と返済期間をそのまま入力してください。
収入や生活費の期間が重なってもいいですか?
問題ありません。収入・生活費・住居費・その他支出などは、期間が重なっている行をすべて合算します。たとえば「給与650万円(42〜59歳)」と「副業収入60万円(42〜59歳)」を別々の行に入れれば、合計710万円として計上されます。ただし「目標預貯金額」だけは、単一の目標額を指定する欄なので重複できません(重なるとお知らせが出て、先に入力した行が使われます)。基本生活費と家賃(賃貸のとき)は、重なっても合算して計算しますが、入れ間違いのことが多いのでお知らせを出します。別の費用を上乗せするつもりなら、そのままで構いません。
資産残高がマイナスになりました。どうすれば?
その前提のままでは資金が不足する可能性がある、というサインです。収入を増やす・支出を見直す・リタイア時期を遅らせる・投資資産の取り崩し方を変える、などを試して再計算してください。前提を変えながら現実的な着地点を探すのがこのツールの使い方です。
「積立額・取り崩し額」と「目標預貯金額」の違いは?
決める対象が違います。「積立額・取り崩し額(年額)」は毎年動かす金額(お金の流れ)を、「目標預貯金額」は預貯金に残しておく残高を決めます。積立額・取り崩し額が決まっているなら前者、手元にいくら置くかを先に決めたいなら後者が向いています(→ 4-10)。
「積立額・取り崩し額(年額)」は預貯金と投資資産の間でお金を動かす設定です。行ごとに向き(預貯金→投資=積立/投資→預貯金=取り崩し)を選び、金額は正の数で入力します。「目標預貯金額」は各時点で残しておきたい預貯金額で、これを設定した期間は、目標を満たすように資産移動が自動で計算されます(その期間に手入力した資産移動は使われません)。目標を設定していない期間は、手入力した金額がそのまま使われます。どちらの欄も、年は西暦で入力します。
入力した内容を保存できますか?
入力欄の内容は自動でブラウザに保存され、同じタブで再読み込みしたときなどに復元されます(画面上部に「💾 前回の入力内容を復元しました」と出ます)。ただしタブを閉じると消えます。そのうえで、意図的に残す方法が4通りあります。①画面内の 💾 保存(5パターン、同じタブで復元。タブを閉じると消えます)②URLに入力を保存をオンにしてブックマークに登録(次からブックマークを開くだけで続きから使えます)③🔗 共有URL(URLで再現・共有)④PDF出力(確実な記録)。次に開いたときも続きから使いたい場合は②、別の端末に持っていきたい場合は③、長期保存は④をお使いください。
学資保険や個人年金は、どの欄に入力しますか?
「現在の資産」の中の 積立・貯蓄型商品 欄です。払込と受取をまとめて扱えて、払込中の積立額も資産として計上されます。「保険料(掛け捨て)」欄は、満期金のない保障だけの保険(定期保険・医療保険など)のための欄で、こちらに入れると支出として消えるだけになります。終身保険・養老保険・財形貯蓄・社内預金なども積立・貯蓄型商品欄です。
保険の「払込満了年齢」は、その年齢の分まで払うのですか?
いいえ。指定した年齢に達した年からは計上しません。保険証券の「60歳払込満了」ならそのまま60と入力すれば、59歳の年までが計上対象になります。給与・生活費などの「終了年齢」がその年齢を含むのとは扱いが異なる点にご注意ください(企業年金・iDeCoの「掛金を出すのは◯歳になるまで」とは同じ考え方です)。
昨年つくったプランを、今年の分として使えますか?
使えます。共有URLで昨年の入力を開き、🕑 計算開始年を進める から「計算開始年を1年進める」を実行してください。年齢・計算期間・ローン残高・不動産評価額が今年基準に更新されます。預貯金や投資資産の残高は自動では変わらないので、実際の金額に手で直してください。
計算結果はどこまで正確ですか?
本シミュレーターは概算です。税・社会保険・制度は簡略化しており、将来の利回りや物価は誰にも確定できません。「だいたいの傾向と、前提への強さ・弱さ」を把握する道具としてお使いください。重要な判断は専門家にご相談を。
「足りない分を埋めるには」の数字どおりにすれば安心ですか?
いいえ、あくまでいまの前提での目安です。利回り・物価・寿命などが少し外れると必要な大きさも変わります。「もし前提が外れたら?」で前提の脆さを確かめたうえで、余裕を持った見直しを考えてください。また、数字はいずれか1つだけを行った場合のものです。組み合わせるときは「もし暮らし方を変えたら?」の表を目安にしてください。
「使い切っていきたい」の金額まで使ってよいということですか?
いいえ。あの金額は「ここまでなら計算上マイナスにならない」という限界の目安で、使ってよい金額ではありません。利回りや物価がいまの前提から少し外れるだけで余裕は縮みますし、介護や住まいの修繕など、入力していない出費が出てくることもあります。「いまの生活を優先する場合」の表では、選んだ場合に途中も末もマイナスにならないかを ✅/⚠️ で確かめられます。そのまま備えとして残すのも、もちろん選択肢です。
配偶者が亡くなった場合も計算できますか?
できます。配偶者を入力していれば、結果パネルの上部に「本人が亡くなった場合」「配偶者が亡くなった場合」の必要保障額が並びます。内訳を詳しく見たいほうは、そのカードを押すか、下のボタンで切り替えてください。入力欄も切り替えに合わせてラベルが変わり、「亡くなる方」の項目(厚生年金の加入・死亡保険金額・遺族厚生年金・死亡退職金)と「遺される方」の項目(性別・自身の老齢厚生年金・就労の変更)が入れ替わります。
ペアローンを組んでいます。団信はどう扱われますか?
「住まい」の各ローンで名義を選んでください(配偶者を入力しているときだけ出ます)。団信は名義ごとに効くので、亡くなった方の名義のローンだけが完済され、もう一方の債務は残ります。これから買う家(購入年が亡くなった年より後)のローンは、まだ借りていないので団信は効かず、遺されたご家族が予定どおり買って返済する前提で計算します。金利や返済期間が違う場合は、名義ごとに行を分けて入力してください。夫婦連生型(デュエットなど)で、どちらが亡くなっても全額完済されるタイプの場合は、必要保障額の詳細設定にある「夫婦連生型」にチェックを入れてください。
必要保障額の減り方のグラフで、途中で金額が増えているのはなぜですか?
必要保障額はいつも減り続けるとは限りません。よくあるのは次の3つです。①お子さまが18歳を超えて遺族基礎年金が終わる、②改正後ルールで遺族厚生年金が5年で終わる条件(お子さまがいない・遺される方が60歳未満)に当たる、③退職して収入が年金だけになり、資産の取り崩しが進む。グラフの下にある「大きく変わるところ」に、その区間で何が起きるかと、その要因だけを前の時点に戻したときの金額が出ますので、そちらをご覧ください。グラフが上がっているところは、その時期に保障が手薄になりやすいという意味です。保障額を機械的に減らしていく設計にすると、この山で足りなくなることがあります。
収入のない配偶者が亡くなった場合、必要保障額がとても小さく出ます。
このツールは家事・育児を外部化する費用を計算していません。保育料・学童・家事代行の費用や、遺された方が時短勤務に切り替えることによる収入減は含まれていないため、収入のない方が亡くなるケースでは小さく出ます。必要と感じる金額を「その他支出」(毎年かかるもの)や「一時支出イベント」(一度きりのもの)に加えて、もう一度お確かめください。
必要保障額が「0万円」と出ました。保険に入らなくていいということですか?
入力した前提のもとでは、遺族年金・配偶者の収入・いまある資産だけで計算期間の最後まで金融資産がマイナスにならないという意味です。共働きの世帯や、団体信用生命保険で住宅ローンが完済される持ち家の世帯では、よくある結果です。ただし、これは入力した前提が続いた場合の話です。配偶者が働けなくなる可能性、生活費の水準、「計算する期間」をどこまでにしたかによって変わります。期間を「配偶者の生涯まで」にして確かめてから判断してください。それでも0なら、いま入っている死亡保険は過剰かもしれません。
「遺族年金の基準」は、どれを選べばいいですか?
迷ったら既定の「自動(死亡時期で判定)」のままで構いません。遺族厚生年金の改正は亡くなった日で適用が決まるので、自動がいちばん制度に忠実です。慎重に多めに見積もりたいときは「改正後ルールで統一」、いまの制度がそのまま続く前提で最小限を見たいときは「現行制度で統一」を選んでください。どちらを選んでも、結果パネルの先頭に「どちらの基準で計算したか」「誤差がどちら向きに出るか」が表示されます。
遺族厚生年金の金額がよくわかりません。空欄のままでもいいですか?
空欄で構いません。入力した手取り給与から額面を逆算して自動で概算し、その数字が欄に薄く表示されます。ただし、加入期間や過去の報酬水準までは分からないため誤差があります。手元にねんきん定期便があれば、「老齢厚生年金(報酬比例部分)」の見込額の4分の3を計算して詳細設定の欄に入れてください。そのほうが正確です。
用語集
マニュアルに出てくる言葉を、やさしく説明します。
- 手取り(可処分所得)
- 収入から税金・社会保険料を引いた、実際に自由に使える金額。このツールの収入はすべて手取りで入力します。
- インフレ率
- 物価が上がる割合。同じ生活でも将来は支出が増える効果を表します(日銀の目標は2%)。
- 利回り
- 預貯金や投資が1年で増える割合の目安。投資は値動きがあるため「期待利回り」として設定します。
- 純資産
- 資産(預貯金・投資・不動産など)から負債(ローン残高)を引いた、正味の財産。
- 繰上返済(期間短縮型/返済額軽減型)
- 住宅ローンを前倒しで返すこと。期間短縮型は返済期間を縮め、返済額軽減型は毎月の返済額を下げます。
- 掛け捨て(の保険)
- 満期金や解約返戻金がなく、保障だけを買う保険。定期保険・医療保険・がん保険・収入保障保険など。「保険料(掛け捨て)」欄で入力します。
- 解約返戻金
- 保険を途中で解約したときに戻ってくるお金。貯蓄型の保険は、この金額を「積立・貯蓄型商品」欄の現在の積立額として入力します。
- 生活防衛資金
- 万一に備えて預貯金で確保しておくお金。「目標預貯金額」で設定します。
- ダム資金
- 年金生活で資産を取り崩す際、数年分(標準5年)を預貯金にためておく考え方。「目標預貯金額」の「取り崩し備え」をONにして設定します。
- 財務チェックパネル
- 結果エリアの先頭に出る、結論の1文と4枚のカード。グラフを読まなくても結果の要点がつかめるようにしたもの。
- 預貯金
- このツールでは、円建てで元本が保証されたお金の合計を指します。普通預金・定期預金のほか、個人向け国債も含みます。値動きしないお金として、毎年の収支の出入りに使います。
- 投資資産
- このツールでは、株式・投資信託・外貨建てなど、値動きのある金融資産の合計を指します。NISA・特定口座などの口座の種類ではなく、中身で分けます。iDeCo・企業型DC はここに入れず、本人・配偶者の「企業年金・iDeCoなど」の欄に入れます。
- 金融資産
- このツールでは「預貯金+投資資産」を指します。すぐに使えるお金という意味で、不動産・収益物件・その他資産・積立貯蓄型商品は含みません。
- 不動産所得
- 家賃収入から、経費・ローンの利息・減価償却費を引いた額。このツールでは、これに税率を掛けて税金の増減を出します。マイナス(赤字)の年は、給与などの税金が減る分として扱います。
- 減価償却費
- 建物や設備の購入費用を、使える年数に分けて毎年の経費にした額。お金は出ていきませんが、不動産所得を減らすので税金が変わります。確定申告書の「減価償却費の計算」欄や、購入時の資料にある年額を入れます。
- 物価の上がり方(インフレ率)
- 生活費や教育費が毎年どれくらい上がるかの見込み。感度分析では、この前提を±1%動かしたときの影響を見ます。
- 感度分析
- 利回りなどの前提を少し動かして、結果がどれだけ変わるかを見る分析。前提への「脆さ」がわかります。
- 見直し
- 生活費を減らす・長く働く・年金の受給開始を遅らせるなど、自分で決められる変え方のこと。このツールでは「もし暮らし方を変えたら?」と「足りない分を埋めるには」で扱います(利回りや物価は自分で決められないので含めません)。
- 繰上げ・繰下げ
- 公的年金を65歳より早く受け取ることを繰上げ、遅く受け取ることを繰下げといいます。繰上げは1か月あたり0.4%減(60歳まで、最大24%減)、繰下げは1か月あたり0.7%増(75歳まで、最大84%増)で、増減は生涯続きます。
- 金融資産の最低値
- 預貯金+投資資産が、計算期間中でいちばん少なくなる金額。ここがマイナスなら、途中でお金が足りなくなる年があるということです。
- イベントマーカー
- 年間収支と資産・負債残高の2つのグラフに入る縦の点線とラベル。退職金・年金開始・ローン完済などの年を示します。
- 必要保障額
- 本人に万一のことがあった場合に、遺されたご家族の家計が成り立つために必要な死亡保障の金額。このツールでは、亡くなった年から計算期間の最後まで家計を計算し直し、金融資産が一度もマイナスにならないために必要な一時金を逆算しています。
- 遺族基礎年金
- 国民年金から、18歳になった年度末までの子がいる配偶者(または子)に支給される年金。令和8年度は年847,300円に、子の加算(1人目・2人目は各243,800円、3人目以降は各81,300円)が付きます。2028年4月からは、子の加算が人数によらず1人あたり同じ額に引き上げられます(このツールでは令和8年度に換算して約29.25万円)。子が対象年齢を過ぎると終わります。
- 遺族厚生年金
- 厚生年金の加入者が亡くなったときに遺族へ支給される年金。おおむね「老齢厚生年金の報酬比例部分の4分の3」です。2028年4月から、子のいない60歳未満の配偶者への給付が終身から5年間の有期給付(そのぶん約1.3倍)に変わります(女性は1989年4月2日以後に生まれた人が対象)。いまの制度では、妻が亡くなったときに夫が55歳未満だと夫は受け取れず、18歳になった年度末までの子が受け取ります。
- 中高齢寡婦加算
- 遺族厚生年金を受け取る妻が40歳以上65歳未満で、遺族基礎年金が支給されない期間に上乗せされる加算(令和8年度は年635,500円)。2028年4月からの改正で段階的に縮小・廃止されます。
- 団体信用生命保険(団信)
- 住宅ローンの契約者が亡くなったときに、残債が保険金で完済される保険。多くの民間住宅ローンでは加入が必須です。必要保障額の計算では、この効果を自動で反映します。夫婦連生型(フラット35のデュエットなど)は、どちらが亡くなっても全額が完済されます。
- ペアローン
- 夫婦それぞれが債務者となって、2本の住宅ローンを組む方法。団信もそれぞれに付くため、亡くなった方の名義のローンだけが完済され、もう一方の債務は残ります。収入合算(連帯債務・連帯保証)は1本のローンなので、ペアローンとは扱いが異なります。
- 必要保障額の逓減
- 必要保障額が年々減っていくこと。お子さまが大きくなるほど残りの教育費と養育期間が短くなり、資産が育ち、住宅ローンの残債も減るためです。ただし常に減り続けるわけではなく、遺族基礎年金が終わる時期などにいったん増えることがあります。
- 遺児育英年金
- 共済会や勤務先の制度で、亡くなった方のお子さまに在学中支給される年金。学齢区分ごとの月額と入園・入学時の一時金で定められていることが多く、このツールでもその形で入力します。
ご利用上の注意
本シミュレーターは概算です。税制・社会保険・各種制度は簡略化されており、将来の利回りや物価・収入は保証されません。実際のライフプランの判断にあたっては、ファイナンシャル・プランナーなどの専門家にご相談ください。
入力内容はお使いのブラウザ上で計算され、結果はその場で表示されます。大切な内容は、PDF出力で手元に保存しておくことをおすすめします。